猜你想问
2026年三季报主要说了什么?
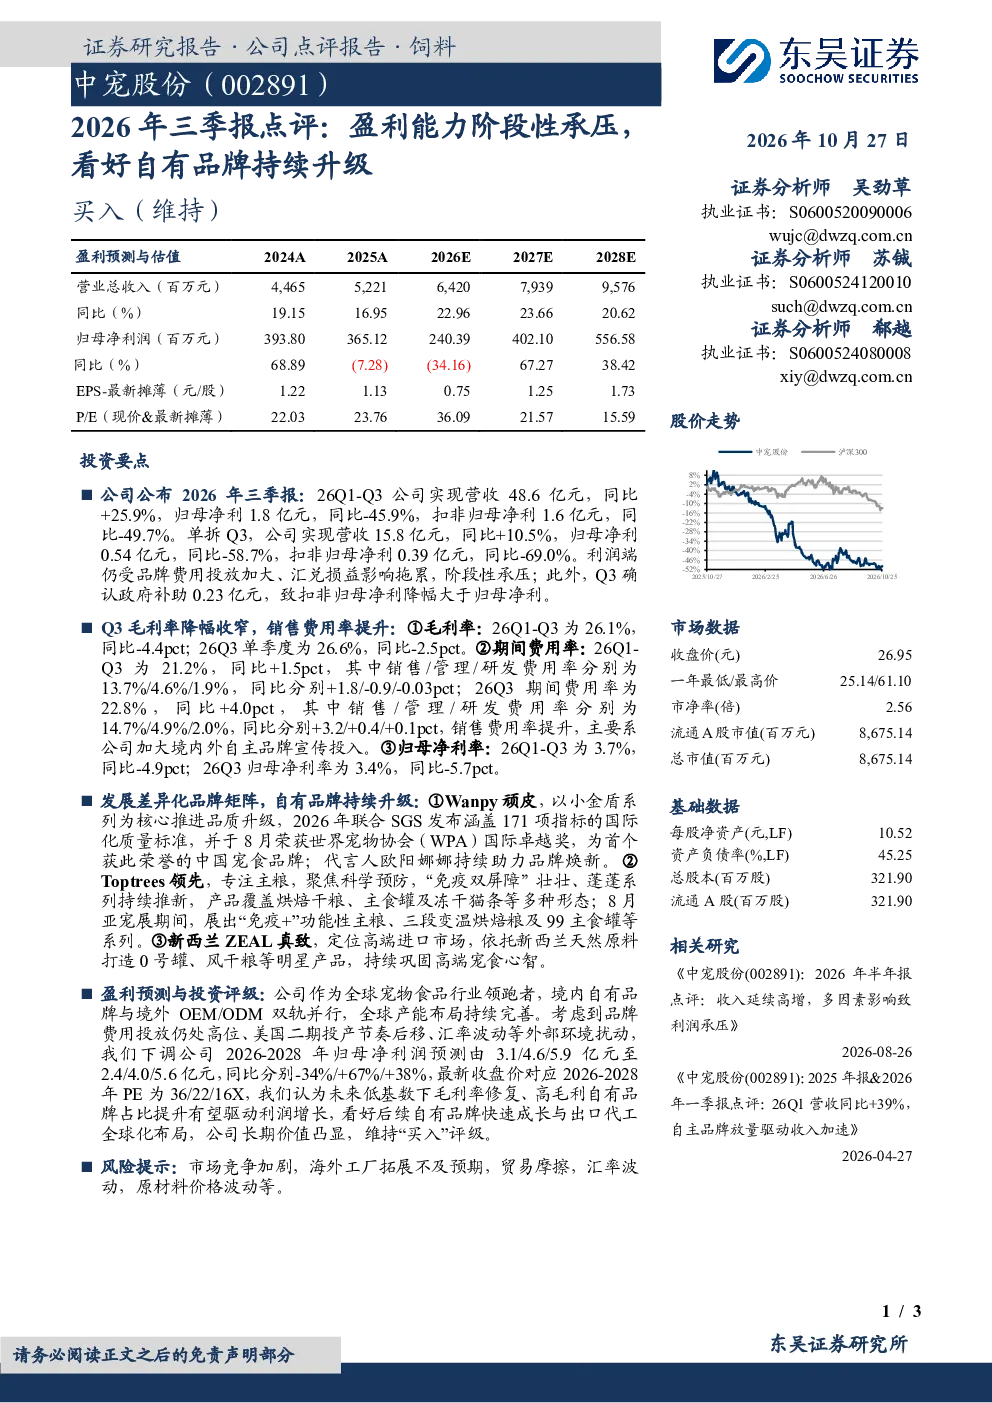
2026年前三季度,公司营收48.6亿元,同比增长25.9%,归母净利1.8亿元,同比减少45.9%。利润端受品牌费用加大和汇兑损益影响,阶段性承压,Q3确认政府补助0.23亿元。Q3毛利率降至26.6%(同比-2.5pct),期间费用率升至22.8%(同比+4.0pct),主要因销售费用率提升。公司发展差异化品牌矩阵,自有品牌持续升级,Wanpy顽皮、Toptrees领先、新西兰ZEAL真致各具特色,推动品牌价值提升。
食品饮料行业发展趋势如何?
食品饮料行业正经历品牌化、健康化、高端化趋势。企业通过差异化品牌矩阵提升竞争力,自有品牌升级成为关键路径。消费者对品质和健康需求提升,推动功能性、天然成分产品发展。同时,国际化布局和渠道多元化成为行业增长新动力,但市场竞争加剧,品牌建设和渠道成本持续增加,企业需平衡创新与效率。
报告重点分析了哪些方面?
报告重点分析了公司业绩表现、盈利能力变化及品牌战略进展。业绩端显示营收增长但利润承压,主要受品牌费用加大和汇兑损益影响。盈利能力分析指出毛利率和净利率下滑,期间费用率上升,销售费用率提升是主因。品牌战略方面,公司通过Wanpy顽皮、Toptrees领先、新西兰ZEAL真致等品牌矩阵,推进品质升级和高端心智构建,展现差异化竞争优势。
当前市场对食品饮料行业有何判断?
当前食品饮料市场呈现结构性分化,高端和健康细分赛道需求旺盛,品牌力成为核心竞争力。企业通过自有品牌升级和国际化布局抢占市场,但面临品牌费用和渠道成本上升的压力。行业整体增速放缓,但头部企业凭借品牌优势仍能保持增长,市场竞争激烈,优胜劣汰加速。消费者需求变化快,企业需持续创新以适应市场动态。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧、海外工厂拓展不及预期、贸易摩擦、汇率波动、原材料价格波动等。市场竞争加剧可能导致价格战和利润下滑,海外工厂拓展不及预期影响全球化战略,贸易摩擦和汇率波动增加运营成本,原材料价格波动直接影响生产成本和盈利能力。企业需加强风险管理,提升抗风险能力。