猜你想问
这份研报主要分析了什么内容?
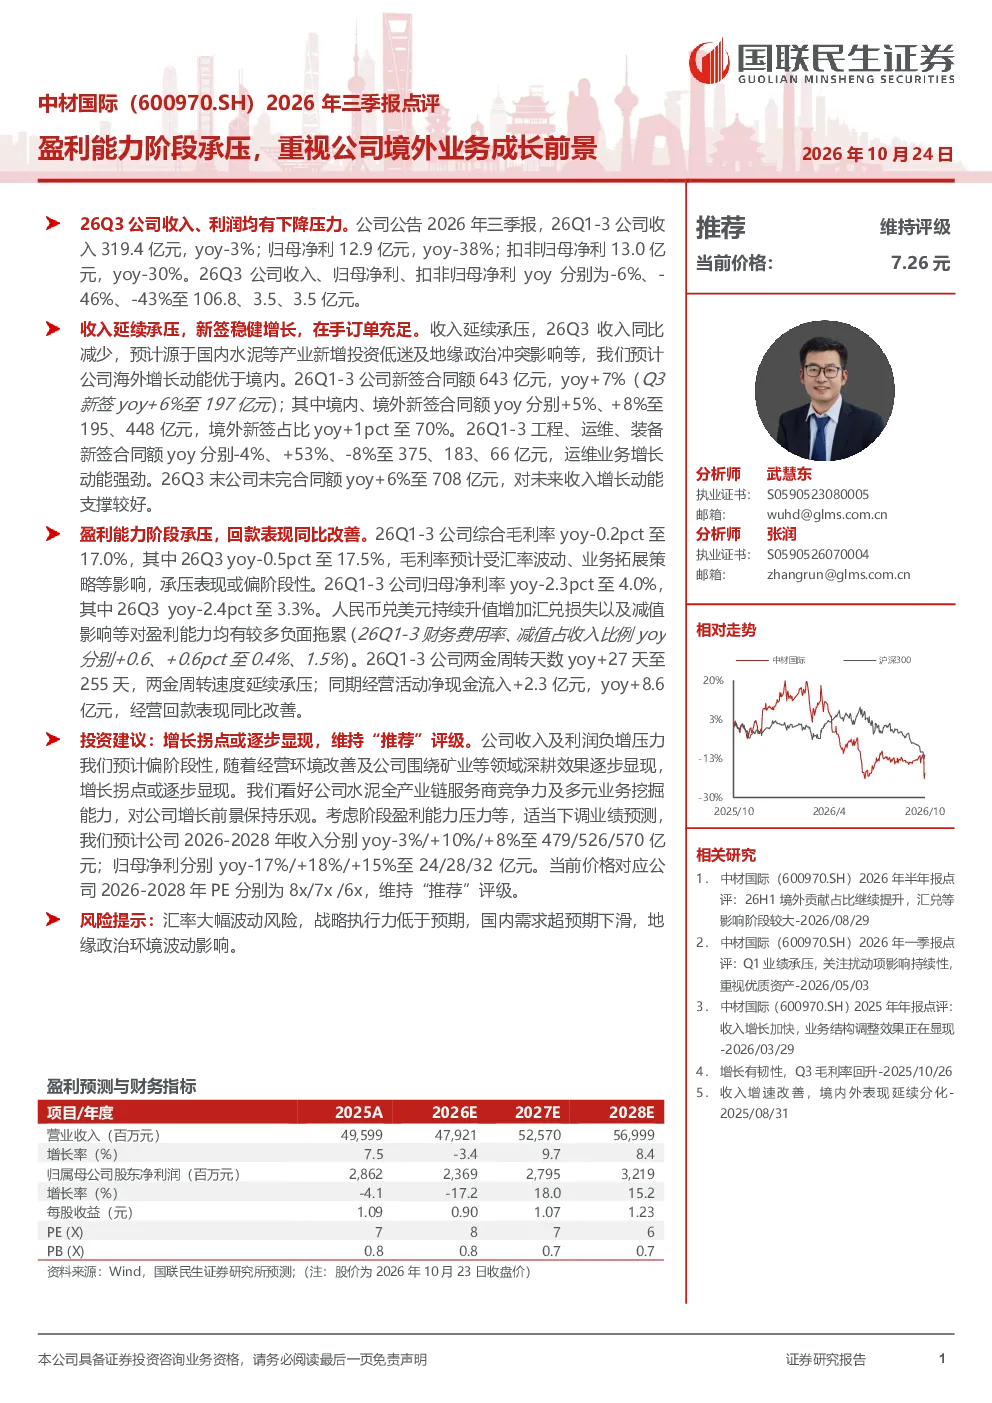
这份研报主要分析了中材国际2026年第三季度的财务表现。报告指出,公司Q1-3归母净利同比大幅下降38%,收入也面临下降压力。主要原因是国内水泥等产业投资低迷以及地缘政治影响。尽管如此,公司境外业务表现强劲,新签合同额同比增长7%至643亿元,境外业务占比高达70%。运维业务增长显著,未完合同额充足。毛利率和净利率分别下降0.2个百分点至17.0%和2.3个百分点至4.0%,主要受汇率波动及资产减值影响。尽管两金周转天数有所增加,但经营回款同比有所改善。总体来看,报告预计公司增长拐点将逐步显现,看好其水泥全产业链竞争力及多元业务发展能力,维持“推荐”评级。
水泥行业未来发展趋势如何?
水泥行业未来发展趋势呈现结构性变化。国内市场方面,受房地产调控和基建投资放缓影响,传统水泥需求增长乏力,行业竞争加剧。但绿色水泥、装配式建筑等新应用场景为行业带来增长潜力。同时,环保政策趋严推动行业向绿色低碳转型,企业需加大环保投入和技术创新。国际市场方面,水泥需求相对稳定,但地缘政治风险和汇率波动影响较大。部分发展中国家基建需求旺盛,为水泥企业海外扩张提供机会。未来水泥行业将更加注重产业链整合、技术创新和国际化布局,头部企业凭借全产业链优势和多元化业务能力将更具竞争力。
研报重点分析了哪些方面?
研报重点分析了中材国际的境外业务成长前景。报告指出,公司境外业务占比已达到70%,新签合同额同比增长7%,运维业务增长强劲,未完合同额充足,显示出公司海外市场拓展的显著成效。此外,报告还分析了公司在国内市场面临的挑战,如水泥等产业投资低迷导致的收入下降压力。同时,报告关注了公司盈利能力的变化,指出毛利率和净利率有所下降,主要受汇率波动和资产减值影响。报告最后对公司的未来发展趋势进行了展望,预计增长拐点将逐步显现,看好其水泥全产业链竞争力及多元业务发展能力。
当前市场对中材国际的判断是什么?
当前市场对中材国际的判断呈现分化态势。一方面,受国内水泥行业需求放缓影响,公司短期盈利能力承压,市场对其业绩表现存在担忧。另一方面,公司境外业务增长强劲,新签合同额和运维业务均表现良好,显示出其在国际市场的竞争优势。此外,报告维持“推荐”评级,认为公司增长拐点将逐步显现,看好其水泥全产业链竞争力及多元业务发展能力。市场普遍认为,公司未来业绩将受益于海外市场拓展和业务多元化,但仍需关注汇率波动和战略执行等风险因素。
研报提示了哪些风险?
研报提示了中材国际面临的主要风险包括汇率波动和战略执行风险。汇率波动可能导致公司海外业务收入和利润受到影响,尤其是在国际市场占比较高的业务。此外,公司战略执行效果也面临不确定性,如境外市场拓展和业务多元化能否顺利推进,以及国内市场能否有效应对需求放缓等。此外,报告还提示了行业政策风险,如环保政策趋严可能增加企业成本。总体而言,投资者需关注公司应对这些风险的能力,以及其未来业绩的可持续性。