猜你想问
这份报告的核心内容是什么?
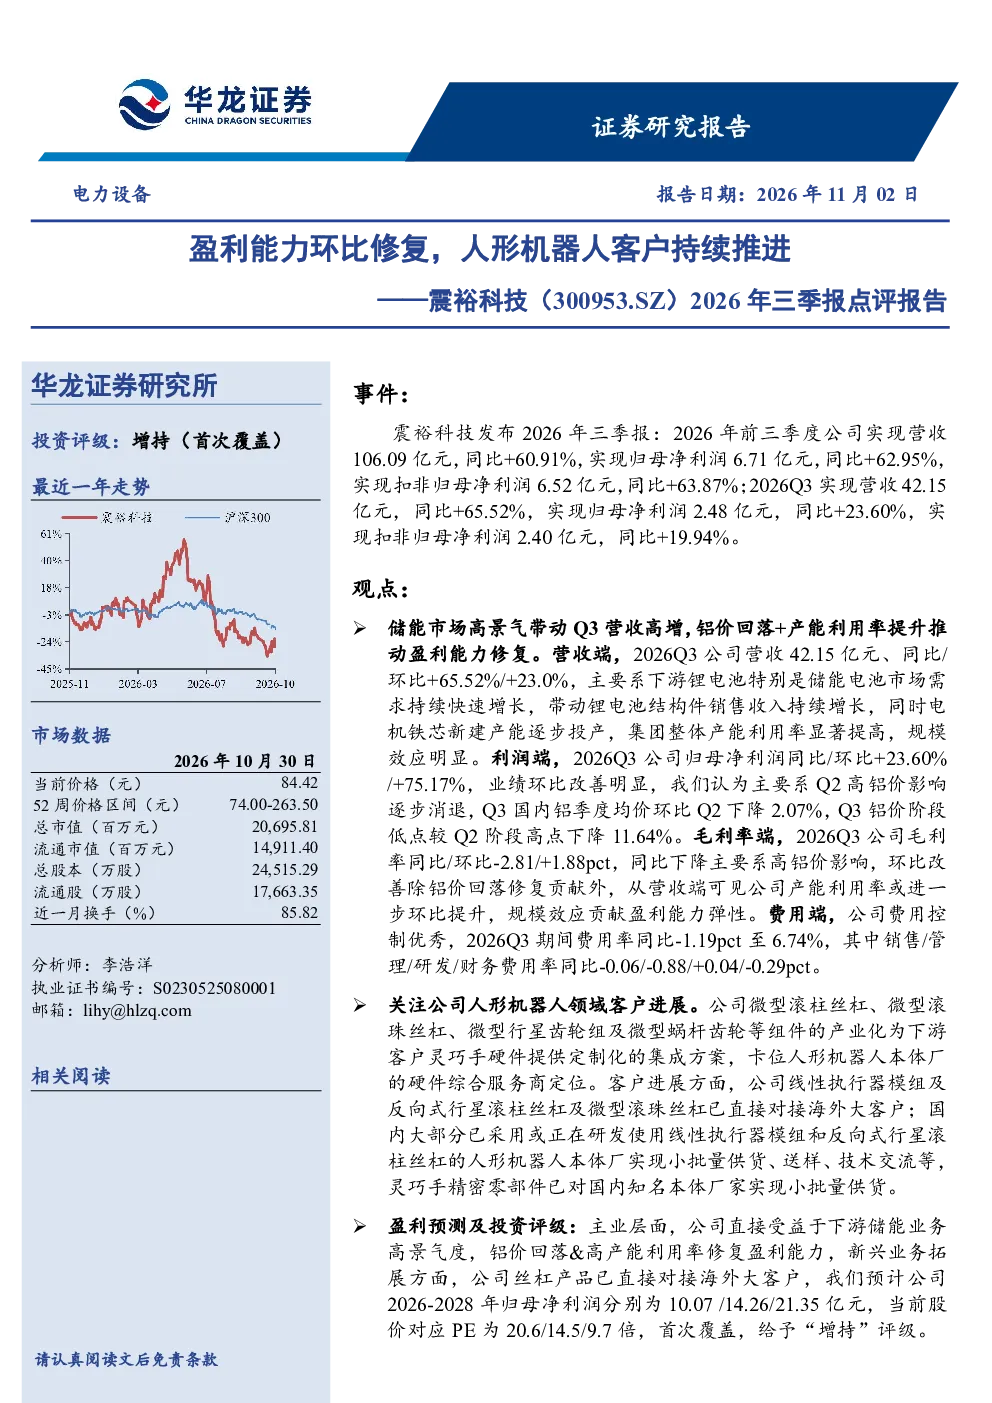
报告指出2026年前三季度公司营收106.09亿元(同比+60.91%),归母净利润6.71亿元(同比+62.95%)。Q3单季营收42.15亿元(同比+65.52%),归母净利润2.48亿元(同比+23.60%),环比改善明显。营收增长主要受锂电池特别是储能电池市场需求增长带动,电机铁芯产能投产提升整体产能利用率。盈利能力修复得益于Q3铝价环比下降,产能利用率提升及规模效应。期间费用率同比-1.19pct至6.74%
锂电池结构件行业发展趋势如何?
锂电池结构件行业受益于下游锂电池特别是储能电池市场快速增长,需求旺盛带动销售收入增长。电机铁芯新建产能逐步投产,行业整体产能利用率显著提高。铝价波动对成本影响逐步减弱,规模效应显现,行业盈利能力有望持续改善。市场竞争激烈,头部企业凭借技术积累和产能优势占据有利地位。
报告重点分析了哪些方面?
报告重点分析了公司盈利能力环比修复的原因,包括铝价下降、产能利用率提升及规模效应。同时关注公司人形机器人领域的进展,微型滚柱丝杠等组件已为下游客户灵巧手硬件提供定制化集成方案,卡位人形机器人本体厂的硬件综合服务商定位。报告还分析了公司费用控制情况,期间费用率同比-1.19pct至6.74%
当前锂电池结构件市场现状如何?
当前锂电池结构件市场呈现供需两旺态势,下游锂电池特别是储能电池市场需求快速增长,推动行业收入高增长。产能扩张加速,行业竞争加剧,头部企业凭借技术、成本和客户资源优势扩大市场份额。铝价波动仍是主要风险,但行业整体盈利能力逐步改善,头部企业通过规模效应和成本控制保持领先地位。
这份报告有哪些风险提示?
报告提示的主要风险包括宏观经济不及预期可能影响下游需求;储能需求增长不及预期将影响行业收入;产品定点不及预期可能导致订单落地延迟;人形机器人商业化落地存在不确定性;上游原材料如铝价再次上涨可能侵蚀利润;地缘政治风险可能影响供应链稳定和市场需求。
你可能感兴趣
2026年三季报点评26Q3收入同比高增长,盈利能力环比显著修复
华创证券2026-10-31
富临精工 2026年三季报点评 顺价 降本 盈利能力环比显著修复 业绩超预
未知机构2026-10-27
吉利汽车2026年三季报点评:核心利润同环比改善,盈利能力持续提升
西部证券2026-11-03
2019年三季报点评:海外客户销售占比持续增长,盈利能力环比改善
轻工制造华创证券2019-10-25
2026年三季报业绩点评报告:AI驱动业绩兑现,盈利能力持续修复
信息技术华龙证券2026-10-23
公司事件点评报告:二季度业绩环比修复,盈利能力有望持续改善
轻工制造华鑫证券2022-08-26
2024年三季报点评:硅片盈利能力修复,业绩环比大幅减亏
基础化工华创证券2024-11-06
2022年三季报点评:盈利能力环比改善,静待业绩后续修复
轻工制造民生证券2022-10-26
2026年三季报点评:Q3营收25亿元/同比+711%,盈利能力同环比继续高增
东吴证券2026-11-02
2026年三季报点评:Q3归母净利润31亿元超预期,盈利能力同环比继续高增
建筑建材东吴证券2026-11-02