猜你想问
洞藏系列对迎驾贡酒收入增长有何贡献?
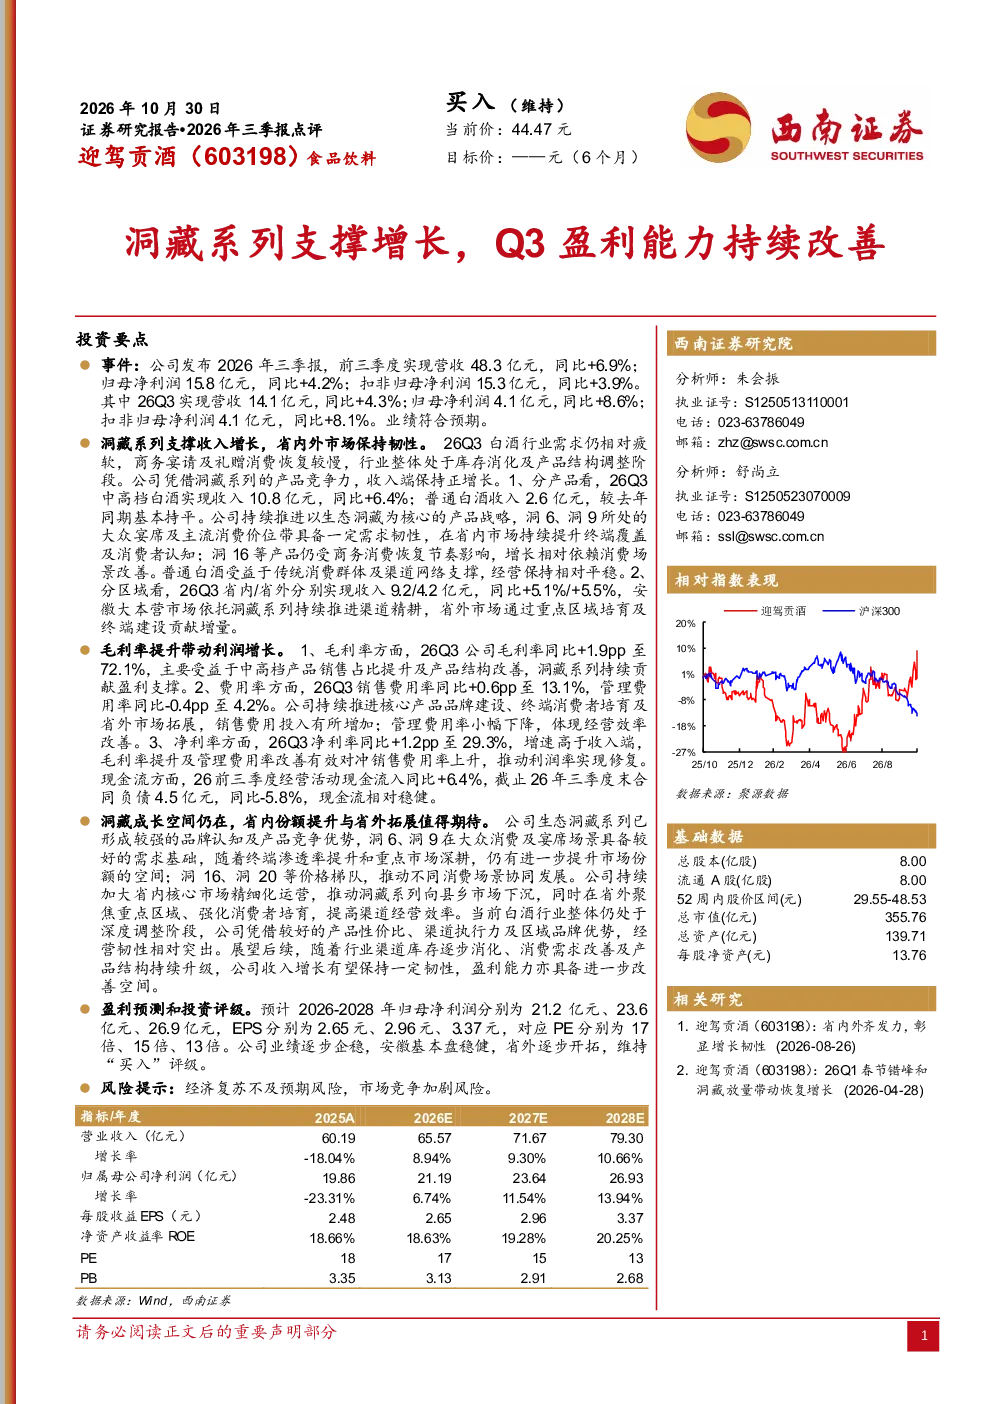
2026年Q3白酒行业需求疲软,迎驾贡酒凭借洞藏系列产品竞争力实现收入正增长。中高档白酒收入10.8亿元(同比+6.4%),普通白酒收入2.6亿元(基本持平)。洞藏系列(洞6、洞9)在省内市场需求韧性较强,省外市场依赖商务消费恢复。省内/省外收入分别为9.2亿元(+5.1%)和4.2亿元(+5.5%)。省内市场份额提升与省外拓展是洞藏系列未来成长空间的关键。
白酒行业目前的发展趋势如何?
2026年Q3白酒行业需求疲软,但迎驾贡酒通过产品结构优化实现收入增长。中高档白酒占比提升及产品结构改善推动毛利率同比+1.9pp至72.1%。行业整体需消化库存,消费需求有待改善,但中高端产品仍有市场空间。省内市场对洞藏系列需求稳定,省外市场需持续培育商务消费。
研报主要分析了迎驾贡酒的哪些方面?
研报重点分析了迎驾贡酒2026年Q3业绩,关注洞藏系列对收入增长的支撑作用。报告指出省内市场对洞藏系列需求韧性较强,省外市场依赖商务消费恢复。同时分析了盈利能力改善,毛利率提升、费用率优化推动净利率同比+1.2pp至29.3%。公司凭借产品性价比、渠道执行力及区域品牌优势,经营韧性突出。
当前白酒市场的现状如何?
2026年Q3白酒行业需求疲软,但部分企业通过产品差异化实现增长。迎驾贡酒中高档白酒收入10.8亿元(同比+6.4%),普通白酒收入基本持平。洞藏系列在省内市场表现稳定,省外市场依赖商务消费。行业库存消化和消费需求改善是未来关键,中高端产品占比提升是趋势。
研报提示了哪些投资风险?
研报提示经济复苏不及预期和市场竞争加剧是主要风险。经济复苏不及预期可能影响白酒消费需求,特别是商务消费恢复依赖经济整体好转。市场竞争加剧可能压缩利润空间,需关注行业龙头企业的竞争策略。当前白酒行业需应对库存消化和消费需求改善的挑战。
你可能感兴趣
2026年三季报点评:洞藏势能良好,Q3保持稳健增长
食品饮料东吴证券2026-11-02
洞藏系列持续放量,盈利能力表现亮眼
食品饮料国联证券2023-08-20
2020年年报及2021年一季报点评:盈利能力稳步提升,洞藏系列表现较好
食品饮料国信证券2021-04-26
2026年三季报点评:Q3低温增长韧性延续,费投改善支撑盈利提升
食品饮料西南证券2026-10-30
2026年三季报点评:Q3利润增长提速,输变电主业盈利持续改善
电气设备东吴证券2026-10-22
洞藏系列产品和区域双增长,盈利能力持续提升
德邦证券2023-08-20
2026年三季报点评:盈利能力显著改善,美妆收入Q3同增37%
基础化工东吴证券2026-10-29
洞藏系列持续发力,带动公司盈利水平上行
食品饮料中泰证券2023-10-31
2026年三季报点评:U8高增带动结构升级,Q3盈利能力持续提升
食品饮料西南证券2026-10-28
2025年报及2026年一季报点评:Q1率先恢复增长,洞藏韧性、省内强势
食品饮料东吴证券2026-04-23