猜你想问
U8销量增长对燕京啤酒有何影响?
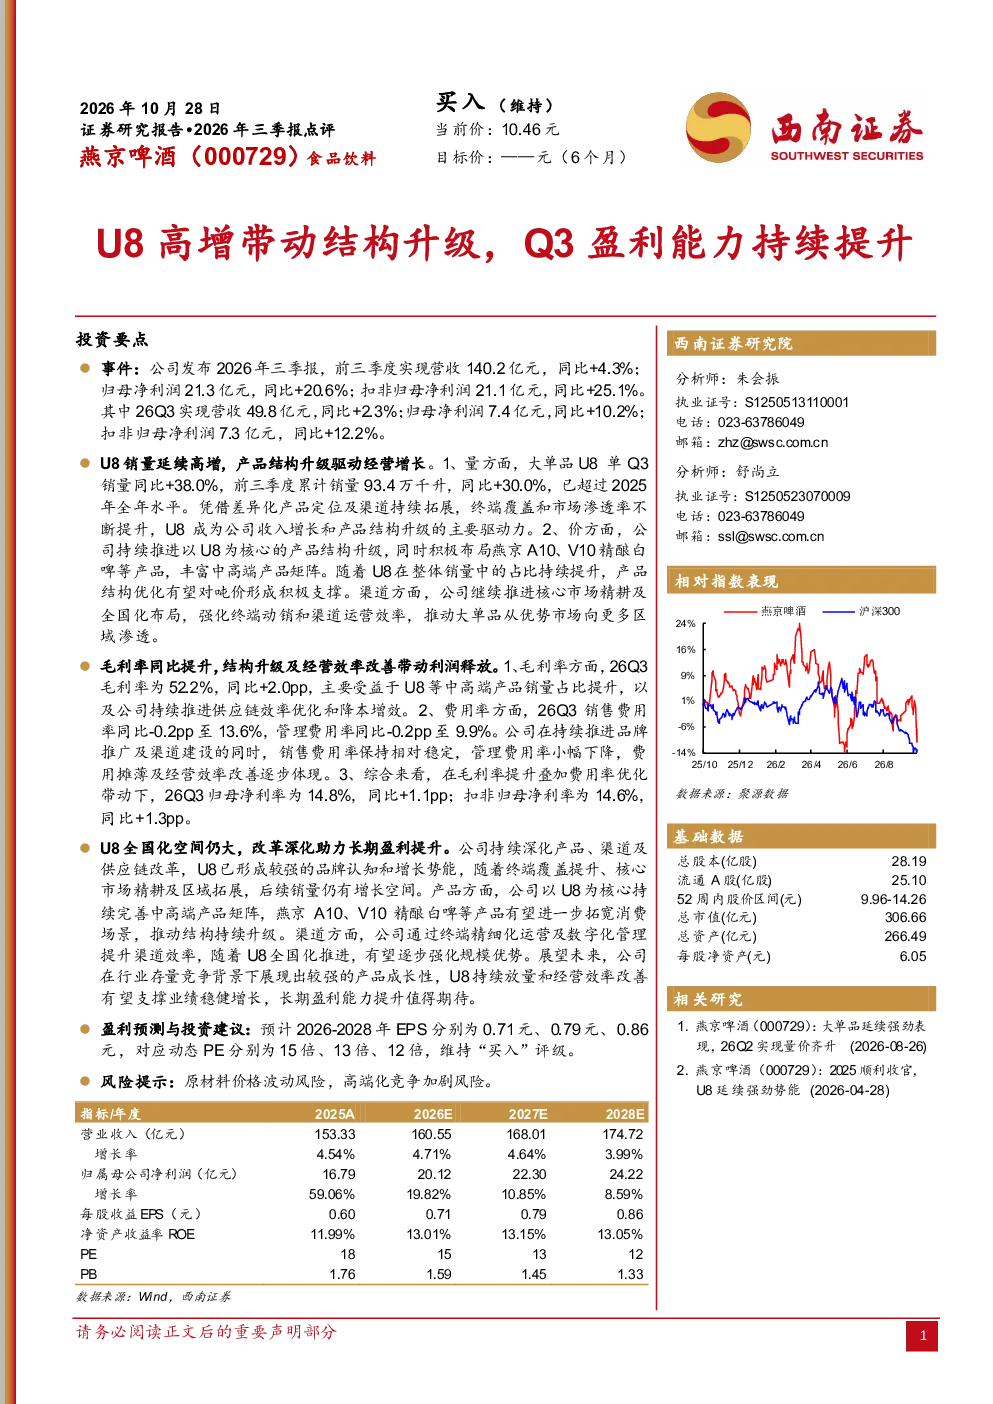
U8销量高增显著推动燕京啤酒收入增长和产品结构优化。单Q3销量同比增长38.0%,前三季度累计销量达93.4万千升,同比增长30.0%,已超2025年全年水平。U8凭借差异化定位及渠道拓展成为主要驱动力,同时公司布局燕京A10、V10等中高端产品丰富矩阵,优化吨价。渠道方面,通过核心市场精耕及全国化布局强化终端动销和效率,推动U8向更多区域渗透,促进整体业绩提升。
食品饮料行业发展趋势如何?
食品饮料行业正经历结构性升级,中高端产品需求增长明显。企业通过产品创新、渠道优化和供应链改革提升竞争力。燕京啤酒的U8成功案例表明,差异化定位和全国化布局是关键增长点。未来,终端精细化运营、数字化管理及品牌建设将持续推动行业向规模化和高附加值方向发展,中高端产品占比提升成为普遍趋势。
报告重点分析了哪些方面?
报告重点分析了燕京啤酒的产品结构升级、渠道改革及盈利能力提升。核心观点包括U8销量高增驱动收入增长,中高端产品布局优化吨价,渠道效率提升推动全国化。同时,报告关注到毛利率同比提升2.0个百分点至52.2%,销售及管理费用率分别下降0.2个百分点至13.6%和9.9%,归母净利率同比提升1.1个百分点至14.8%,显示经营效率改善。
当前市场对燕京啤酒有何评价?
市场普遍关注燕京啤酒的产品创新和渠道改革成效。U8的成功表现了公司在行业存量竞争中的产品成长性,其持续放量与经营效率改善将支撑业绩稳健增长。报告认为,公司通过深化产品、渠道及供应链改革已形成较强品牌认知和增长势能,未来终端覆盖提升、核心市场精耕及区域拓展将推动销量增长。燕京啤酒正逐步强化规模优势,长期盈利能力提升值得期待。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动和高端化竞争加剧。原材料价格波动可能影响生产成本,进而影响利润水平;高端化竞争加剧则可能压缩中高端产品的市场份额,对业绩增长构成压力。此外,行业竞争加剧也可能导致价格战,影响整体盈利能力。投资者需关注这些风险因素对燕京啤酒未来发展的潜在影响。