猜你想问
这份研报主要分析了哪些行业?
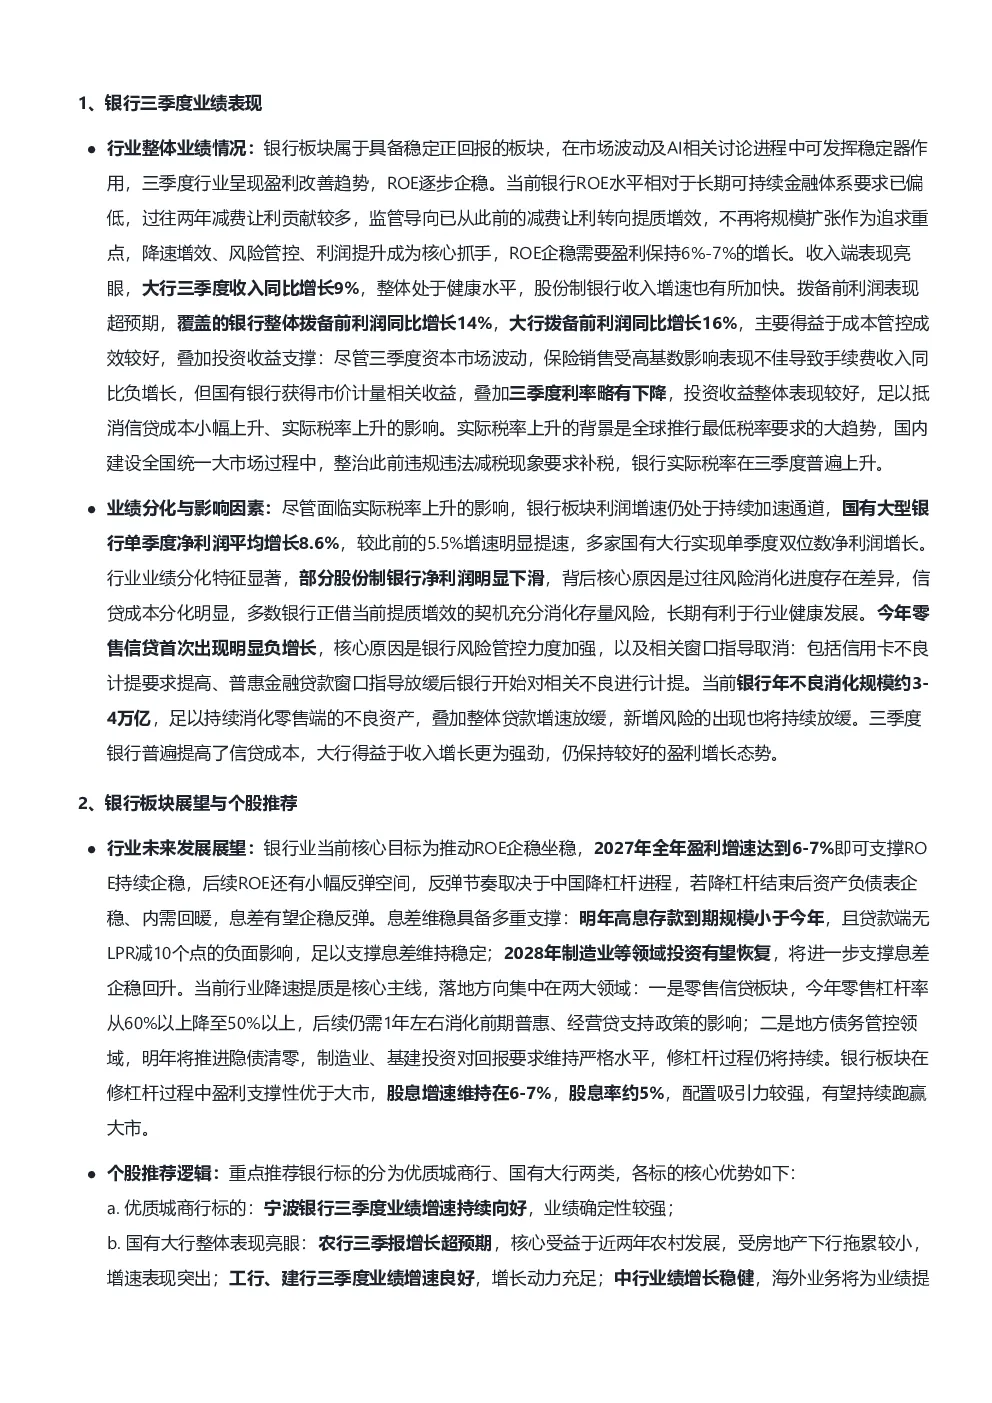
这份研报主要分析了银行、保险、油运和航空板块的行业动态。银行板块关注三季度盈利改善和ROE企稳,保险板块分析盈利端和负债端表现,油运板块探讨短期交易逻辑和中长期上行周期,航空板块则聚焦油价下跌受益标的。
银行板块未来发展趋势如何?
银行板块核心目标为ROE企稳,预计2027年盈利增速6-7%即可支撑ROE持续企稳。息差维稳具备多重支撑,降速提质是核心主线,聚焦零售信贷和地方债务管控领域。银行板块在修杠杆过程中盈利支撑性优于大市,股息率约5%,配置吸引力较强。
报告重点分析了哪些方向?
报告重点分析了各板块的业绩情况、未来展望和投资建议。银行板块关注业绩分化和ROE企稳路径,保险板块分析盈利端和负债端表现,油运板块探讨短期交易逻辑和中长期上行周期,航空板块则聚焦油价下跌受益标的。
当前市场对金融交运板块的判断是什么?
当前市场对金融交运板块呈现分化态势。银行板块整体盈利改善但存在业绩分化,保险板块盈利符合预期但新业务价值增速承压,油运板块受地缘政治影响波动较大但中长期仍处上行周期,航空板块则受益于油价下跌但面临深度亏损预期。各板块需关注不同的发展趋势和风险因素。
研报提示了哪些风险?
研报提示各板块需关注不同风险。银行板块需关注业绩分化风险和息差收窄压力,保险板块需关注新业务价值增速下滑风险,油运板块需关注地缘政治波动风险,航空板块需关注油价波动风险和行业亏损预期。投资者需结合各板块基本面和宏观环境综合判断投资策略。
你可能感兴趣
大摩闭门会-周期论剑-交运、工业、原材料行业更新
建筑建材大摩2026-09-23
大摩闭门会周期论剑金融电力设备工业机器人行业更新20270622
未知机构2027-06-22
大摩周期闭门会:金融、房地产、光伏和交运行业更新-纪要
未知机构2025-09-03
大摩闭门会 周期论剑:宁德时代、汽车、原材料行业更新
交运设备大摩2026-10-28
大摩闭门会金融原材料交运行业更新20251217
未知机构2025-12-17
大摩闭门会:金融、房地产、交运、光伏行业更新 250903
未知机构2025-09-04
大摩闭门会金融汽车交运电力物管行业更新20260121
未知机构2026-01-21
大摩闭门会原材料金融交运行业更新260114
未知机构2026-01-16
011 大摩闭门会金融汽车工业交运行业更新20260709
未知机构2026-07-09
大摩闭门会:金融、交运、汽车、铀行业更新 260617
未知机构2026-06-18