猜你想问
这份研报主要讲了什么内容?
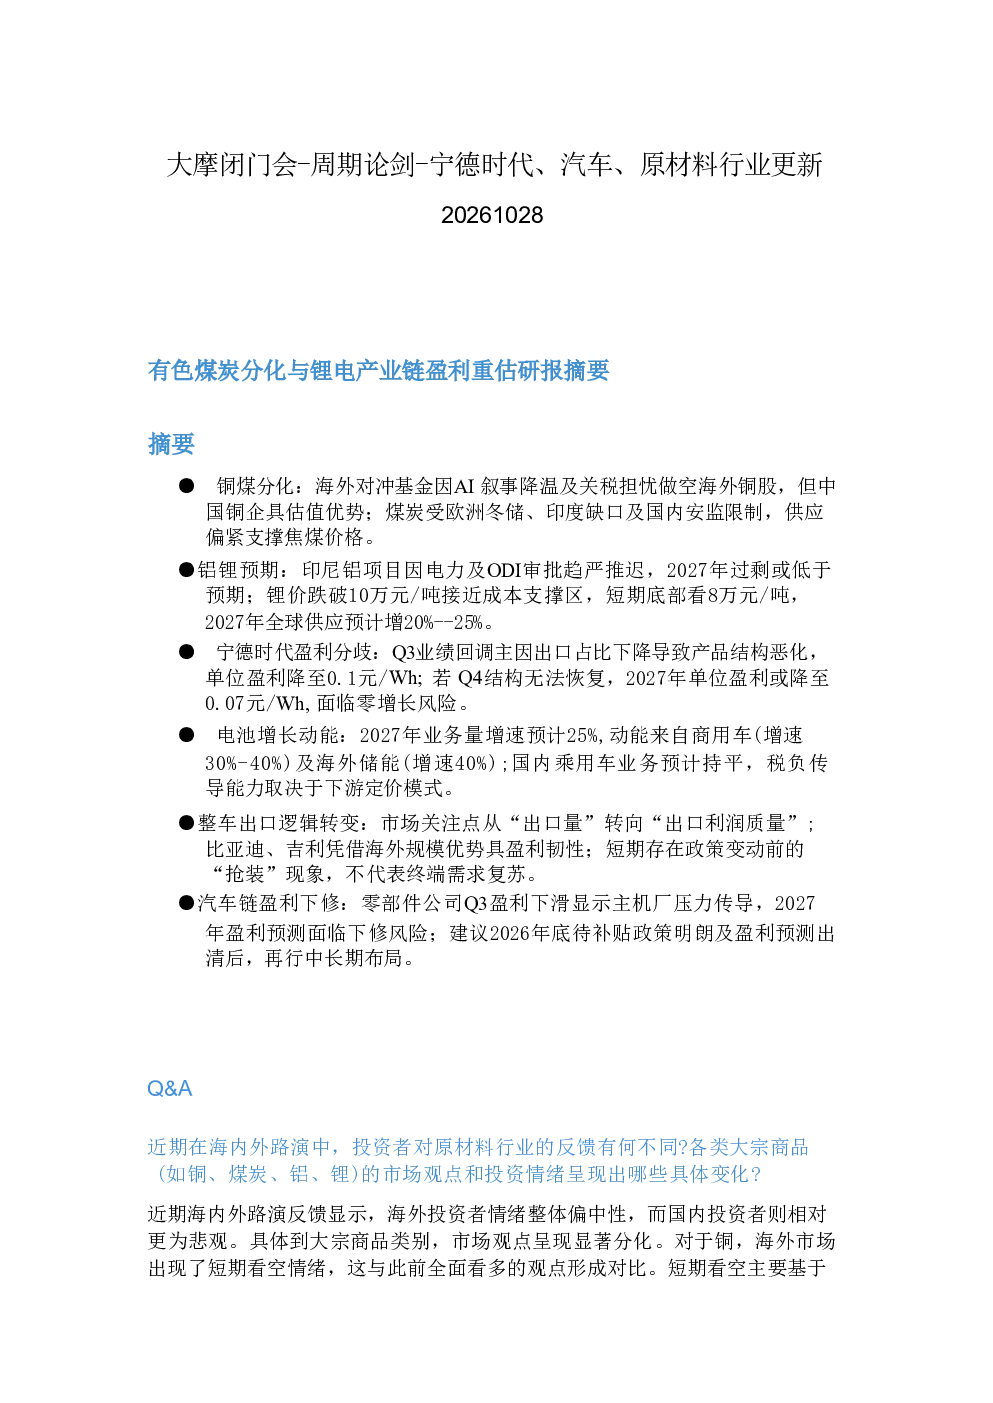
这份研报主要分析了宁德时代、汽车及原材料行业的最新动态。报告重点关注铜煤分化,指出海外铜股受AI叙事降温及关税担忧影响,而中国铜企估值优势明显;煤炭方面,欧洲冬储、印度缺口及国内安监限制导致供应偏紧,焦煤价格受支撑。此外,报告还探讨了铝锂预期,印尼铝项目推迟导致2027年供应过剩或低于预期,锂价跌破10万元/吨接近成本支撑区。宁德时代的盈利分歧是报告核心,Q3业绩回调主因是出口占比下降导致产品结构恶化,2027年盈利面临风险。电池增长动能方面,预计2027年业务量增速25%,主要来自商用车及海外储能。整车出口逻辑转变,关注点从出口量转向出口利润质量,比亚迪、吉利凭借海外规模优势具盈利韧性。汽车链盈利下修,零部件盈利下滑显示主机厂压力传导,2027年盈利预测面临下修风险。投资建议指出2026年底待补贴政策明朗及盈利预测出清后,再行中长期布局。
报告对铜煤行业的发展趋势有何分析?
报告对铜煤行业的发展趋势进行了详细分析。在铜方面,海外对冲基金做空海外铜股,而中国铜企估值优势明显,显示出国内铜企的竞争优势。在煤炭方面,欧洲冬储、印度缺口及国内安监限制导致供应偏紧,焦煤价格受支撑。预计2027年非法及超产产量将减少至少10%(2亿吨),这将进一步支撑煤炭价格。报告还指出,铜煤行业的未来走势将受到全球宏观经济、供需关系及政策调控等多方面因素的影响,投资者需密切关注相关动态。
宁德时代的盈利情况如何?
宁德时代的盈利情况存在分歧。报告指出,Q3业绩回调主因是出口占比下降导致产品结构恶化,单位盈利降至0.1元/Wh。2027年盈利面临风险,若Q4结构无法恢复,单位盈利或降至0.07元/Wh,面临零增长风险。报告还分析了宁德时代的财务细节,如市盈率、客户返利及税费影响等,指出基于下调后盈利预期(2027年1000亿),估值便宜,股东回报率可达7%-8%。这些信息显示宁德时代的盈利情况存在不确定性,投资者需谨慎评估相关风险。
报告对汽车行业市场现状有何判断?
报告对汽车行业市场现状进行了综合判断。报告指出,整车出口逻辑转变,关注点从出口量转向出口利润质量,比亚迪、吉利凭借海外规模优势具盈利韧性。短期“抢装”现象不代表终端需求复苏,长期或强化龙头企业优势。汽车链盈利下修,零部件盈利下滑显示主机厂压力传导,2027年盈利预测面临下修风险。这些信息表明汽车行业市场现状复杂多变,竞争激烈,投资者需关注龙头企业及行业发展趋势。
研报提示了哪些风险?
研报提示了多个风险点。宁德时代的盈利面临风险,若Q4结构无法恢复,单位盈利或降至0.07元/Wh,面临零增长风险。汽车链盈利下修,零部件盈利下滑显示主机厂压力传导,2027年盈利预测面临下修风险。此外,海外投资者对中国汽车行业的看法态度变化,从极度悲观转向相对乐观,但仍关注资金流向,关注焦点是出口盈利质量(比亚迪、吉利),技术优势如何转化为利润。这些风险提示提醒投资者需谨慎评估相关风险,做好投资决策。