猜你想问
adidas 2026Q3季报核心数据有哪些?
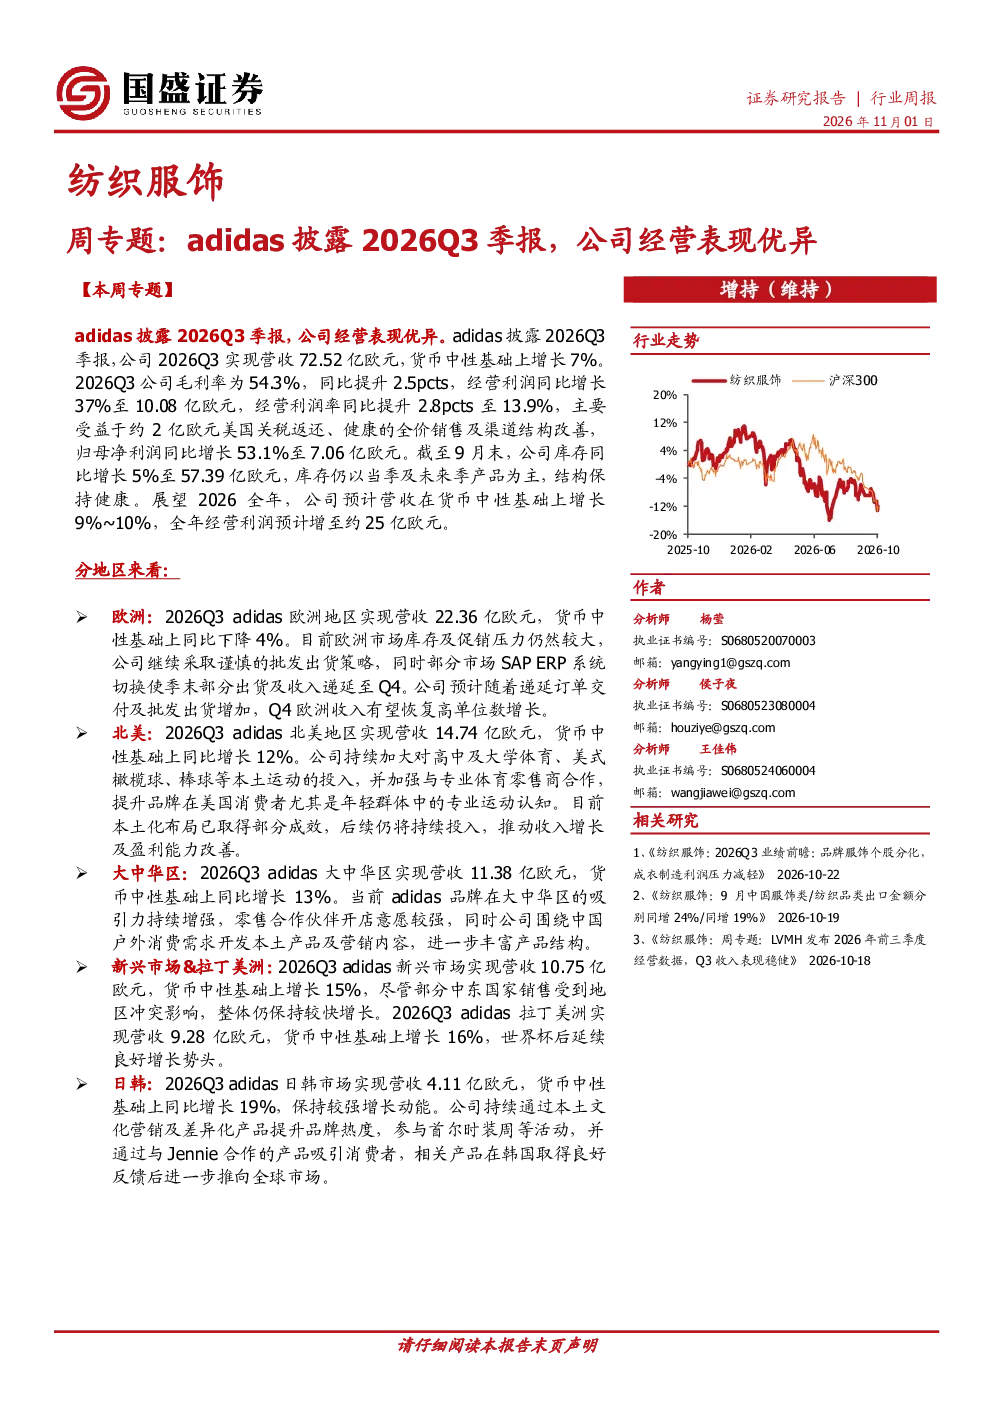
adidas 2026Q3季报显示,公司营收72.52亿欧元,货币中性增长7%,毛利率提升至54.3%,同比增加2.5个百分点。经营利润达10.08亿欧元,同比增长37%,经营利润率提升至13.9%。主要增长动力包括约2亿欧元的美国关税返还、全价销售策略及渠道结构优化。归母净利润为7.06亿欧元,同比增长53.1%。尽管库存同比增长5%至57.39亿欧元,但结构保持健康。
纺织服装行业近期发展趋势如何?
纺织服装行业近期呈现多元化发展趋势。品牌服饰领域,本土品牌通过强化品牌认知和丰富产品结构实现增长,如adidas在大中华区营收同比增长13%。同时,制造业企业关注边际预期变化,通过技术创新提升竞争力。黄金珠宝赛道则持续关注强α标的表现。原材料方面,长绒棉价格同比上涨13%,国内棉价高于外棉。整体看,行业在渠道结构优化和本土化营销方面表现突出,但需关注消费环境波动等风险。
adidas 2026Q3季报哪些区域表现突出?
adidas 2026Q3季报显示,区域表现呈现分化特征。北美营收同比增长12%,主要得益于本土运动投入和品牌认知提升。大中华区营收增长13%,品牌吸引力增强,本土产品和营销策略成效显著。新兴市场与拉丁美洲受世界杯影响延续增长,营收分别增长15%和16%。日韩市场营收增长19%,本土文化营销和差异化产品推动增长。欧洲市场表现相对疲软,营收同比下降4%,但预计Q4将恢复增长。
当前纺织服饰板块市场表现如何?
当前纺织服饰板块跑输大盘,华利集团、七匹狼、九牧王等个股涨跌幅居前。板块整体面临消费力疲软及门店扩张不及预期的风险,但部分企业通过渠道结构优化和本土化营销实现稳健增长。行业原材料成本上升,长绒棉价格同比上涨13%,对利润端形成一定压力。整体看,板块需关注消费环境波动、电商业务建设及汇率波动等风险因素。
adidas 2026Q3季报存在哪些风险提示?
adidas 2026Q3季报提示多项风险因素。首先,消费力疲软及消费环境波动可能影响业绩表现。其次,门店扩张若不及预期,将影响营收增长。此外,电商业务建设若进展缓慢,可能错失线上市场机遇。管理层团队优化不及预期也可能影响长期竞争力。最后,汇率波动风险需持续关注,尤其对跨国经营企业而言,可能影响财务报表表现。