猜你想问
这份研报的核心内容是什么?
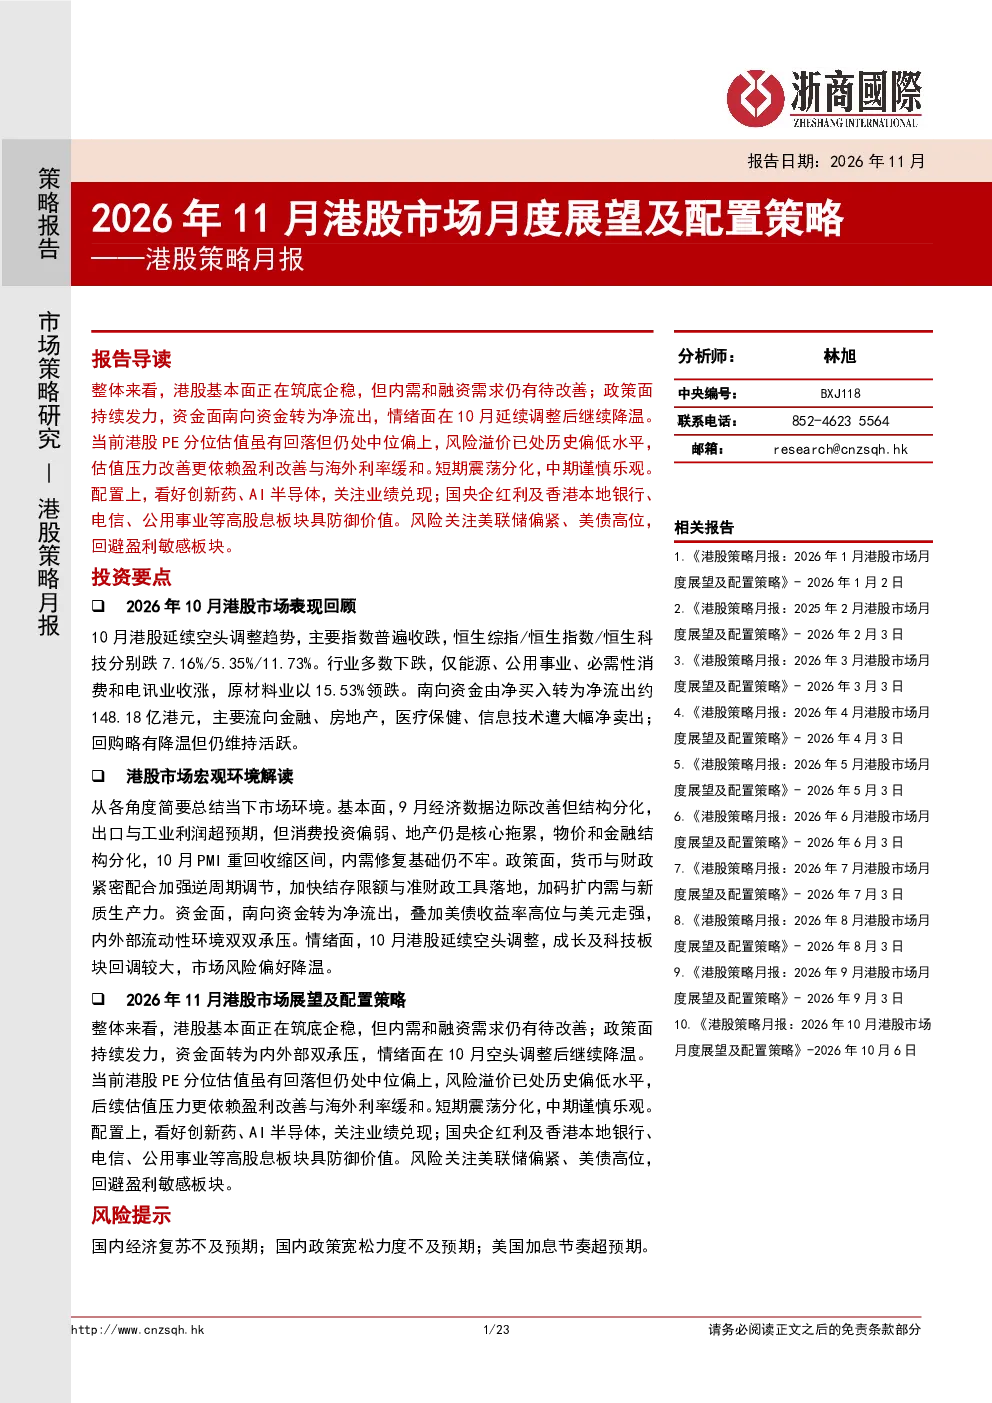
本报告分析港股基本面正在筑底企稳,但内需和融资需求仍有待改善。政策面持续发力,货币与财政配合加强逆周期调节,扩大国内需求,加强经济稳增长基础。资金面转为内外部双承压,南向资金由净流入转为净流出,叠加美债收益率高位与美元走强,内外部流动性环境承压。情绪面在10月空头调整后继续降温。报告还指出10月港股主要指数普遍收跌,南向资金净流出约148.18亿港元,主要流向金融、房地产,医疗保健、信息技术遭大幅净卖出。9月出口、进口、工业增加值、工业企业利润、CPI、PPI、新增社融等关键数据表现及10月PMI数据也进行了分析。
报告看好哪些赛道或行业发展趋势?
报告看好创新药、AI半导体赛道,关注业绩兑现的板块。国央企红利及香港本地银行、电信、公用事业等高股息板块具防御价值。这些配置方向基于港股市场短期震荡分化,中期谨慎乐观的判断,以及内外部环境变化对相关行业的影响分析。
报告重点分析了哪些方向?
报告重点分析了港股市场的基本面、政策面、资金面、情绪面及关键数据表现。具体包括港股市场短期震荡分化,中期谨慎乐观的判断,以及南向资金流向、主要指数表现、宏观经济数据等。此外,还分析了不同板块的投资价值及潜在风险。
目前港股市场的现状如何判断?
港股市场目前处于短期震荡分化阶段,基本面正在筑底企稳,但内需和融资需求仍有待改善。政策面持续发力,但资金面转为内外部双承压,南向资金由净流入转为净流出,叠加美债收益率高位与美元走强,内外部流动性环境承压。情绪面在10月空头调整后继续降温。
研报提示了哪些风险?
研报提示的风险关注美联储偏紧、美债高位,以及内外部流动性环境双双承压。此外,港股市场短期震荡分化,部分板块可能存在盈利敏感问题,需回避。报告还指出,港股市场短期震荡分化,中期谨慎乐观,但需关注政策、资金、情绪等多方面变化对市场的影响。
你可能感兴趣
港股策略月报:2024年11月港股市场月度展望及配置策略
浙商国际2024-11-04
港股策略月报:2025年11月港股市场月度展望及配置策略
浙商国际2025-11-03
港股策略月报:2023年11月港股市场月度展望及配置建议
浙商国际金融控股2023-11-03
港股策略月报:2026年10月港股市场月度展望及配置策略
浙商国际金融控股2026-10-06
港股策略月报:2026年4月港股市场月度展望及配置策略
浙商国际金融控股2026-04-02
港股策略月报:2026年9月港股市场月度展望及配置策略
浙商国际金融控股2026-09-03
港股策略月报:2026年1月港股市场月度展望及配置策略
浙商国际金融控股2026-01-02
债券策略月报:2024年11月美债市场月度展望及配置策略
浙商国际金融控股2024-11-04
港股策略月报:2025年6月港股市场月度展望及配置策略
浙商国际金融控股2025-06-03
港股策略月报:2023年3月港股市场月度展望及配置建议
浙商国际金融控股2023-03-03