猜你想问
妙可蓝多2026年三季报核心数据有哪些?
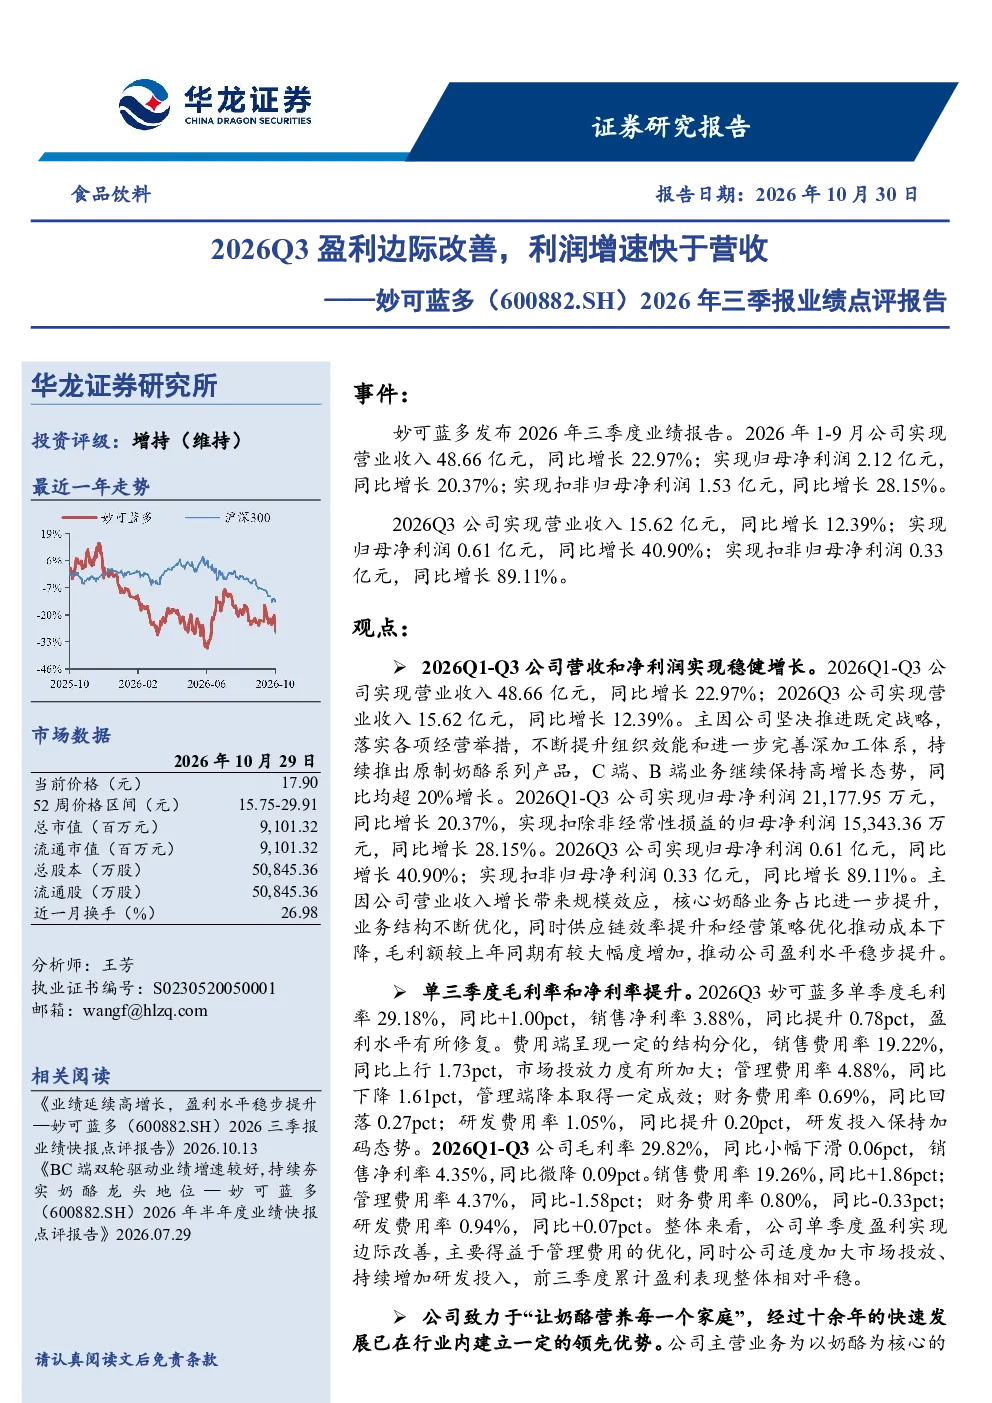
妙可蓝多2026年三季报显示公司营收和净利润实现稳健增长。2026年1-9月,公司实现营业收入48.66亿元,同比增长22.97%;归母净利润2.12亿元,同比增长20.37%;扣非归母净利润1.53亿元,同比增长28.15%。单三季度表现更为突出,营业收入15.62亿元,同比增长12.39%;归母净利润0.61亿元,同比增长40.90%;扣非归母净利润0.33亿元,同比增长89.11%。盈利边际改善主要得益于规模效应、业务结构优化、供应链效率提升、成本下降以及毛利额增加。单季度毛利率和净利率提升,2026Q3毛利率29.18%(同比+1.00pct),销售净利率3.88%(同比+0.78pct)
食品饮料行业奶酪赛道发展趋势如何?
妙可蓝多所在的奶酪赛道属于食品饮料行业中的新兴增长领域,受益于消费者健康意识提升和消费升级,奶酪产品需求持续增长。妙可蓝多作为行业龙头,已建立显著的市场领先优势,通过“13434”奶酪生态战略,完善奶酪、乳脂、乳清三大品类布局,对应开发成长营养、膳食营养、运动营养、功能营养四大营养体系,持续强化产品创新竞争力。公司依托内蒙蒙牛全球研发创新中心,深化产学研合作,推动奶酪产品从C端向B端拓展,行业整体未来增长空间广阔
研报对妙可蓝多重点分析了哪些方面?
研报重点分析了妙可蓝多2026年三季报的业绩表现和公司战略布局。业绩方面,报告详细解读了公司营收、净利润、毛利率、净利率等关键财务数据,特别是单三季度盈利边际显著改善,扣非归母净利润同比增长89.11%。战略方面,报告阐述了公司“让奶酪营养每一个家庭”的使命,以及“13434”奶酪生态战略的具体内容,包括产品品类布局和营养体系开发,同时分析了公司通过现代化精深加工新工厂强化产品创新竞争力的举措
当前奶酪市场现状如何判断?
当前奶酪市场正处于快速发展阶段,消费者对奶酪的认知度和接受度不断提升,推动市场规模持续扩大。妙可蓝多凭借其品牌优势和产品创新能力,在奶酪市场中占据领先地位。然而,市场竞争也在加剧,国内外品牌纷纷布局奶酪赛道,对行业龙头形成一定挑战。同时,食品安全问题也是行业需要关注的重点,企业需持续加强品控管理,确保产品质量安全
研报提示了哪些投资风险?
研报提示了妙可蓝多面临的主要投资风险,包括食品安全风险,若出现产品质量问题可能对公司品牌形象和经营造成负面影响;消费复苏不及预期风险,宏观经济波动可能影响消费者购买力,进而影响公司业绩;新品推广不及预期风险,公司持续推出新产品以满足市场需求,但若新品推广效果不佳可能影响收入增长;市场竞争加剧风险,随着行业进入成熟阶段,竞争将更加激烈,可能压缩公司利润空间;成本上升风险,原材料价格波动和人工成本上升可能影响公司盈利能力