猜你想问
农业银行2026年三季报核心内容有哪些?
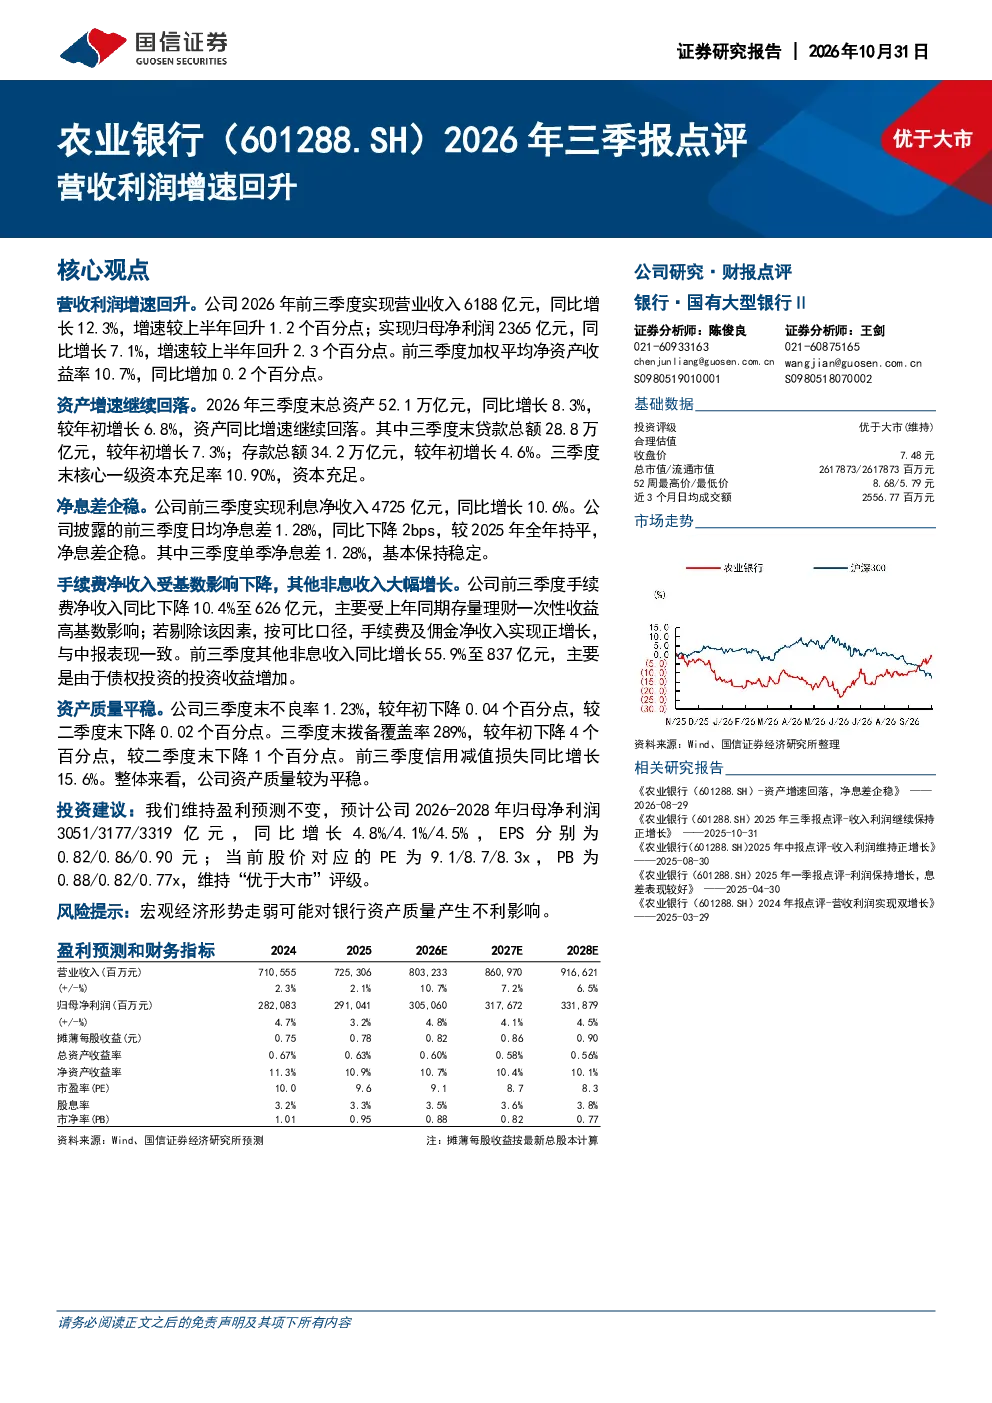
农业银行2026年前三季度营收利润增速回升,归母净利润同比增长7.1%,增速较上半年回升2.3个百分点;加权平均净资产收益率同比增加0.2个百分点至10.7%。总资产同比增长8.3%,净息差企稳,前三季度日均净息差1.28%。手续费净收入受基数影响下降10.4%,但剔除该因素后实现正增长;其他非息收入同比增长55.9%。资产质量平稳,三季度末不良率1.23%,拨备覆盖率289%
银行业发展趋势如何?
银行业整体面临经济结构调整与金融科技冲击,但大型银行凭借规模优势与客户基础仍保持稳健。监管政策趋严,推动行业数字化转型,非息收入占比提升成为关键趋势。部分银行受房地产风险影响资产质量承压,但头部银行通过多元化业务与风险控制展现出较强韧性。未来,服务实体经济与科技赋能将是行业发展的双引擎
报告重点分析了哪些方面?
报告重点分析了农业银行营收利润增速回升的原因,包括净息差企稳、非息收入增长以及资产质量平稳。同时,报告关注了手续费净收入受基数影响下降的问题,以及剔除该因素后的正增长趋势。此外,报告还分析了总资产增速回落、不良率与拨备覆盖率等关键财务指标
当前市场对农业银行有何判断?
当前市场对农业银行的判断主要基于其稳健的财务表现与资产质量。归母净利润增速回升、净息差企稳以及拨备覆盖率较高显示出其较强的风险抵御能力。尽管手续费净收入受基数影响有所下降,但其他非息收入增长强劲,表明业务结构优化取得成效。投资者关注其未来盈利能力与资产质量稳定性
研报提示了哪些风险?
研报提示的主要风险在于宏观经济形势走弱可能对银行资产质量产生不利影响。经济下行压力可能导致不良贷款增加,进而影响银行的盈利能力与资产安全。此外,利率市场化与金融科技发展也对传统银行业务模式构成挑战,需要关注监管政策变化与市场竞争加剧带来的不确定性
你可能感兴趣
详解重庆银行2026年三季报:息差环比回升,营收利润增速保持双位数
中泰证券2026-10-28
农业银行2026年中报点评:非息收入拉动营收提速,县域贷款增速领先
金融太平洋证券2026-09-20
2026年三季报点评:营收快速增长,汇兑损失略微影响利润增速
东吴证券2026-10-19
营收利润增速均回升-2025年三季报点评
国信证券2025-10-31
2021年三季报点评:利润大幅增长,营收增速回升
金融国信证券2021-10-21
农业银行(601288.SH)2025年中报点评:收入利润维持正增长
国信证券2025-08-30
2026年三季报营收利润保持双位数增长,单季息差环比回升
中泰证券2026-10-30
2026年三季报营收增速环比回升,不良净生成同比下降
中泰证券2026-10-28
2026年三季报营收增速边际向上,拨备环比回升
中泰证券2026-10-30
2026年三季报营收利润增速提升,不良率保持稳定
中泰证券2026-10-30