猜你想问
农业银行2026年中报主要有哪些业绩亮点?
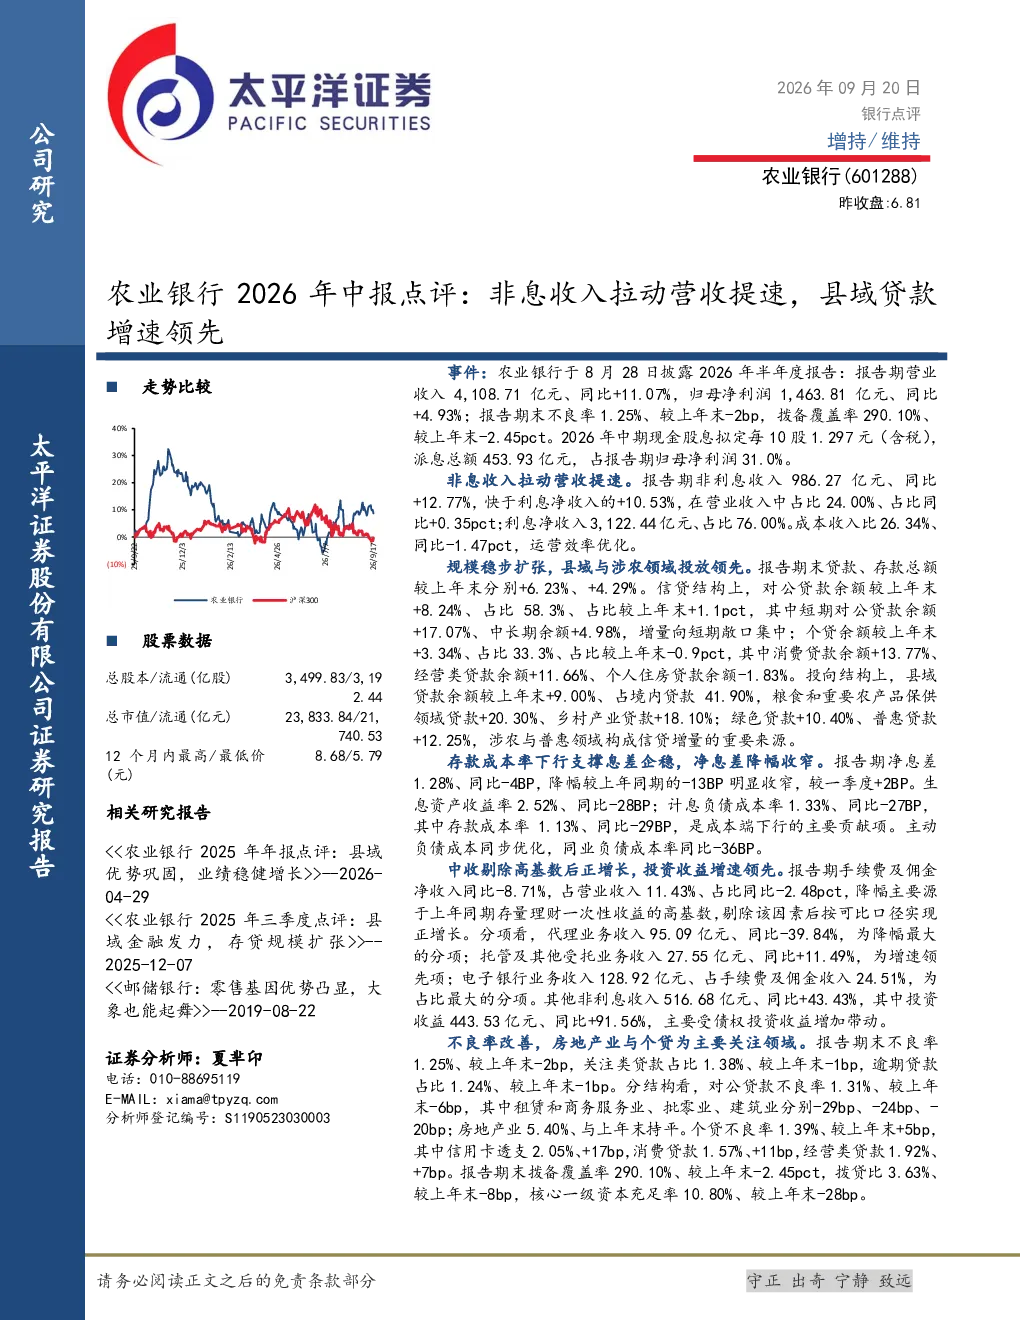
农业银行2026年半年度报告显示,营业收入4,108.71亿元,同比增长11.07%;归母净利润1,463.81亿元,同比增长4.93%。报告期末不良率1.25%,较上年末下降2个基点;拨备覆盖率290.10%。非息收入986.27亿元,同比增长12.77%,快于利息净收入,占比提升至24.00%。成本收入比26.34%,同比改善1.47个百分点。
县域贷款在农业银行2026年中报中的表现如何?
报告期内,县域贷款余额增长9.00%,占境内贷款41.90%,增速领先。投向结构上,粮食和重要农产品保供领域贷款增长20.30%,乡村产业贷款增长18.10%,绿色贷款增长10.40%,普惠贷款增长12.25%,显示银行在支持乡村振兴和绿色金融方面成效显著。
农业银行2026年中报的营收结构有何特点?
非息收入对营收增长贡献突出,同比增长12.77%,占比提升0.35个百分点至24.00%,主要得益于投资收益增长91.56%。利息净收入3,122.44亿元,占比76.00%。成本收入比26.34%,同比改善1.47个百分点,运营效率优化。
农业银行2026年中报的市场现状如何?
净息差1.28%,同比下降4个基点但降幅收窄。生息资产收益率2.52%,计息负债成本率1.33%,存款成本率1.13%,同比均有所下降,主动负债成本优化。不良率1.25%,较上年末下降2个基点,但个贷不良率上升5个基点至1.39%。
农业银行2026年中报存在哪些风险提示?
报告提示市场波动可能影响投资收益,特别是投资收益同比大幅增长91.56%部分受高基数影响。零售资产质量承压,个贷不良率上升5个基点,其中信用卡透支和消费贷款不良率分别上升17和11个基点。拨备覆盖率下降2.45个百分点至290.10%。
你可能感兴趣
江阴银行2022年三季报点评:贷款投放提速,非息收入拖累营收
国泰君安证券2022-10-26
农业银行“业绩秀”:县域金融高速增长,非息收入占比仍低
金融时代商学院2020-04-30
2026年一季报点评:净利息收入高增,非息收入拖累营收
国信证券2026-04-30
江阴银行2022年中报点评:息差较年初上升,非息收入对营收贡献大
国泰君安证券2022-08-15
非息收入表现较好,支撑营收保持同业领先
国盛证券2023-10-27
2025年三季报点评非息支撑营收提速,对公零售均衡发展
华创证券2025-10-31
2026年中报点评:Q2收入同比增长16%,AI基建拉动收入提速
东吴证券2026-08-28
2026年一季报点评息差企稳,非息亮眼,营收业绩增速回正
华创证券2026-04-27
杭州银行2022年一季报点评:非息收入支撑营收,拨备反哺能力强
国泰君安证券2022-04-26
2026年半年报点评:净息差企稳,非息收入拖累营收
金融国信证券2026-08-24