猜你想问
沪农商行2026年三季报核心内容有哪些?
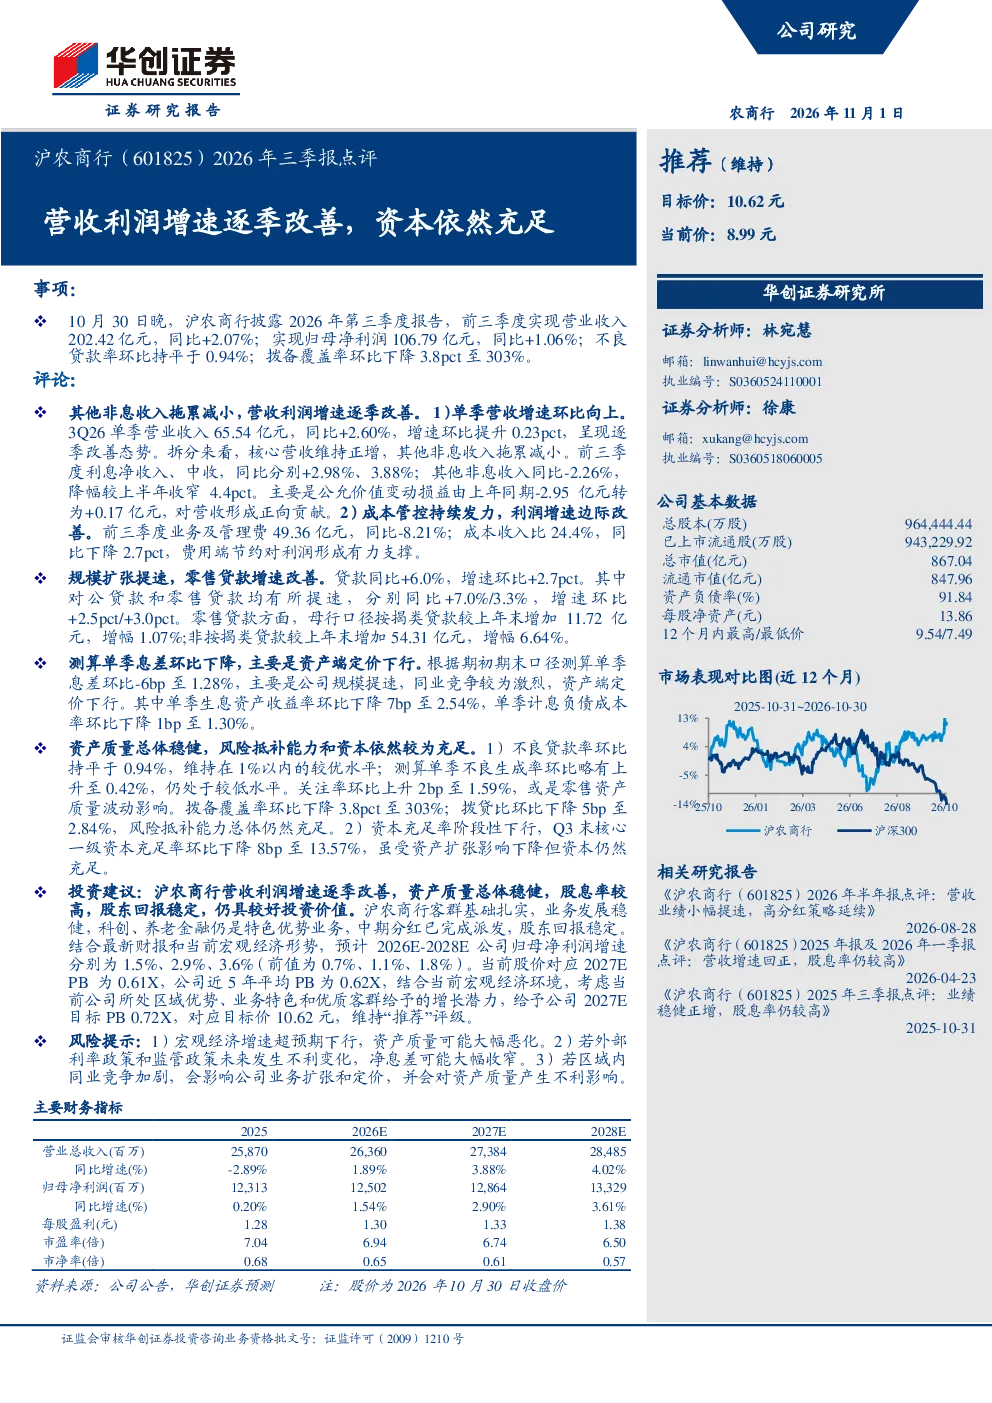
沪农商行2026年三季报显示营收利润增速逐季改善,前三季度营业收入202.42亿元,同比+2.07%;归母净利润106.79亿元,同比+1.06%。单季营收增速环比提升0.23pct至2.60%。业务及管理费同比-8.21%,成本收入比下降2.7pct,费用端节约对利润形成有力支撑。贷款同比+6.0%,增速环比+2.7pct,其中对公贷款和零售贷款均有提速。资产质量总体稳健,不良贷款率维持在1%以内的较优水平,拨备覆盖率环比下降3.8pct至303%
银行业赛道发展趋势如何?
银行业赛道整体呈现数字化转型加速、利率市场化改革深化、风险防控压力加大等趋势。大型银行通过科技赋能提升服务效率,中小银行聚焦区域特色和零售转型。利率市场化改革推动银行净息差收窄,需加强负债成本管理和资产收益提升能力。风险防控方面,不良资产处置和信用风险管理仍是重点,资本充足率要求趋严促使银行优化资本结构。
研报重点分析了哪些方向?
研报重点分析了沪农商行营收利润增速逐季改善的原因,包括费用端节约、规模扩张提速及零售贷款增速改善。报告详细拆解了单季营收、净利润、贷款增速的环比变化,并分析了息差、不良率、拨备覆盖率、资本充足率等关键指标。同时,报告也关注了单季息差环比下降的原因,以及零售资产质量波动对关注率的影响。
当前银行市场现状如何?
当前银行市场面临净息差收窄、资产质量压力、同业竞争加剧等多重挑战。大型银行凭借规模优势稳健发展,中小银行差异化竞争压力增大。数字化转型成为银行提升竞争力的关键,部分银行通过科技赋能实现业务创新。监管政策持续收紧,资本充足率和流动性管理要求提高,促使银行优化资产负债结构和风险管理能力。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济增速超预期下行可能影响信贷质量和银行盈利,外部利率政策和监管政策不利变化可能压缩银行净息差空间,区域内同业竞争加剧可能挤压中小银行利润空间。此外,零售资产质量波动和资本充足率下降也需关注,需警惕不良生成率上升和拨备覆盖率下降对银行风险抵补能力的影响