猜你想问
联芸科技2026年前三季度报告核心内容是什么?
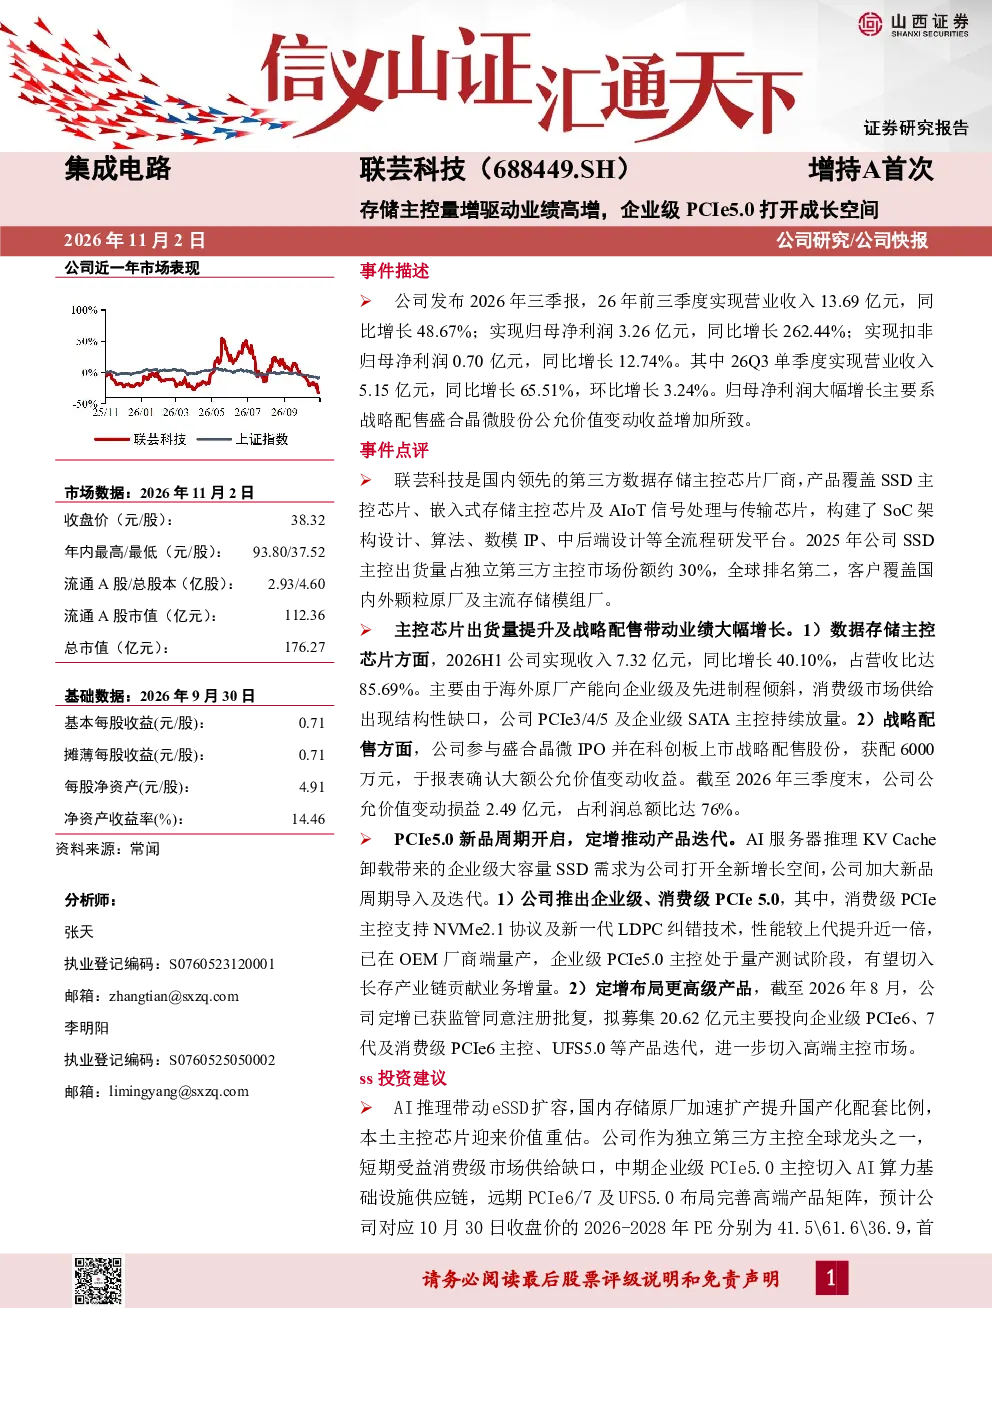
联芸科技发布2026年前三季度报告,业绩大幅增长。公司实现营业收入13.69亿元,同比增长48.67%;归母净利润3.26亿元,同比增长262.44%,主要受战略配售盛合晶微股份公允价值变动收益影响。公司是国内领先的第三方数据存储主控芯片厂商,产品覆盖SSD主控芯片、嵌入式存储主控芯片及AIoT信号处理与传输芯片,2025年SSD主控出货量占独立第三方主控市场份额约30%,全球排名第二。业绩增长主要来自主控芯片出货量提升及战略配售收益。2026年上半年,公司数据存储主控芯片收入7.32亿元,同比增长40.10%,PCIe3/4/5及企业级SATA主控持续放量。战略配售方面,公司获配6000万元盛合晶微股份,公允价值变动损益2.49亿元,占利润总额比达76%。
数据存储主控芯片赛道的发展趋势如何?
AI推理带动eSSD扩容,国内存储原厂加速扩产提升国产化配套比例,本土主控芯片迎来价值重估。PCIe5.0新品周期开启,企业级大容量SSD需求为公司打开增长空间。公司推出消费级和企业级PCIe5.0主控,消费级产品已量产,企业级产品处于量产测试阶段。公司定增拟募集20.62亿元,投向企业级PCIe6、7代及消费级PCIe6主控、UFS5.0等产品迭代,进一步切入高端主控市场。本土主控芯片厂商将受益于国产替代趋势和高端产品需求增长。
研报对联芸科技的重点分析方向有哪些?
研报重点分析了联芸科技的主控芯片出货量提升及战略配售收益对公司业绩增长的驱动作用。公司作为独立第三方主控全球龙头之一,短期受益消费级市场供给缺口,中期企业级PCIe5.0主控切入AI算力基础设施供应链,远期PCIe6/7及UFS5.0布局完善高端产品矩阵。公司推出消费级和企业级PCIe5.0主控,消费级产品已量产,企业级产品处于量产测试阶段。公司定增拟募集20.62亿元,投向企业级PCIe6、7代及消费级PCIe6主控、UFS5.0等产品迭代,进一步切入高端主控市场。
目前数据存储主控芯片市场的现状如何?
公司是国内领先的第三方数据存储主控芯片厂商,产品覆盖SSD主控芯片、嵌入式存储主控芯片及AIoT信号处理与传输芯片,2025年SSD主控出货量占独立第三方主控市场份额约30%,全球排名第二。2026年上半年,公司数据存储主控芯片收入7.32亿元,同比增长40.10%,PCIe3/4/5及企业级SATA主控持续放量。AI推理带动eSSD扩容,国内存储原厂加速扩产提升国产化配套比例,本土主控芯片迎来价值重估。
研报提示了哪些相关风险?
研报提示了企业级PCIe5.0量产不及预期、存储行业周期波动风险、战略配售股份公允价值变动风险。企业级PCIe5.0量产进度可能存在不确定性,存储行业存在周期性波动,战略配售股份的公允价值变动可能影响公司盈利能力。