猜你想问
振江股份最新业绩表现如何?
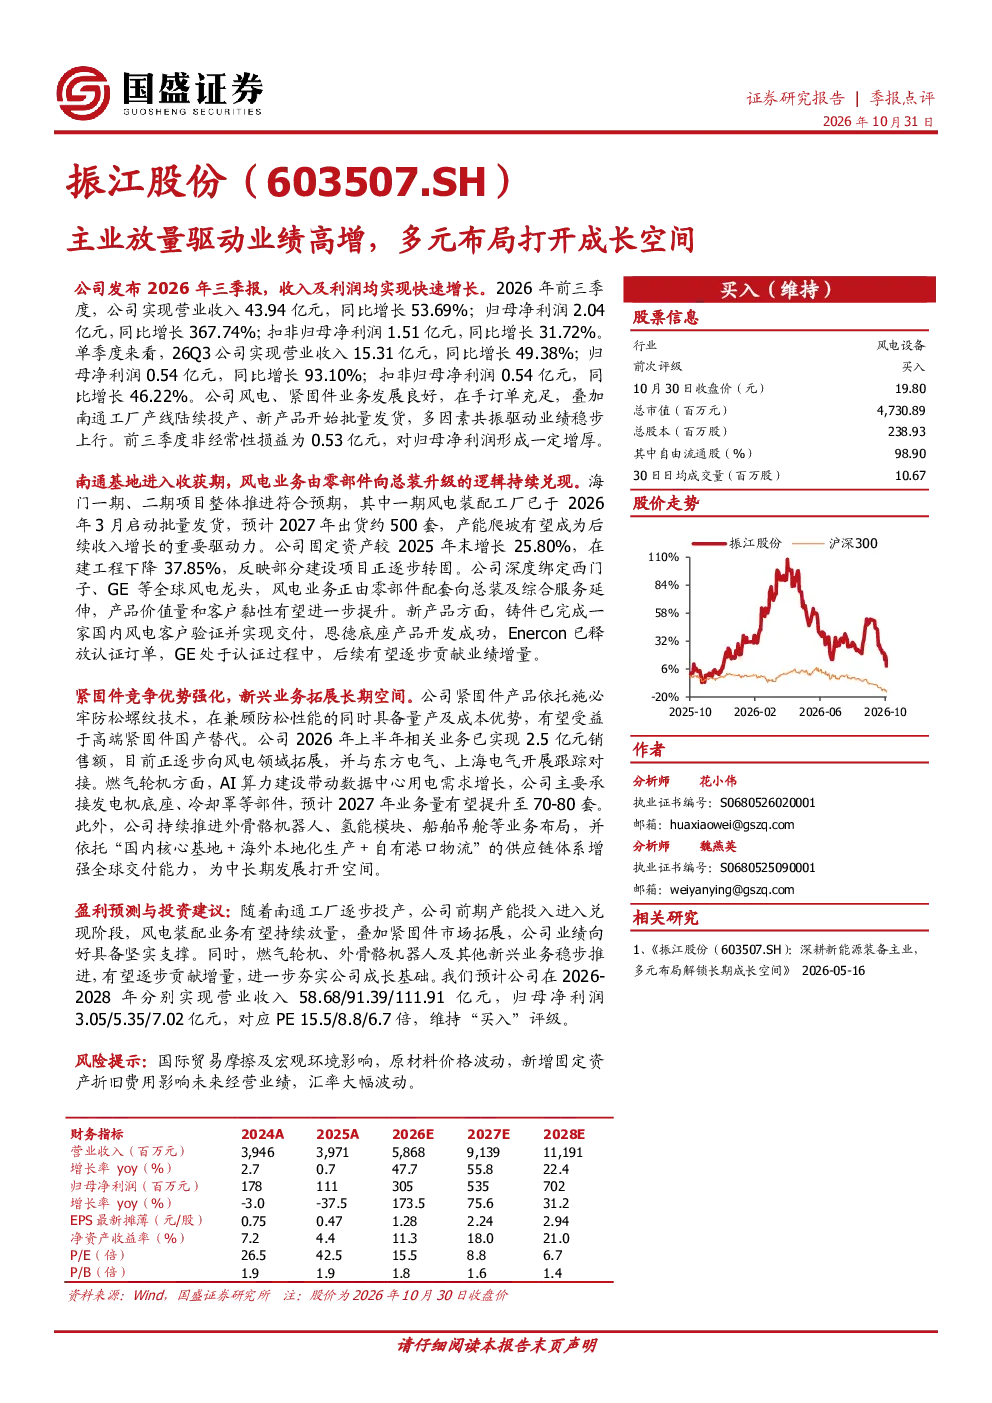
公司2026年前三季度实现营业收入43.94亿元,同比增长53.69%;归母净利润2.04亿元,同比增长367.74%。单季度来看,26Q3营业收入15.31亿元,同比增长49.38%;归母净利润0.54亿元,同比增长93.10%。主要得益于风电业务放量及紧固件业务增长。
振江股份风电业务发展情况?
南通基地进入收获期,海门一期风电装配工厂已于2026年3月启动批量发货,预计2027年出货约500套。公司深度绑定西门子、GE等全球风电龙头,业务由零部件配套向总装及综合服务延伸。新产品方面,铸件已完成一家国内风电客户验证并实现交付,恩德底座产品开发成功,Enercon已释放认证订单,GE处于认证过程中。
紧固件业务前景如何?
依托施必牢防松螺纹技术,产品具备量产及成本优势,有望受益于高端紧固件国产替代。2026年上半年相关业务已实现2.5亿元销售额,正逐步向风电领域拓展,并与东方电气、上海电气开展跟踪对接。燃气轮机业务预计2027年业务量提升至70-80套。
振江股份未来增长潜力?
公司持续推进外骨骼机器人、氢能模块、船舶吊舱等新兴业务布局,依托“国内核心基地+海外本地化生产+自有港口物流”的供应链体系增强全球交付能力。预计2026-2028年公司营业收入分别为58.68/91.39/111.91亿元,归母净利润分别为3.05/5.35/7.02亿元。
振江股份投资风险有哪些?
主要风险包括国际贸易摩擦及宏观环境影响,原材料价格波动,新增固定资产折旧费用影响,汇率大幅波动。公司固定资产较2025年末增长25.80%,在建工程下降37.85%,部分建设项目正逐步转固,需关注折旧费用增加可能。
你可能感兴趣
主业放量驱动业绩高增,多元布局打开成长空间
国盛证券2026-10-31
收入业绩连续高增超预期,多元布局打开新成长空间
建筑建材国盛证券2022-04-26
公司信息更新报告工控主业驱动业绩高增,高速连接器打开成长空间
开源证券2026-10-28
敏实集团(00425.HK)电池盒放量驱动业绩高增,机器人等新兴赛道打开长期成长空间
电气设备国盛证券2025-12-24
首次覆盖报告:电池盒放量驱动业绩高增,机器人等新兴赛道打开长期成长空间
国盛证券2025-12-24
锂矿放量驱动业绩高增,风光扩容打开中长期成长空间
国信证券2026-08-28
2024年半年报点评报告:订单饱满驱动业绩高增,布局商业航天打开成长空间
交通运输华龙证券2024-08-20
激光器主业量利双升,新业务高增与平台化布局打开成长空间——英诺激光公司动态研究报告
华鑫证券2026-09-21
公司动态研究报告:激光器主业量利双升,新业务高增与平台化布局打开成长空间
电子设备华鑫证券2026-09-21