猜你想问
这份研报的核心内容是什么?
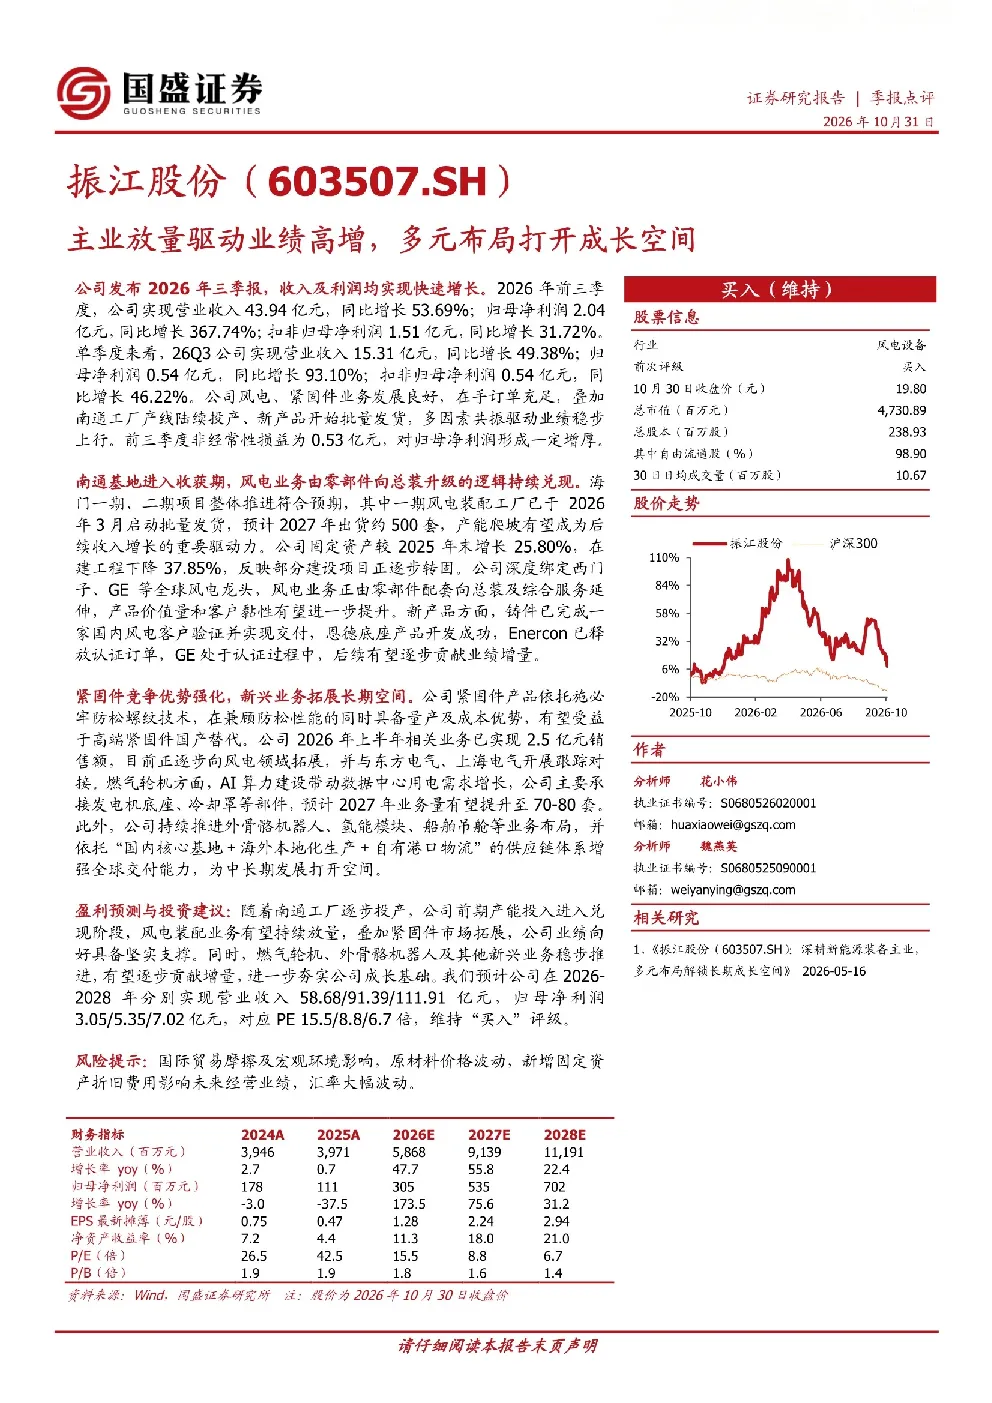
报告显示公司2026年前三季度业绩大幅增长,主要得益于风电和紧固件业务放量,以及南通工厂投产和新产品批量发货。风电业务方面,南通基地进入收获期,海门一期风电装配工厂已启动批量发货,预计2027年出货约500套。公司深度绑定西门子、GE等全球风电龙头,业务由零部件配套向总装及综合服务延伸。紧固件业务依托施必牢防松螺纹技术,产品具备防松性能和成本优势,有望受益于高端紧固件国产替代。
风电行业的发展趋势如何?
风电行业正经历快速发展,公司深度绑定西门子、GE等全球风电龙头,业务由零部件配套向总装及综合服务延伸,产品价值量和客户黏性有望提升。公司的新产品如铸件已完成国内风电客户验证并交付,恩德底座产品开发成功,Enercon已释放认证订单,GE处于认证过程中。这些进展表明公司在风电领域的发展潜力巨大,未来有望受益于行业增长和技术升级。
研报重点分析了哪些业务方向?
研报重点分析了风电和紧固件业务。风电业务方面,公司南通基地进入收获期,海门一期风电装配工厂已启动批量发货,预计2027年出货约500套。公司深度绑定西门子、GE等全球风电龙头,业务由零部件配套向总装及综合服务延伸。紧固件业务依托施必牢防松螺纹技术,产品具备防松性能和成本优势,有望受益于高端紧固件国产替代。此外,公司还在燃气轮机、外骨骼机器人、氢能模块、船舶吊舱等新兴业务布局上取得进展。
当前市场对公司的现状如何判断?
当前市场对公司的判断是积极乐观的。公司2026年前三季度实现营业收入43.94亿元(同比增长53.69%),归母净利润2.04亿元(同比增长367.74%),单季度表现同样强劲。业绩高增主要得益于风电、紧固件业务放量,以及南通工厂产线投产和新产品批量发货。公司在风电和紧固件领域的技术优势和市场地位得到巩固,多元化业务布局也为未来成长提供了坚实支撑。
研报中提到了哪些风险提示?
研报中提到了国际贸易摩擦及宏观环境影响、原材料价格波动、新增固定资产折旧费用影响、汇率大幅波动等风险提示。国际贸易摩擦及宏观环境影响可能导致市场需求波动和供应链风险;原材料价格波动可能影响公司成本控制;新增固定资产折旧费用可能影响盈利能力;汇率大幅波动可能影响公司海外业务收入。这些风险因素需要公司密切关注和管理。