猜你想问
这份研报的核心内容是什么?
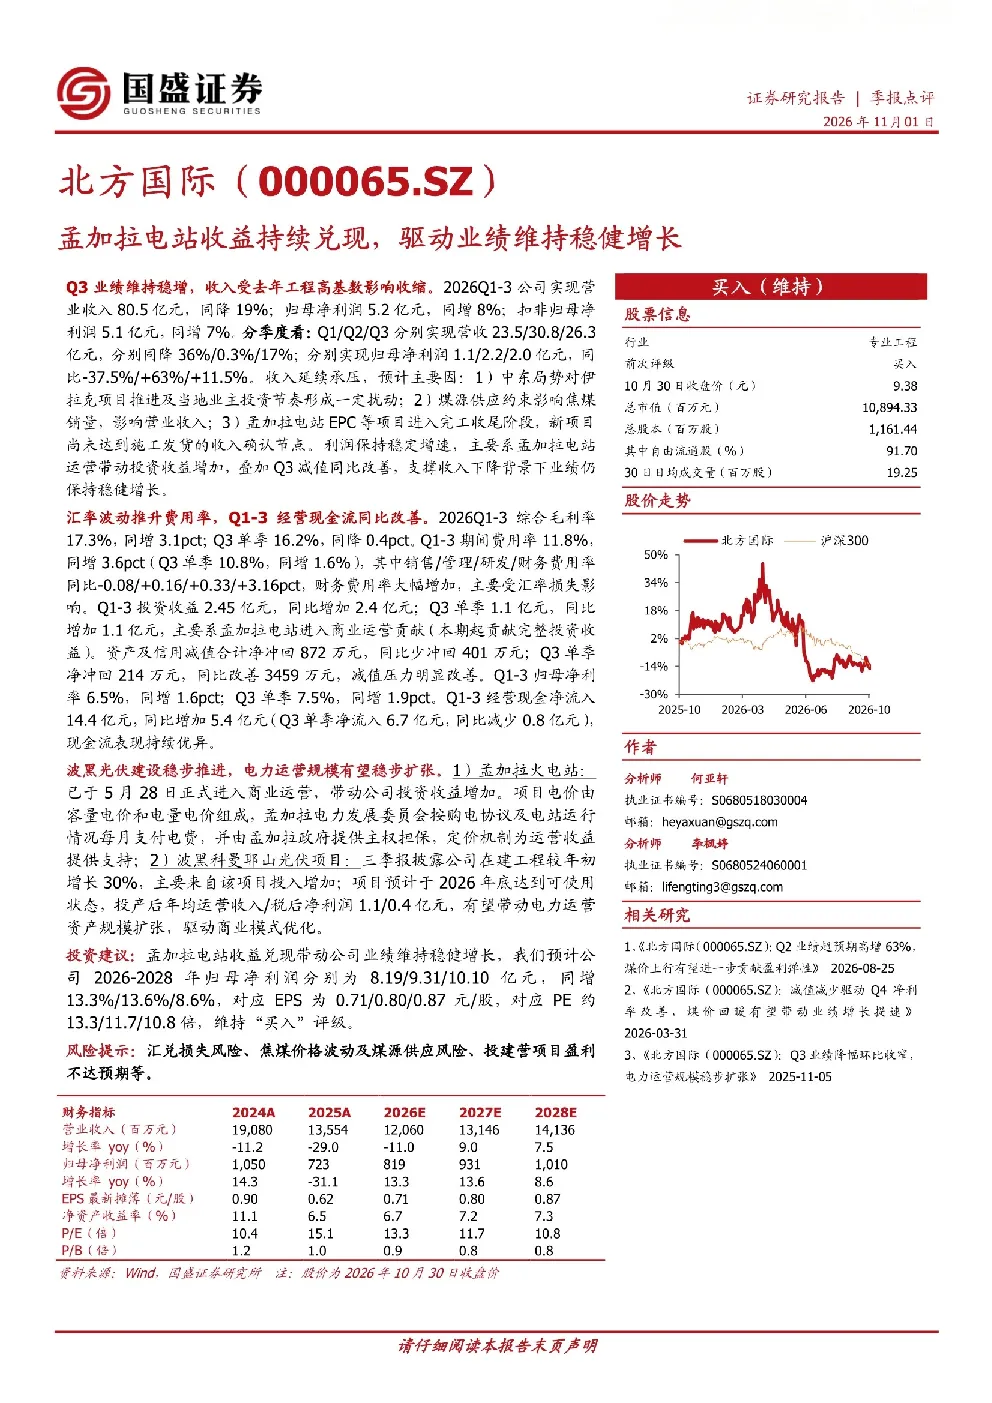
这份研报的核心内容是点评北方国际2026年第三季度的业绩表现。报告指出,尽管公司收入因去年工程高基数影响有所收缩,但归母净利润同比仍实现8%的增长。主要利润增长动力来自孟加拉电站进入商业运营带来的投资收益增加,以及Q3减值同比改善。分季度看,Q1营收和净利润均同比下滑,但Q2/Q3营收和净利润均实现同比增长。报告还分析了收入承压的原因,包括中东局势影响伊拉克项目、煤源供应约束影响焦煤销量等。
电力行业发展趋势如何?
电力行业发展趋势方面,报告重点提及了北方国际在电力运营领域的进展。孟加拉火电站已正式进入商业运营,成为公司投资收益的重要来源。同时,波黑科曼耶山光伏项目也在积极推进中,预计年底可投入使用,这将进一步扩大公司的电力运营资产规模,优化商业模式。这些项目进展表明,电力运营正成为公司业绩稳健增长的重要支撑,未来有望在公司业务结构中扮演更关键的角色。
研报重点分析了哪些方面?
研报重点分析了北方国际的业绩表现、财务指标、项目进展和未来展望。在业绩表现方面,报告详细解读了公司2026年Q1-3的营收、净利润数据,并解释了收入收缩和利润增长的原因。财务指标方面,报告分析了毛利率、费用率、投资收益、现金流等关键数据,显示公司财务状况持续向好。项目进展方面,报告重点介绍了孟加拉火电站和波黑光伏项目的最新动态,以及这些项目对公司未来的潜在影响。最后,报告还展望了公司未来几年的盈利预测。
当前市场对电力运营行业的判断是什么?
当前市场对电力运营行业的判断,可以通过北方国际的业绩表现得到一定反映。报告显示,尽管面临一些外部挑战,如中东局势扰动和煤源供应约束,但公司仍能保持业绩的稳健增长,这表明电力运营行业具备较强的抗风险能力和发展潜力。特别是随着公司在电力运营领域的布局逐步完善,如孟加拉火电站和波黑光伏项目的推进,市场有望看到电力运营业务对公司整体业绩的贡献度进一步提升。这些积极因素为电力运营行业的发展提供了有力支撑。
研报提到了哪些风险提示?
研报中提到的风险提示主要包括汇兑损失风险、焦煤价格波动及煤源供应风险、投建营项目盈利不达预期等。汇兑损失风险主要源于公司业务国际化程度较高,汇率波动可能对公司财务状况产生影响。焦煤价格波动及煤源供应风险则与公司焦煤业务相关,煤价波动和供应不稳定可能导致公司经营成本上升。投建营项目盈利不达预期风险则与公司在建和运营项目相关,如果项目实际盈利水平低于预期,可能对公司整体业绩造成不利影响。这些风险因素需要投资者密切关注。