猜你想问
这份研报的核心内容是什么?
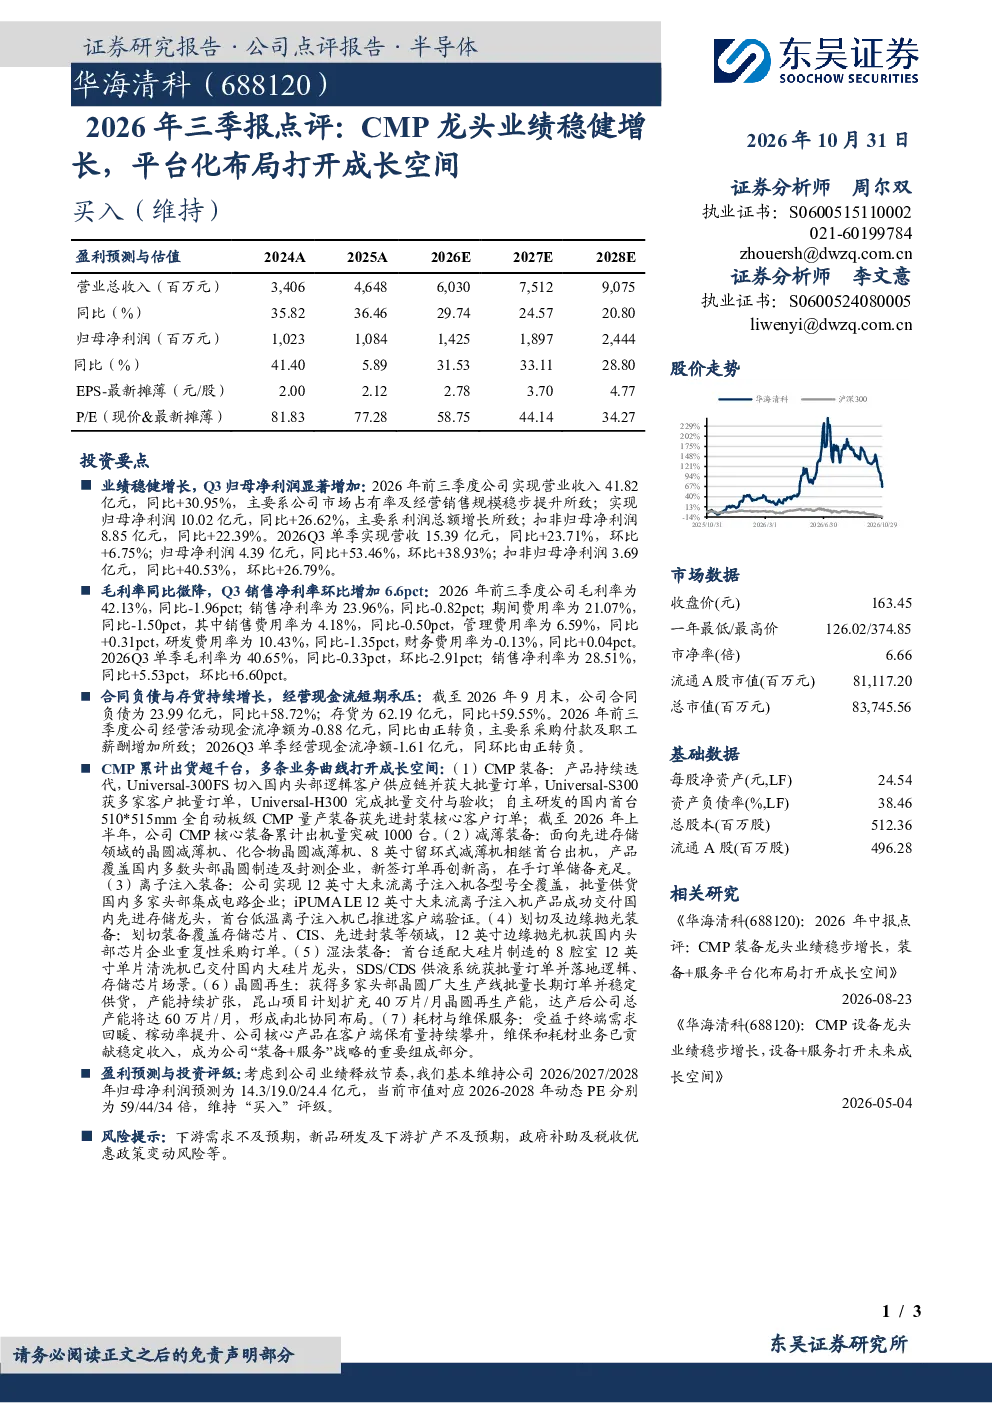
这份研报主要点评了CMP龙头华海清科2026年前三季度的业绩表现。公司实现营业收入41.82亿元,同比增长30.95%;归母净利润10.02亿元,同比增长26.62%。Q3单季营收和净利润也分别实现了23.71%和53.46%的同比增长。报告还分析了公司的毛利率、净利率、经营现金流、合同负债和存货等关键数据,指出毛利率和净利率略有下降,经营现金流由正转负,合同负债和存货大幅增加。
CMP赛道未来发展趋势如何?
CMP赛道未来发展趋势向好。华海清科在CMP装备领域持续迭代,Universal系列已切入头部客户供应链并获批量订单,510*515mm全自动板级CMP设备也获得订单。CMP累计出机量超过1000台,显示出行业需求的强劲。此外,减薄、离子注入、划切及边缘抛光、湿法装备等领域的创新产品也相继首台出机或获重复性采购订单,表明CMP及相关设备在半导体制造中的重要性不断提升。
研报重点分析了华海清科的哪些业务方向?
研报重点分析了华海清科在CMP、减薄、离子注入、划切及边缘抛光、湿法装备以及晶圆再生等多个业务方向的布局和成长空间。CMP装备方面,公司产品持续迭代并获批量订单;减薄装备面向先进存储领域的新产品已出机;离子注入装备实现12英寸大束流全覆盖;划切及边缘抛光装备覆盖多领域并获重复性采购;湿法装备的8腔室单片清洗机和SDS/CDS供液系统已获批量订单;晶圆再生业务获得多家头部晶圆厂批量长期订单,产能持续扩张。
当前CMP设备市场的现状如何?
当前CMP设备市场呈现积极态势。华海清科作为CMP龙头,其产品已获得头部客户的认可并实现批量订单,CMP累计出机量超过1000台,显示出行业需求的旺盛。公司在减薄、离子注入、划切及边缘抛光、湿法装备等多个细分领域也取得了显著进展,新产品相继首台出机或获重复性采购订单。同时,晶圆再生业务也获得多家头部晶圆厂的批量长期订单,表明CMP及相关设备在半导体制造中的重要性不断提升,市场前景广阔。
研报提到了哪些风险提示?
研报提示了几个潜在风险。首先,下游需求可能不及预期,影响公司产品的销售和订单情况。其次,新品研发和下游扩产可能面临挑战,影响公司的成长速度。此外,政府补助及税收优惠政策的变化也可能对公司经营产生影响。这些风险因素需要投资者关注,以便更全面地评估公司的投资价值。