猜你想问
2026年前三季度北方华创营收和利润表现如何?
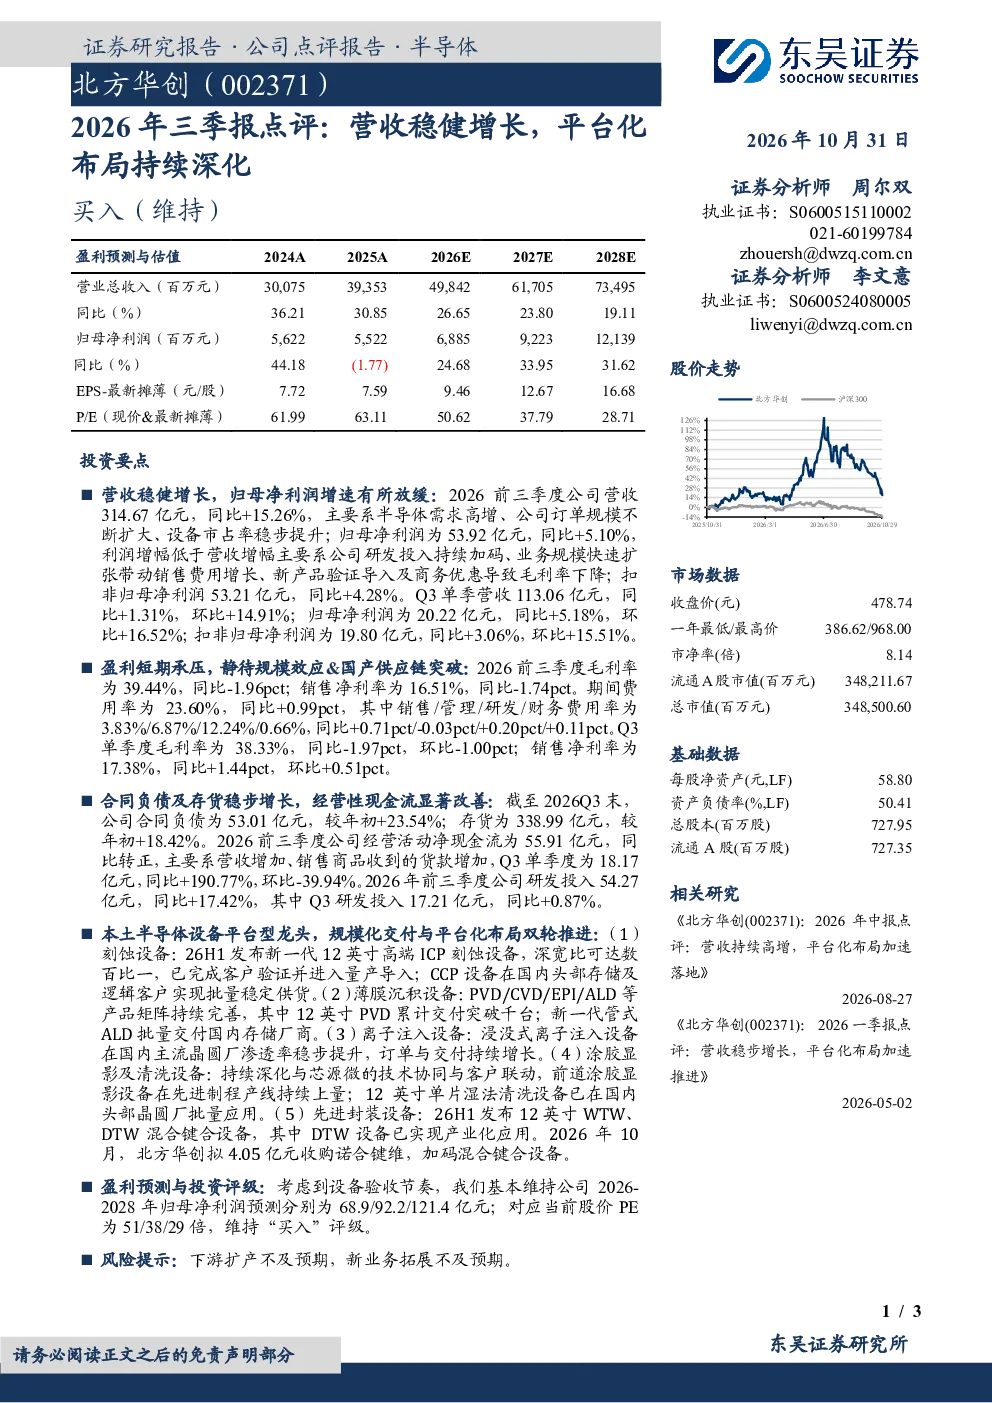
2026年前三季度,北方华创营收314.67亿元,同比+15.26%,主要受半导体需求高增、订单规模扩大及市占率提升驱动;归母净利润53.92亿元,同比+5.10%,增速低于营收主要因研发投入加码、销售费用增长及新产品验证导致毛利率下降;扣非归母净利润53.21亿元,同比+4.28%。Q3单季营收113.06亿元,同比+1.31%,环比+14.91%;归母净利润20.22亿元,同比+5.18%,环比+16.52%;扣非归母净利润19.80亿元,同比+3.06%,环比+15.51%
半导体设备行业发展趋势如何?
半导体设备行业正经历高速发展,国产替代趋势明显。平台化布局成为龙头企业战略重点,通过规模化交付和产品线拓展提升竞争力。刻蚀、薄膜沉积、离子注入等设备领域国产化率逐步提高,先进制程和存储芯片需求推动设备需求持续增长。企业需加大研发投入以突破关键技术瓶颈,同时优化成本结构以应对市场竞争。
北方华创报告重点分析了哪些业务方向?
报告重点分析了北方华创在刻蚀、薄膜沉积、离子注入、涂胶显影及清洗、先进封装等设备领域的业务进展。公司新一代12英寸高端ICP刻蚀设备完成客户验证并进入量产,CCP设备在国内头部客户实现批量稳定供货;12英寸PVD累计交付突破千台,管式ALD批量交付国内存储厂商;浸没式离子注入设备在国内主流晶圆厂渗透率提升;前道涂胶显影设备在先进制程产线持续上量;12英寸单片湿法清洗设备已在国内头部晶圆厂批量应用;发布12英寸WTW、DTW混合键合设备,DTW设备已实现产业化应用。
当前半导体设备市场现状如何?
当前半导体设备市场呈现国产替代加速和行业景气度回升态势。随着国内晶圆厂扩产计划推进,设备需求持续释放。国产设备厂商在部分领域已实现技术突破和批量交付,但高端设备领域仍依赖进口。市场竞争激烈,企业需通过技术创新和成本控制提升市场份额。平台型设备厂商通过多产品线布局增强客户粘性,规模化交付能力成为核心竞争力。
研报提示了哪些风险因素?
研报提示的主要风险因素包括下游扩产不及预期,可能导致设备需求下降;新业务拓展不及预期,影响公司未来增长潜力。此外,行业竞争加剧可能压缩利润空间,技术迭代风险需持续关注。政策变化和供应链稳定性也可能对行业和公司经营产生影响。