猜你想问
这份研报的核心内容是什么?
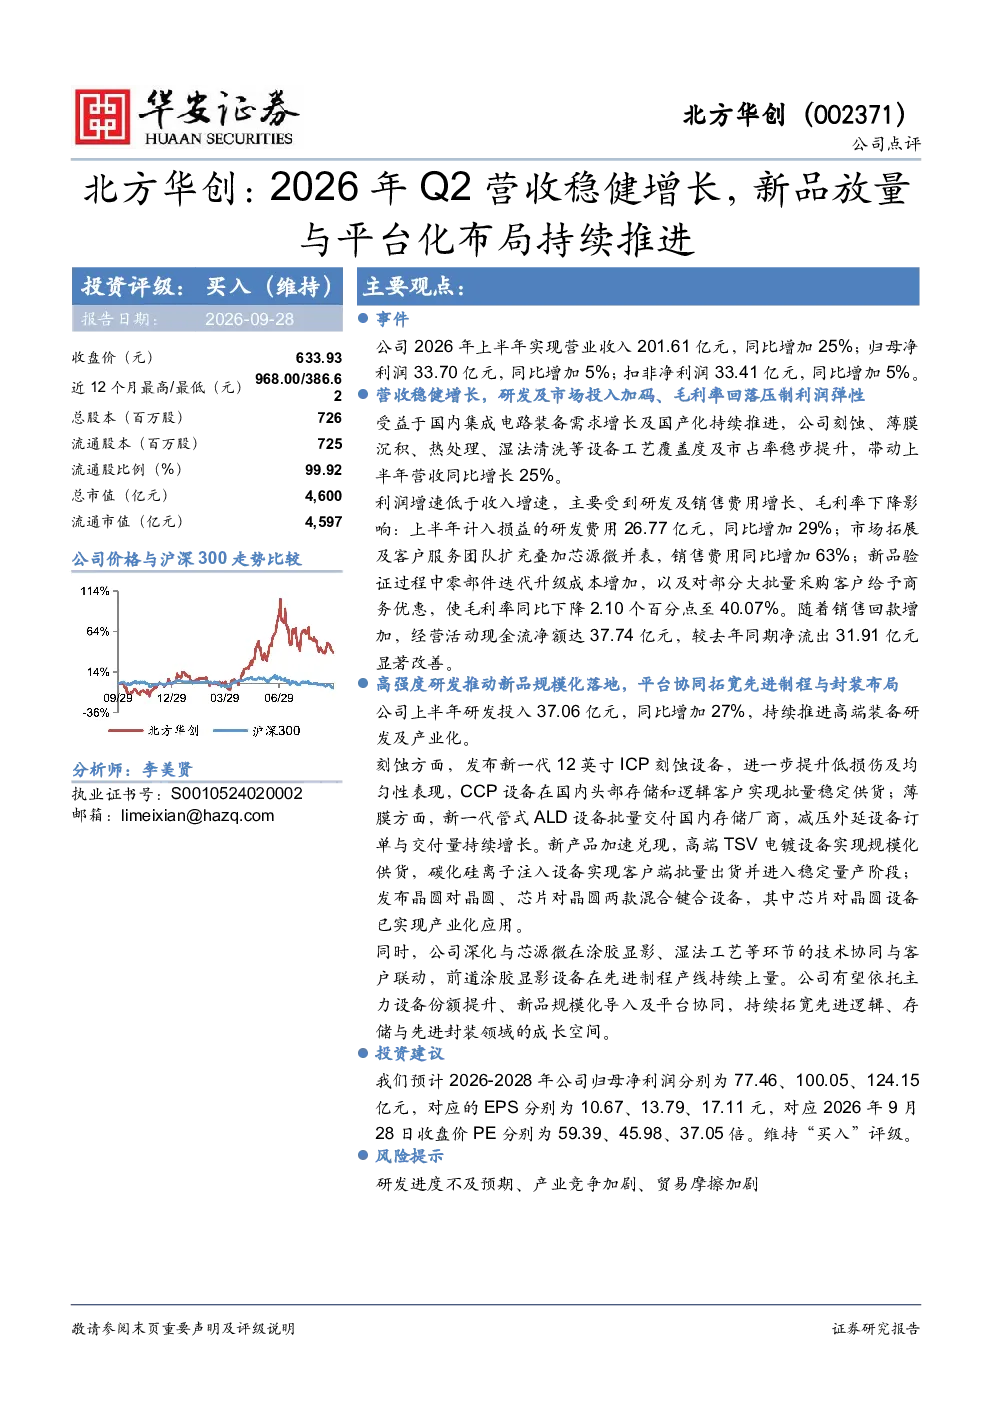
这份研报分析了2026年上半年北方华创的业绩表现,指出公司实现营业收入201.61亿元,同比增长25%;归母净利润33.70亿元,同比增长5%。营收增长主要受益于国内集成电路装备需求增长及国产化推进,刻蚀、薄膜沉积等设备工艺覆盖度及市占率提升。研发投入37.06亿元,同比增加27%,持续推进高端装备研发及产业化。发布新一代12英寸ICP刻蚀设备,CCP设备实现国内头部客户批量稳定供货。新一代管式ALD设备批量交付国内存储厂商,外延设备订单与交付量持续增长。新品规模化方面,高端TSV电镀设备实现规模化供货,碳化硅离子注入设备进入稳定量产阶段,晶圆对晶圆、芯片对晶圆混合键合设备实现产业化应用。深化与芯源微的技术协同,前道涂胶显影设备在先进制程产线持续上量。
集成电路装备行业的发展趋势如何?
集成电路装备行业发展趋势显示,国内集成电路装备需求持续增长,国产化替代进程加速。刻蚀、薄膜沉积、热处理、湿法清洗等设备工艺覆盖度及市占率不断提升,表明国产设备在多个细分领域逐步获得市场认可。研发投入持续加大,推动高端装备研发及产业化进程。平台化协同成为趋势,例如北方华创与芯源微的技术协同,有助于提升设备整体解决方案能力。未来,随着国内芯片制造向更先进制程发展,对高端装备的需求将进一步扩大,成长空间广阔。
研报重点分析了北方华创的哪些方面?
研报重点分析了北方华创的业绩表现、研发与新品进展、投资建议与预测。在业绩方面,报告指出公司2026年上半年营收和净利润实现稳健增长,但利润增速放缓,主要原因是研发及销售费用增长、毛利率下降。研发投入持续加大,上半年达到37.06亿元,同比增加27%,并取得多项新品突破,如新一代刻蚀设备、ALD设备、TSV电镀设备等。投资建议方面,维持“买入”评级,预计2026-2028年归母净利润分别为77.46、100.05、124.15亿元,EPS分别为10.67、13.79、17.11元。
当前集成电路装备市场的现状如何?
当前集成电路装备市场呈现国产化加速、竞争加剧的特点。国内芯片制造企业对国产设备的需求持续提升,推动国产设备厂商市场份额扩大。北方华创等领先企业已在刻蚀、薄膜沉积等领域实现技术突破,并批量交付客户。同时,研发投入不断增加,多家企业加速布局高端装备领域。市场竞争日趋激烈,但国产设备在性价比和本土化服务方面具备优势。未来,随着国内芯片制造向更先进制程演进,对高端装备的需求将持续增长,市场空间广阔。
研报提示了哪些风险?
研报提示了研发进度不及预期、产业竞争加剧、贸易摩擦加剧等风险。研发进度不及预期可能导致新品推出延迟,影响公司业绩增长。产业竞争加剧可能压缩企业利润空间,尤其是在国产化加速背景下,市场竞争将更加激烈。贸易摩擦加剧可能影响供应链稳定和出口业务,对部分企业造成不利影响。这些风险需要投资者关注,并综合考虑行业发展趋势和企业自身经营状况。