猜你想问
骏鼎达Q2营收增长情况如何?
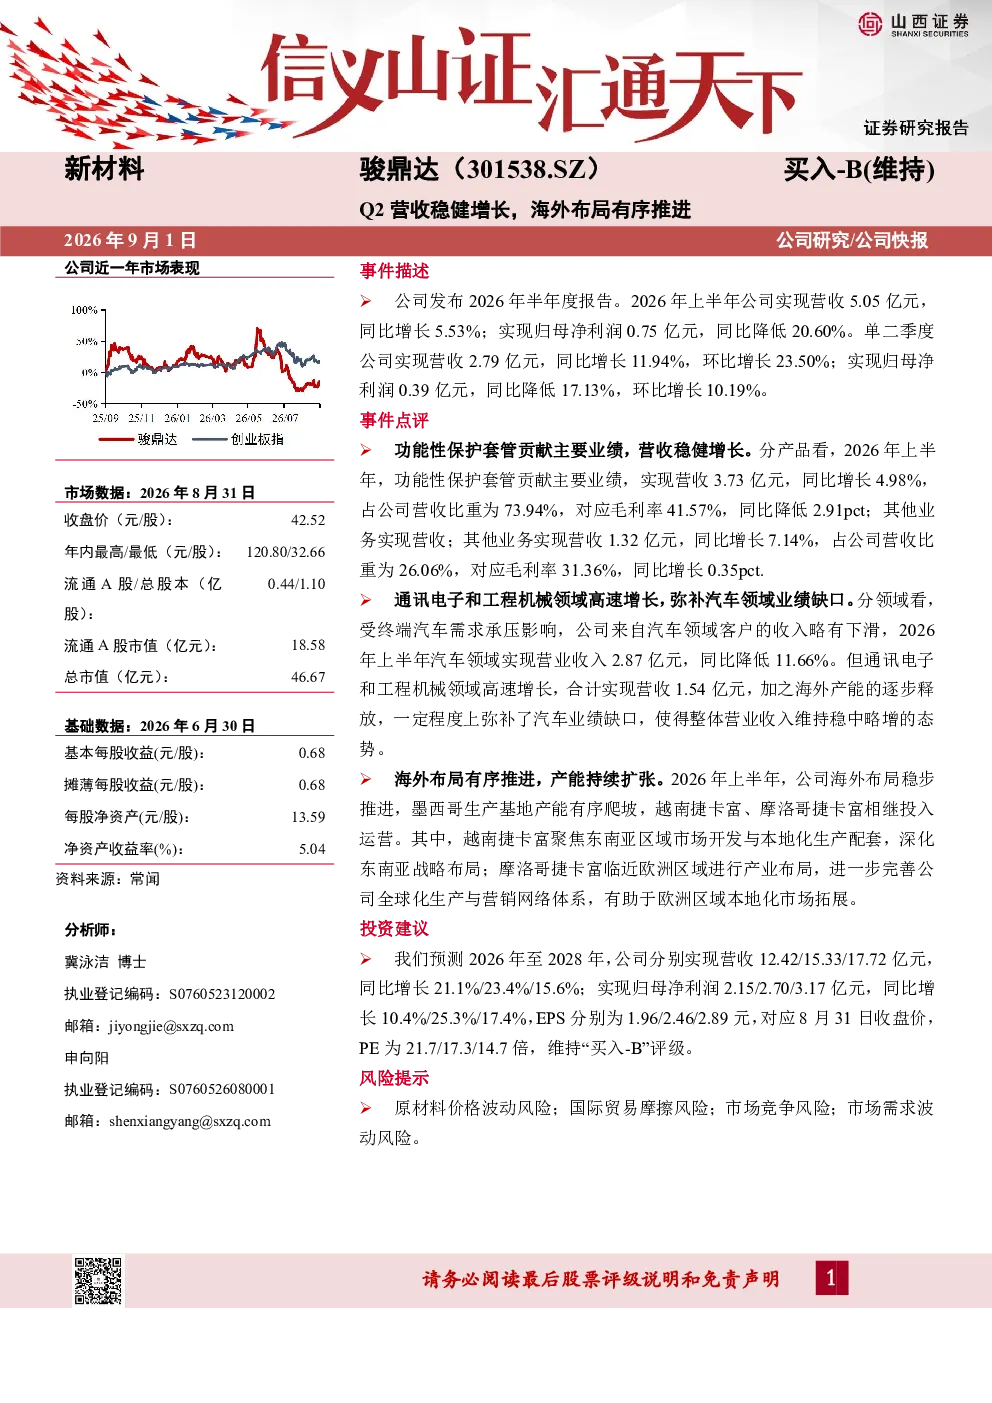
根据2026年半年度报告,骏鼎达Q2营收达2.79亿元,同比增长11.94%,环比增长23.50%。上半年营收5.05亿元,同比增长5.53%。公司功能性保护套管业务营收3.73亿元,同比增长4.98%,毛利率41.57%(同比降低2.91pct)。海外产能方面,墨西哥基地有序爬坡,越南和摩洛哥基地相继投入运营,完善全球化网络。
骏鼎达在哪些领域有业务布局?
骏鼎达业务主要分布在汽车、通讯电子和工程机械领域。汽车领域营收2.87亿元,同比降低11.66%;通讯电子和工程机械合计营收1.54亿元,高速增长。公司通过在墨西哥、越南和摩洛哥的产能布局,持续完善全球化生产网络,以应对不同区域市场需求。
报告对骏鼎达未来几年的预测如何?
研报预测骏鼎达2026-2028年营收分别为12.42/15.33/17.72亿元,同比增长21.1%/23.4%/15.6%;归母净利润2.15/2.70/3.17亿元,同比增长10.4%/25.3%/17.4%;EPS分别为1.96/2.46/2.89元。对应PE为21.7/17.3/14.7倍,维持“买入-B”评级。
当前市场对骏鼎达的评价如何?
从财务数据看,骏鼎达Q2营收环比大幅增长,但归母净利润同比仍有所下降。产品结构方面,功能性保护套管业务占比较高,毛利率略有下滑。公司积极拓展海外市场,产能布局逐步完善,但汽车领域业务面临一定压力。整体来看,公司处于稳健增长阶段,但需关注行业竞争和市场需求波动。
投资骏鼎达存在哪些风险?
投资骏鼎达需关注原材料价格波动风险,如上游塑料等原材料价格变动可能影响公司成本控制;国际贸易摩擦风险,全球贸易环境不确定性可能影响公司出口业务;市场竞争风险,功能性保护套管行业竞争激烈,公司需持续提升产品竞争力;市场需求波动风险,下游行业需求变化可能影响公司业绩表现。
你可能感兴趣
骏鼎达(301538.SZ):汽车领域业绩表现强劲,布局海外市场实现双轮驱动
山西证券2025-08-20
Q2营收增长盈利稳健,新材料项目有序推进
基础化工华安证券2022-09-05
营收稳健增长,机器人业务布局有序推进
机械设备国盛证券2026-08-28
2026年中报点评Q2营收增长稳定,海外布局持续推进
华创证券2026-09-01
营收增长符合预期,海外拓张有序推进
食品饮料国盛证券2020-03-31
营收稳健增长,持续推进有序扩张战略
信息技术中泰证券2024-04-25
营收稳健增长,研发销售有序推进
西南证券2022-04-29
英伟达Q2营收同比增长106%,军用微型核反应堆部署推进,商业航天投资提速:海外新兴产业日报20260827
国防军工华创证券2026-08-28
海外新兴产业日报:英伟达Q2营收同比增长106%,军用微型核反应堆部署推进,商业航天投资提速
华创证券2026-08-27
25H1营收稳健增长,全球化布局加速推进-2025年半年报点评
西部证券2025-08-31