2026年中报点评:CMP装备龙头业绩稳步增长,装备+服务平台化布局打开成长空间
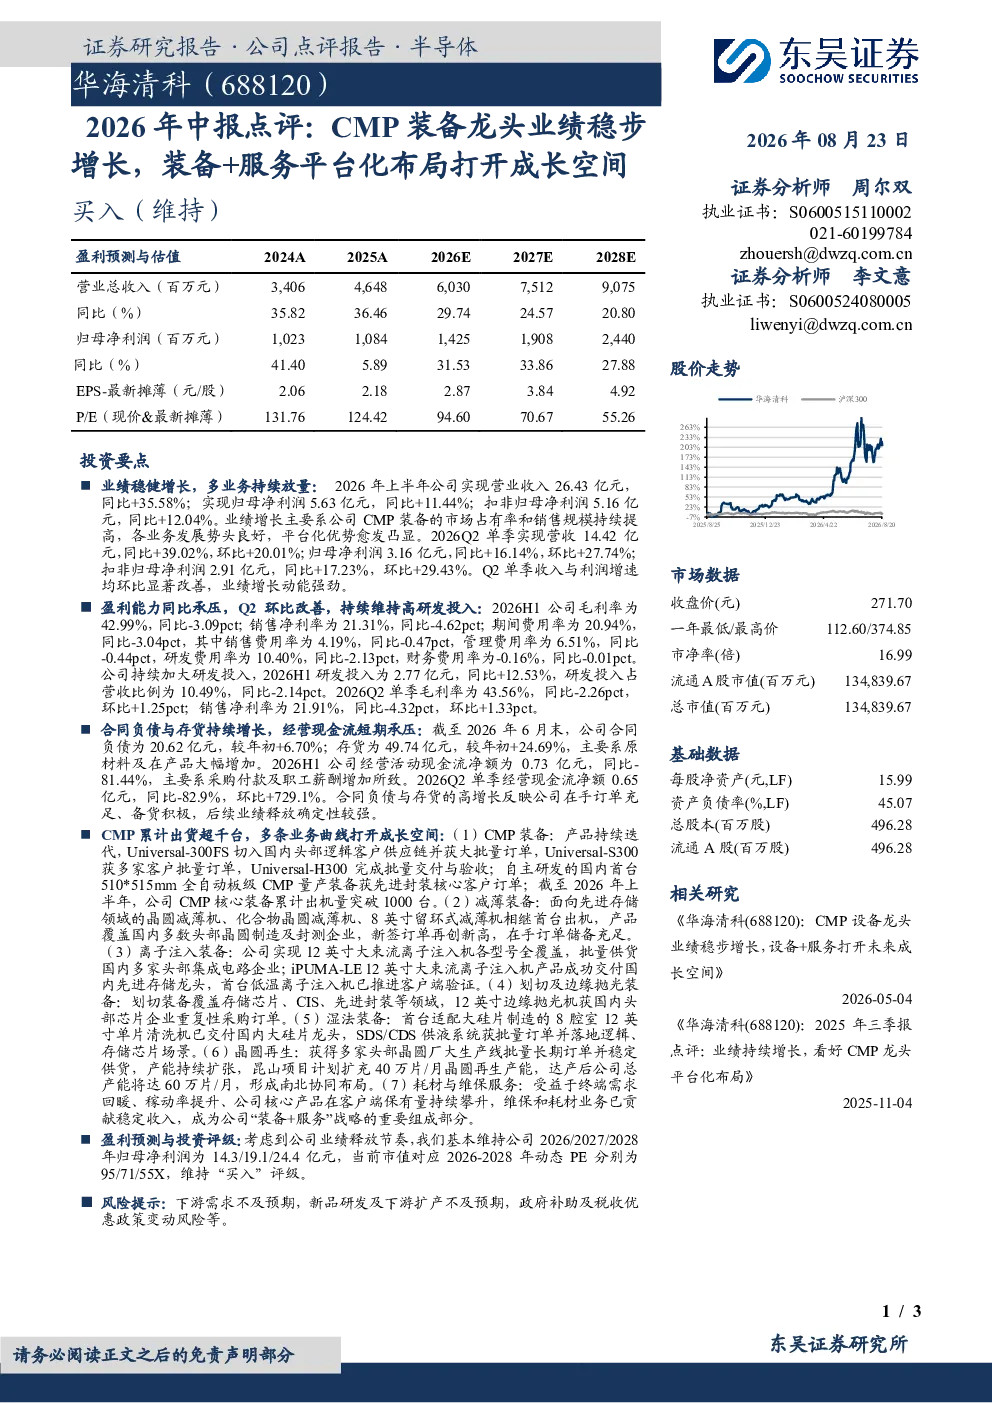
2026年中报点评:CMP装备龙头业绩稳步增长,装备+服务平台化布局打开成长空间 2026年08月23日 证券分析师周尔双执业证书:S0600515110002021-60199784zhouersh@dwzq.com.cn证券分析师李文意 执业证书:S0600524080005liwenyi@dwzq.com.cn 买入(维持) ◼业绩稳健增长,多业务持续放量:2026年上半年公司实现营业收入26.43亿元,同比+35.58%;实现归母净利润5.63亿元,同比+11.44%;扣非归母净利润5.16亿元,同比+12.04%。业绩增长主要系公司CMP装备的市场占有率和销售规模持续提高,各业务发展势头良好,平台化优势愈发凸显。2026Q2单季实现营收14.42亿元,同比+39.02%,环比+20.01%;归母净利润3.16亿元,同比+16.14%,环比+27.74%;扣非归母净利润2.91亿元,同比+17.23%,环比+29.43%。Q2单季收入与利润增速均环比显著改善,业绩增长动能强劲。 市场数据 收盘价(元)271.70一年最低/最高价112.60/374.85市净率(倍)16.99流通A股市值(百万元)134,839.67总市值(百万元)134,839.67 ◼盈利能力同比承压,Q2环比改善,持续维持高研发投入:2026H1公司毛利率为42.99%,同比-3.09pct;销售净利率为21.31%,同比-4.62pct;期间费用率为20.94%,同比-3.04pct,其中销售费用率为4.19%,同比-0.47pct,管理费用率为6.51%,同比-0.44pct,研发费用率为10.40%,同比-2.13pct,财务费用率为-0.16%,同比-0.01pct。公司持续加大研发投入,2026H1研发投入为2.77亿元,同比+12.53%,研发投入占营收比例为10.49%,同比-2.14pct。2026Q2单季毛利率为43.56%,同比-2.26pct,环比+1.25pct;销售净利率为21.91%,同比-4.32pct,环比+1.33pct。 ◼合同负债与存货持续增长,经营现金流短期承压:截至2026年6月末,公司合同负债为20.62亿元,较年初+6.70%;存货为49.74亿元,较年初+24.69%,主要系原材料及在产品大幅增加。2026H1公司经营活动现金流净额为0.73亿元,同比-81.44%,主要系采购付款及职工薪酬增加所致。2026Q2单季经营现金流净额0.65亿元,同比-82.9%,环比+729.1%。合同负债与存货的高增长反映公司在手订单充足、备货积极,后续业绩释放确定性较强。 基础数据 每股净资产(元,LF)15.99资产负债率(%,LF)45.07总股本(百万股)496.28流通A股(百万股)496.28 ◼CMP累计出货超千台,多条业务曲线打开成长空间:(1)CMP装备:产品持续迭代,Universal-300FS切入国内头部逻辑客户供应链并获大批量订单,Universal-S300获多家客户批量订单,Universal-H300完成批量交付与验收;自主研发的国内首台510*515mm全自动板级CMP量产装备获先进封装核心客户订单;截至2026年上半年,公司CMP核心装备累计出机量突破1000台。(2)减薄装备:面向先进存储领域的晶圆减薄机、化合物晶圆减薄机、8英寸留环式减薄机相继首台出机,产品覆盖国内多数头部晶圆制造及封测企业,新签订单再创新高,在手订单储备充足。(3)离子注入装备:公司实现12英寸大束流离子注入机各型号全覆盖,批量供货国内多家头部集成电路企业;iPUMA‑LE 12英寸大束流离子注入机产品成功交付国内先进存储龙头,首台低温离子注入机已推进客户端验证。(4)划切及边缘抛光装备:划切装备覆盖存储芯片、CIS、先进封装等领域,12英寸边缘抛光机获国内头部芯片企业重复性采购订单。(5)湿法装备:首台适配大硅片制造的8腔室12英寸单片清洗机已交付国内大硅片龙头,SDS/CDS供液系统获批量订单并落地逻辑、存储芯片场景。(6)晶圆再生:获得多家头部晶圆厂大生产线批量长期订单并稳定供货,产能持续扩张,昆山项目计划扩充40万片/月晶圆再生产能,达产后公司总产能将达60万片/月,形成南北协同布局。(7)耗材与维保服务:受益于终端需求回暖、稼动率提升、公司核心产品在客户端保有量持续攀升,维保和耗材业务已贡献稳定收入,成为公司“装备+服务”战略的重要组成部分。 相关研究 《华海清科(688120):CMP设备龙头业绩稳步增长,设备+服务打开未来成长空间》2026-05-04 《华海清科(688120):2025年三季报点评:业绩持续增长,看好CMP龙头平台化布局》2025-11-04 ◼盈利预测与投资评级:考虑到公司业绩释放节奏,我们基本维持公司2026/2027/2028年归母净利润为14.3/19.1/24.4亿元,当前市值对应2026-2028年动态PE分别为95/71/55X,维持“买入”评级。 ◼风险提示:下游需求不及预期,新品研发及下游扩产不及预期,政府补助及税收优惠政策变动风险等。 免责声明 东吴证券股份有限公司(以下简称“本公司”)经中国证券监督管理委员会批准,已具备证券投资咨询业务资格。 本研究报告仅供符合中国证监会《证券期货投资者适当性管理办法》规定的专业投资者使用,且接收人须为本公司认定并建立服务关系的专业机构投资者使用,本公司不会因接收人收到本报告而视其为客户。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议,本公司及作者不对任何人因使用本报告中的内容所导致的任何后果负任何责任。本报告不面向普通投资者发布或传播。任何非专业机构投资者收到本报告后,应立即退回并销毁,不得依据本报告内容做出任何投资决策。 在法律许可的情况下,东吴证券及其所属关联机构可能会持有报告中提到的公司所发行的证券并进行交易,还可能为这些公司提供投资银行服务或其他服务。 市场有风险,投资需谨慎。本报告是基于本公司分析师认为可靠且已公开的信息,本公司力求但不保证这些信息的准确性和完整性,也不保证文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。 本报告的版权归本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。经授权刊载、转发本报告或者摘要的,应当注明出处为东吴证券研究所,并注明本报告发布人和发布日期,提示使用本报告的风险,且不得对本报告进行有悖原意的引用、删节和修改。未经授权或未按要求刊载、转发本报告的,应当承担相应的法律责任。本公司将保留向其追究法律责任的权利。 东吴证券投资评级标准 投资评级基于分析师对报告发布日后6至12个月内行业或公司回报潜力相对基准表现的预期(A股市场基准为沪深300指数,香港市场基准为恒生指数,美国市场基准为标普500指数,新三板基准指数为三板成指(针对协议转让标的)或三板做市指数(针对做市转让标的),北交所基准指数为北证50指数),具体如下: 公司投资评级: 买入:预期未来6个月个股涨跌幅相对基准在15%以上;增持:预期未来6个月个股涨跌幅相对基准介于5%与15%之间;中性:预期未来6个月个股涨跌幅相对基准介于-5%与5%之间;减持:预期未来6个月个股涨跌幅相对基准介于-15%与-5%之间;卖出:预期未来6个月个股涨跌幅相对基准在-15%以下。 行业投资评级: 增持:预期未来6个月内,行业指数相对强于基准5%以上;中性:预期未来6个月内,行业指数相对基准-5%与5%;减持:预期未来6个月内,行业指数相对弱于基准5%以上。 我们在此提醒您,不同证券研究机构采用不同的评级术语及评级标准。我们采用的是相对评级体系,表示投资的相对比重建议。投资者买入或者卖出证券的决定应当充分考虑自身特定状况,如具体投资目的、财务状况以及特定需求等,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。 东吴证券研究所苏州工业园区星阳街5号邮政编码:215021传真:(0512)62938527公司网址:http://www.dwzq.com.cn