猜你想问
这份研报的核心内容是什么?
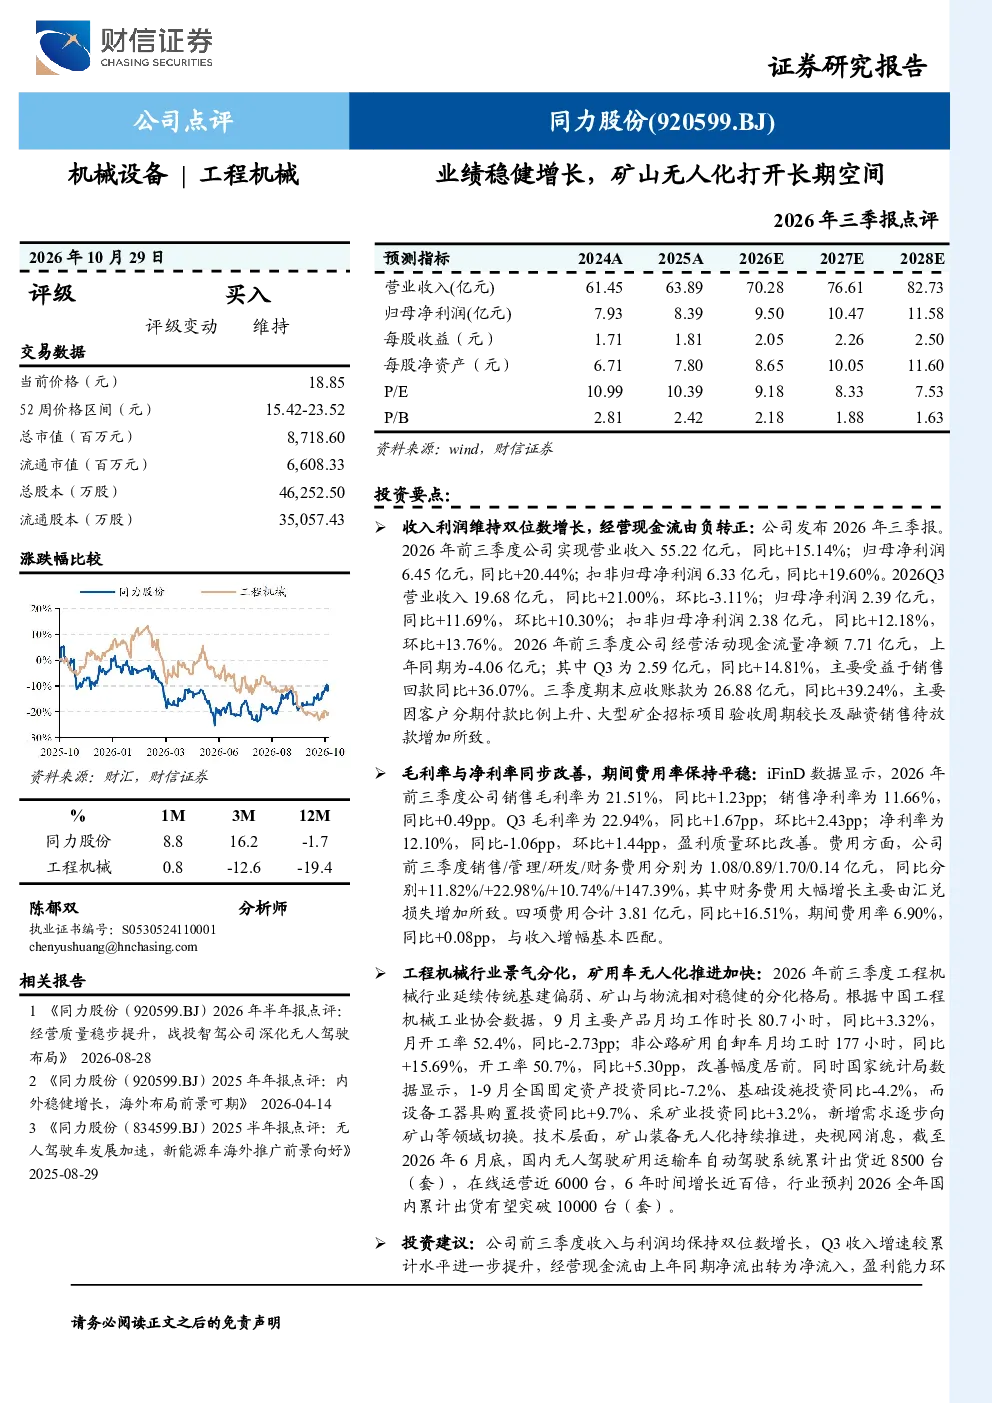
这份研报指出,公司在2026年前三季度实现了业绩稳健增长,收入和利润均保持双位数增长。经营现金流由负转正,毛利率与净利率同步改善,期间费用率保持平稳。报告强调矿山装备无人化趋势的推进为公司提供了产品结构升级和后续需求释放的长期支撑。
矿山装备无人化趋势对行业有何影响?
矿山装备无人化趋势正推动行业向智能化、自动化方向发展。报告提到,非公路矿用自卸车月均工时和开工率均有显著提升,预计2026年国内无人驾驶矿用运输车出货量将突破10000台。这一趋势为相关企业提供了广阔的市场机遇,有助于提升运营效率和安全性。
报告重点分析了哪些方面?
报告重点分析了公司2026年前三季度的财务表现,包括营业收入55.22亿元(同比+15.14%)、归母净利润6.45亿元(同比+20.44%)、扣非归母净利润6.33亿元(同比+19.60%)。同时,报告关注了经营现金流由负转正的积极变化,以及毛利率和净利率的同步提升,展现了公司良好的经营状况。
当前工程机械行业的市场现状如何?
当前工程机械行业呈现景气度分化,矿山和物流领域相对稳健。报告数据显示,非公路矿用自卸车月均工时同比增长15.69%,开工率提升5.30个百分点。矿山装备无人化持续推进,为行业带来新的增长点。然而,不同细分领域的表现存在差异,企业需关注市场需求的变化。
研报提到了哪些风险提示?
研报提示了几个主要风险:下游需求波动可能影响公司业绩;应收账款大幅增长(同比增长39.24%)和经营现金流状况需持续关注;行业竞争加剧可能压缩利润空间;技术与产品迭代迅速,需保持创新以应对市场变化。这些风险因素需引起投资者重视。
你可能感兴趣
2025年报及2026年一季报点评轮胎主业经营稳健向好,海外产能打开长期增长空间
华创证券2026-05-01
2025年三季报点评业绩稳健增长,车载及服务器电源进一步打开公司成长空间
华创证券2025-10-30
2025年报点评:矿山微电网&矿卡电动化无人化,构建矿山绿色能源综合解决方案
机械设备东吴证券2026-03-23
太阳 中航西飞 52亿元落子鹮影无人运输机 成熟机型无人化发展打开营收空间 长江军工
未知机构2026-07-22
2026年半年报点评:2026年上半年业绩稳健增长,新兴业务打开成长空间
基础化工西南证券2026-08-31
2024年三季报点评:业绩稳健增长,看好先进封装打开CMP设备空间
东吴证券2024-10-30
2025年年报&2026年一季报点评:业绩稳健增长,多元布局打开成长空间
机械设备财信证券2026-04-27
厦钨新能2026年三季报点评 量增利稳显龙头韧性 差异化布局打开长期空间
未知机构2026-10-27
2026年三季报点评:营收持续增长,具身智能打开长期成长空间
机械设备东吴证券2026-10-30
2026年三季报点评:特钢业务稳健,资源整合打开成长空间
钢铁东吴证券2026-10-23