猜你想问
北方国际最新业绩表现如何?
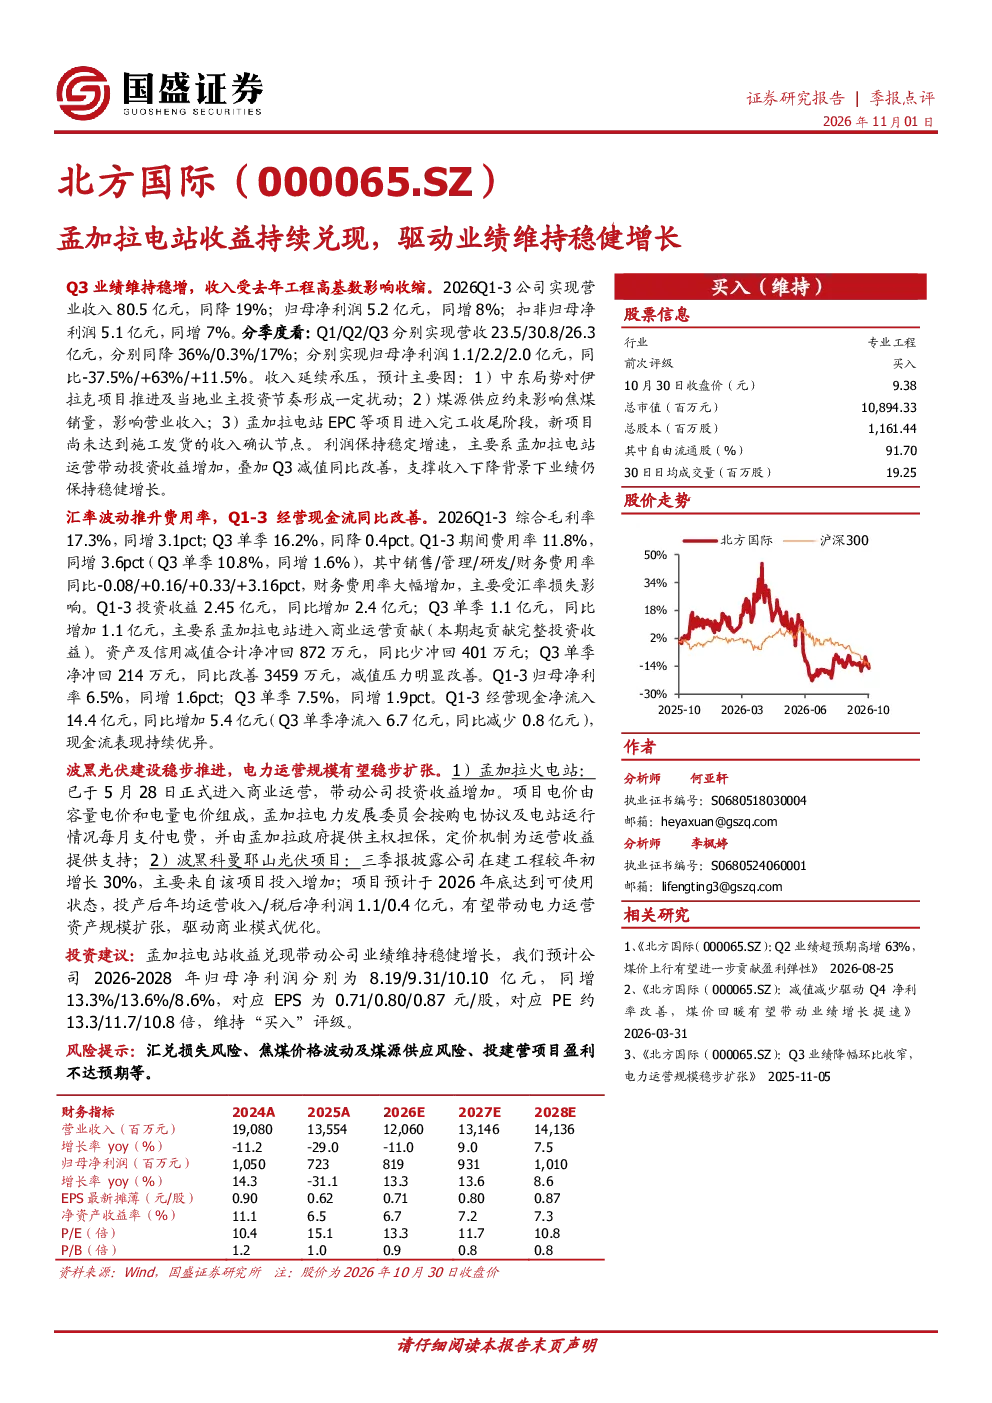
2026Q1-3公司实现营业收入80.5亿元,同比降19%;归母净利润5.2亿元,同增8%。分季度看:Q1/Q2/Q3营收分别为23.5/30.8/26.3亿元,同比-36%/0.3%/17%;归母净利润分别为1.1/2.2/2.0亿元,同比-37.5%/+63%/+11.5%。收入受去年工程高基数影响收缩,利润保持稳定增速,主要因孟加拉电站运营带动投资收益增加,叠加Q3减值同比改善。综合毛利率17.3%,同增3.1pct;归母净利率6.5%,同增1.6pct。经营现金净流入14.4亿元,同比增加5.4亿元,现金流表现持续优异。
孟加拉电站项目对公司业绩有何影响?
孟加拉火电站已于5月28日正式进入商业运营,带动公司投资收益增加。项目电价由容量电价和电量电价组成,并由孟加拉政府提供主权担保。电站运营贡献完整投资收益,是公司利润稳定增长的重要支撑。此外,波黑科曼耶山光伏项目在建工程较年初增长30%,预计2026年底达到可使用状态,投产后年均运营收入1.1亿元,有望带动电力运营资产规模扩张。
报告对北方国际未来几年的盈利预测如何?
预计公司2026-2028年归母净利润分别为8.19/9.31/10.10亿元,同比增13.3%/13.6%/8.6%,对应EPS为0.71/0.80/0.87元/股,对应PE约13.3/11.7/10.8倍。盈利预测基于现有项目运营和在建项目进展,显示公司未来几年盈利能力有望持续提升。
报告提示了哪些主要风险因素?
主要风险包括:汇兑损失风险,财务费用率受汇率损失影响显著;焦煤价格波动及煤源供应风险,影响公司焦煤销量;投建营项目盈利不达预期,部分项目推进和业主投资节奏存在不确定性。此外,资产及信用减值虽同比改善,但仍需关注减值压力的变化。
报告重点分析了哪些行业发展趋势?
报告显示电力运营资产规模扩张趋势明显,孟加拉电站和波黑光伏项目是重要增长点。同时,中东局势和煤源供应问题凸显行业运营环境复杂性,需关注地缘政治和资源价格波动对项目盈利能力的影响。公司通过多元化项目布局和政府主权担保等方式,提升抗风险能力。