猜你想问
金盘科技2026年三季报主要财务数据表现如何?
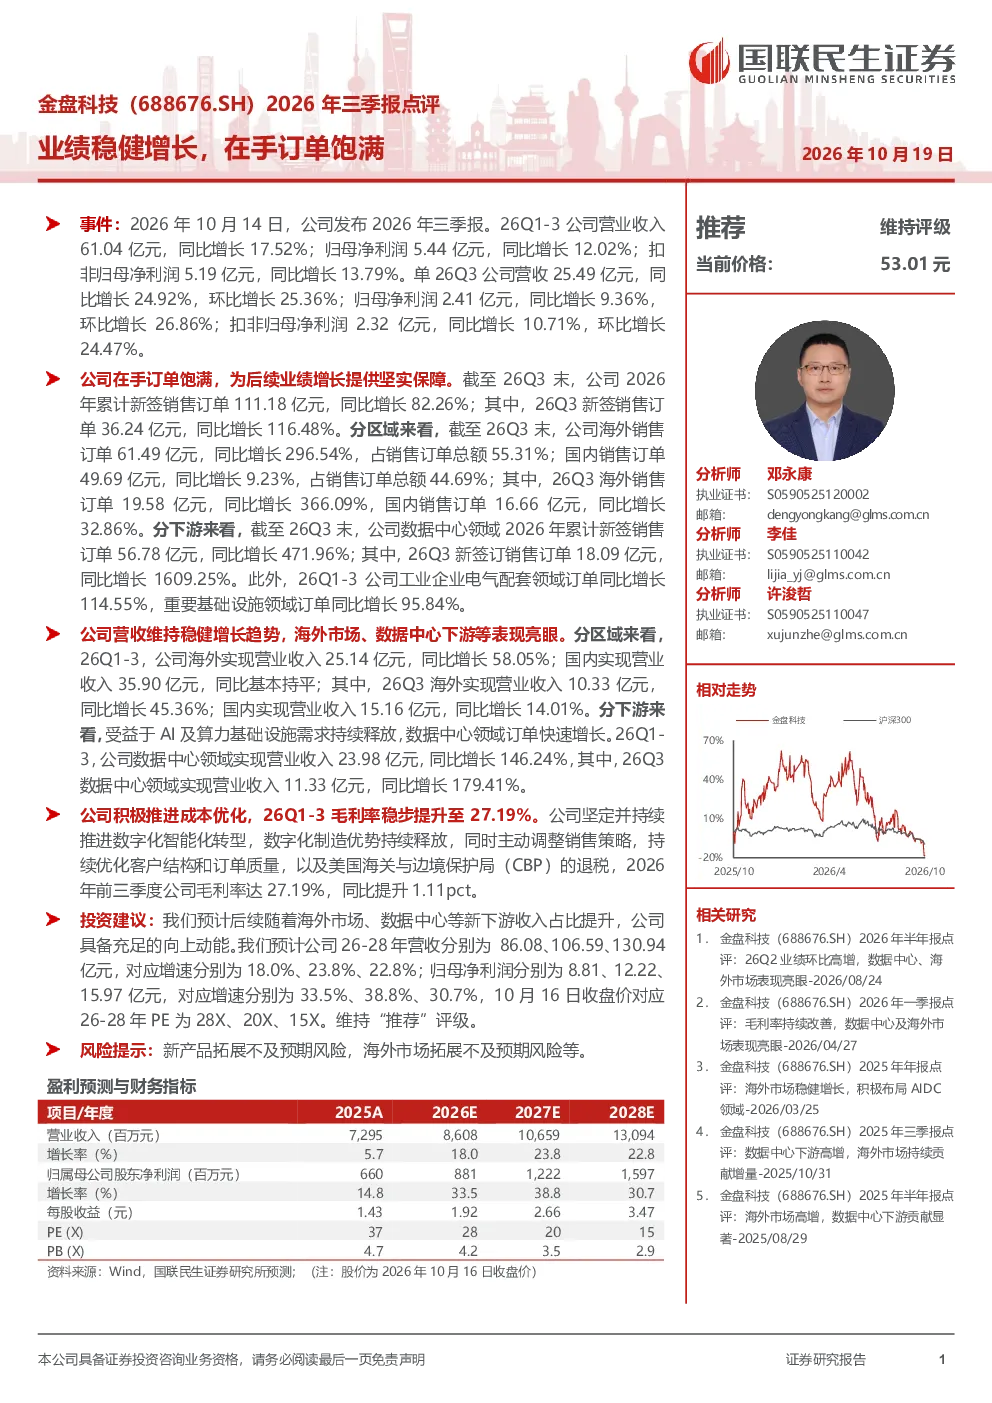
金盘科技2026年三季报显示公司业绩稳健增长。2026年前三季度,公司营业收入61.04亿元,同比增长17.52%;归母净利润5.44亿元,同比增长12.02%。单三季度营收25.49亿元,同比增长24.92%,环比增长25.36%。公司在2026年累计新签销售订单111.18亿元,同比增长82.26%,其中海外订单占比55.31%,数据中心领域订单同比增长471.96%。公司积极推进成本优化,2026年前三季度毛利率提升至27.19%。
金盘科技2026年三季报中哪些业务领域表现突出?
金盘科技2026年三季报中数据中心领域表现突出。2026年前三季度,数据中心领域订单同比增长471.96%,实现营收23.98亿元,同比增长146.24%。海外市场同样表现亮眼,2026年前三季度实现营收25.14亿元,同比增长58.05%,占比55.31%。国内营收基本持平。公司新签销售订单中海外订单占比显著,显示国际化战略成效显著。
数据中心行业发展趋势如何?
数据中心行业正经历快速发展阶段,市场需求持续旺盛。随着云计算、大数据、人工智能等技术的广泛应用,数据中心建设与扩容需求不断增长。金盘科技在数据中心领域的订单同比增长471.96%,营收同比增长146.24%,显示公司紧抓行业机遇。未来几年,数据中心行业预计仍将保持高增长态势,技术创新与市场竞争将更加激烈。
金盘科技2026年三季报反映的市场现状如何?
金盘科技2026年三季报反映公司市场竞争力较强。公司2026年前三季度实现营收61.04亿元,同比增长17.52%;海外市场营收同比增长58.05%,占比55.31%,显示公司在国际市场拓展取得进展。数据中心领域订单增长迅猛,成为主要增长动力。公司在成本优化方面成效显著,毛利率提升至27.19%,盈利能力增强。整体来看,公司市场表现积极,业务结构优化。
金盘科技2026年三季报存在哪些风险提示?
金盘科技2026年三季报提示需关注新产品拓展不及预期风险。虽然公司数据中心业务增长迅速,但新产品市场接受度仍存在不确定性。此外,海外市场拓展也面临挑战,需应对国际市场竞争加剧、政策变化等风险。公司需持续加强技术研发,提升产品竞争力,同时谨慎评估海外市场风险,确保业务稳健发展。