猜你想问
杭氧股份2026年三季报主要业绩表现如何?
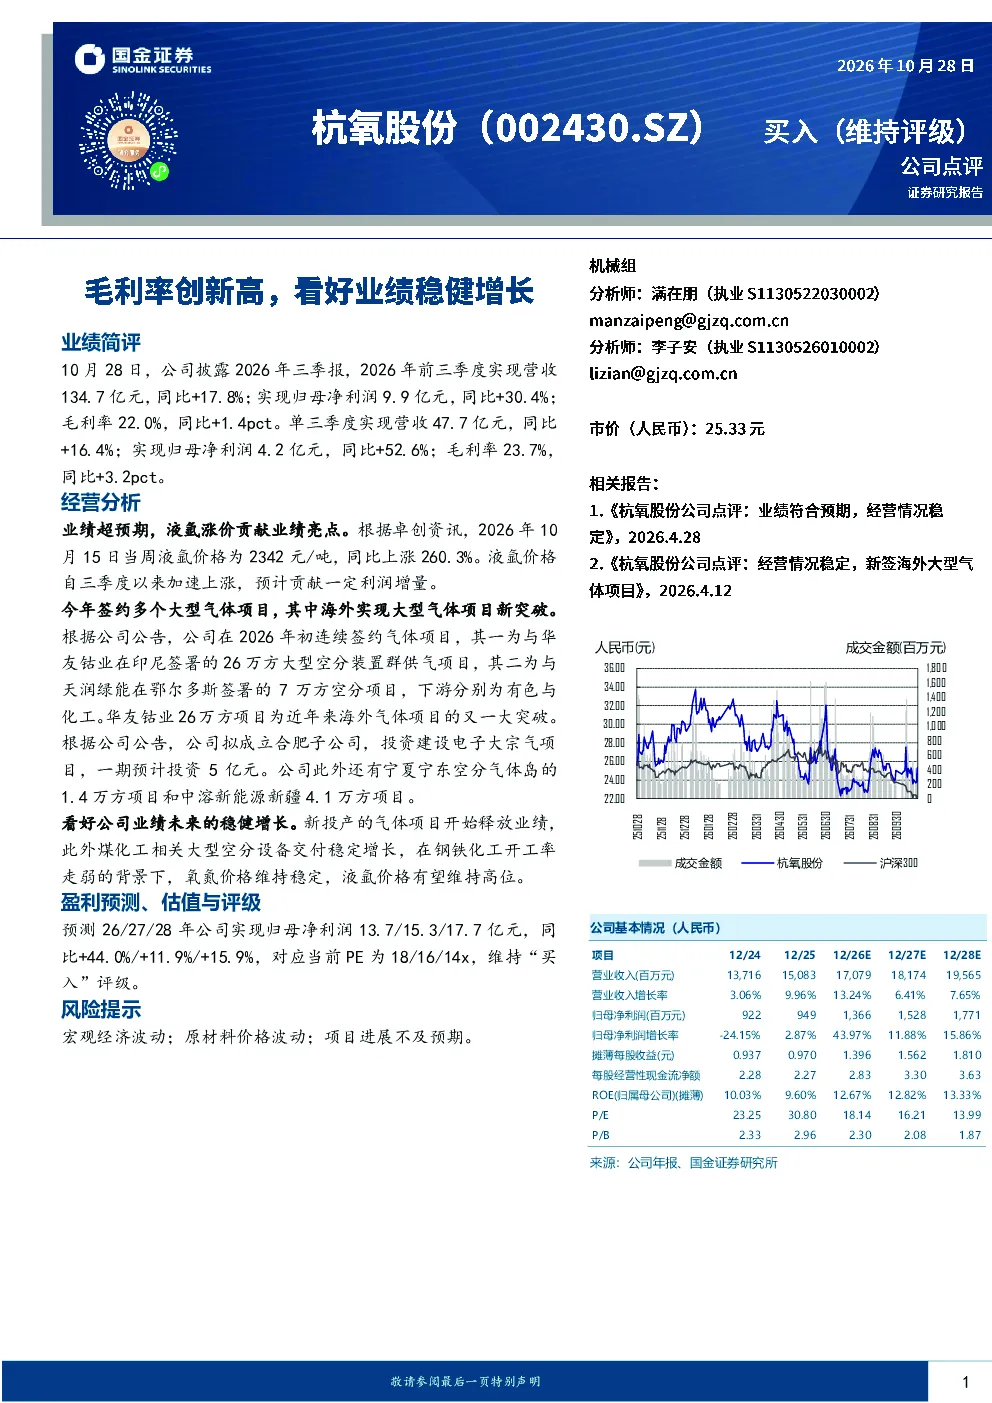
2026年前三季度,杭氧股份实现营收134.7亿元,同比增长17.8%;归母净利润9.9亿元,同比增长30.4%;毛利率22.0%,同比提升1.4个百分点。单三季度营收47.7亿元,同比增长16.4%;归母净利润4.2亿元,同比增长52.6%;毛利率23.7%,同比提升3.2个百分点。业绩超预期主要得益于液氩价格上涨,卓创资讯数据显示,2026年10月15日当周液氩价格同比上涨260.3%。
杭氧股份在气体项目方面有哪些重要进展?
公司今年签约多个大型气体项目,包括与华友钴业在印尼签署的26万方空分装置群供气项目,以及与天润绿能在鄂尔多斯签署的7万方空分项目。华友钴业项目为近年来海外气体项目的重大突破。此外,公司拟成立合肥子公司,投资建设电子大宗气项目,一期预计投资5亿元。还有宁夏宁东空分气体岛和中溶新能源新疆项目。
未来气体行业发展趋势如何?
新投产的气体项目开始释放业绩,煤化工相关大型空分设备交付稳定增长。在钢铁化工开工率走弱的背景下,氧氮价格维持稳定,液氩价格有望维持高位。液氩价格上涨已贡献一定利润增量,预计未来仍将保持较高水平。
杭氧股份2026-2028年盈利预测及估值情况怎样?
预测2026/2027/2028年公司归母净利润分别为13.7/15.3/17.7亿元,同比增长44.0%/11.9%/15.9%。当前PE为18/16/14倍。
杭氧股份研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济波动、原材料价格波动、项目进展不及预期。需关注市场环境变化对业绩的影响。
你可能感兴趣
【风口研报·公司】AI应用端多家龙头三季报业绩超预期,分析师看好这家AI应用公司所处赛道行业壁垒高、研发周期长,未来3年业绩有望大幅增长;这家CDMO企业切入CGT领域
江海证券&财通证券2025-11-02
Q1业绩略超预期,前瞻布局5G,持续看好未来业绩稳健增长
信息技术东吴证券2020-04-13
Q1业绩超预期,受益5G红利,持续看好未来业绩稳健增长
信息技术东吴证券2020-04-09
2021半年报点评:业绩符合我们预期,看好公司未来采浆量持续稳健增长
医药生物东吴证券2021-08-29
2023年三季报点评:业绩符合市场预期,看好公司稳健增长
电气设备东吴证券2023-10-31
11-54 华福计算机德邦科技2026年三季报点评超预期业绩增长持续提速AI散热与先进封
未知机构2026-10-29
华福计算机 德邦科技2026年三季报点评 超预期 业绩增长持续提速 AI散热与先进封装打开成长
未知机构2026-10-25
2026年三季报点评:Q3业绩超市场预期,收款同比增长
文化传媒东吴证券2026-10-29
华福计算机 德邦科技2026年三季报点评超预期 业绩增长持续提
未知机构2026-10-25
2022年三季报点评:业绩略超预期,未来增长动力足
国泰君安证券2022-10-20