猜你想问
本周利率债市场的主要变化是什么?
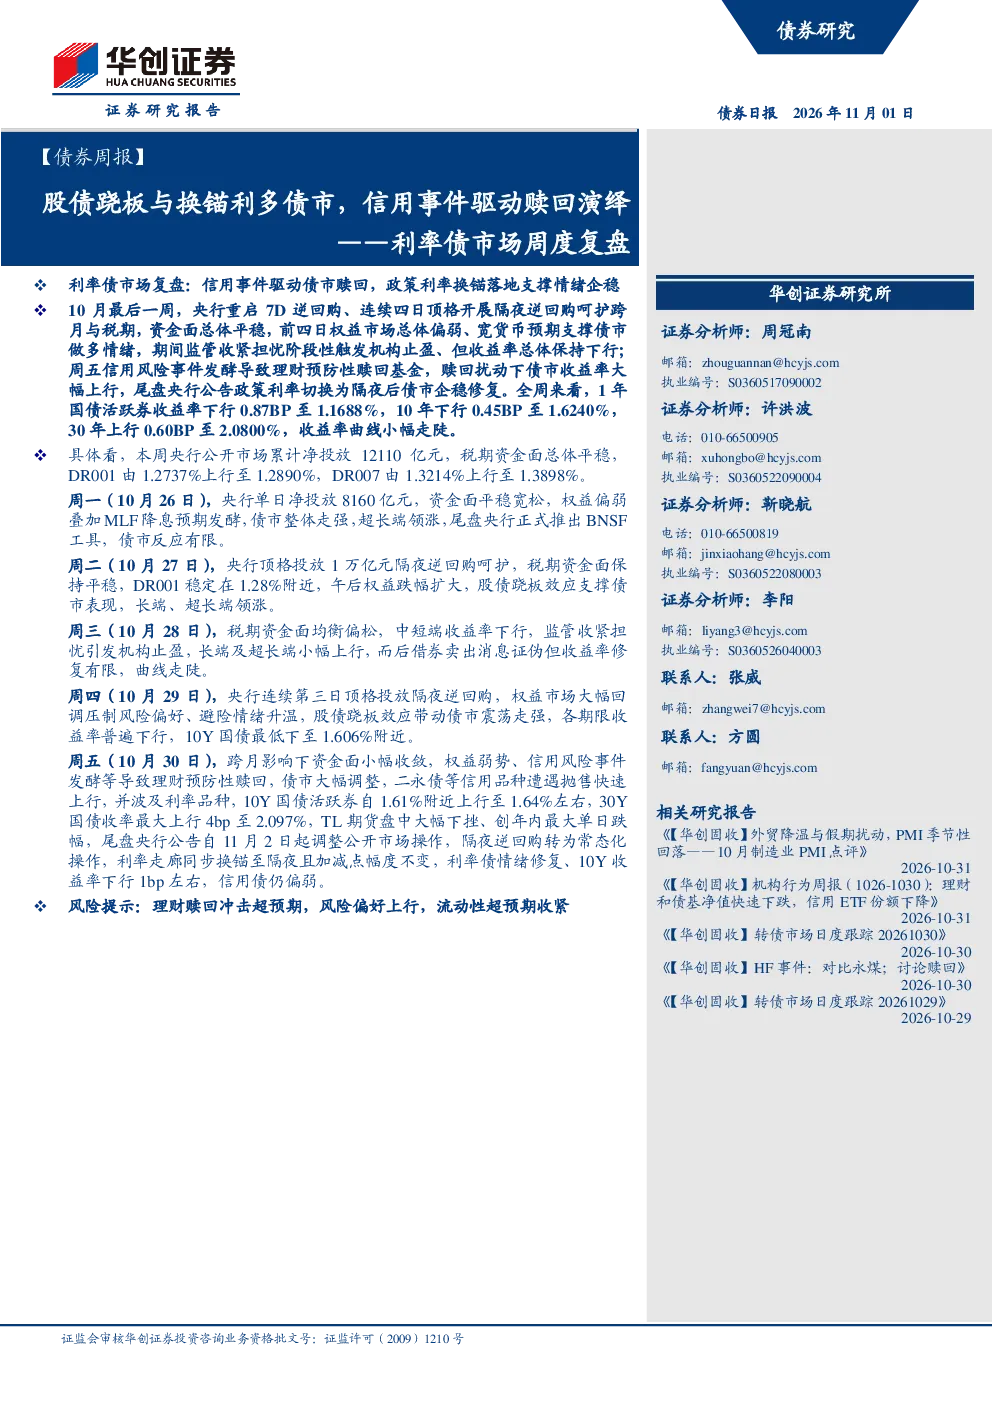
本周利率债市场主要受资金面平稳、监管收紧担忧及信用风险事件影响。央行重启7D逆回购并连续四日顶格开展隔夜逆回购,资金面总体平稳。前四日权益市场偏弱、宽货币预期支撑债市做多情绪,但期间监管收紧担忧阶段性触发机构止盈。周五信用风险事件发酵导致理财预防性赎回,债市大幅调整。尾盘央行公告政策利率切换为隔夜后债市企稳修复。收益率曲线小幅走陡,1年国债活跃券收益率下行0.87BP至1.1688%,10年下行0.45BP至1.6240%,30年上行0.60BP至2.0800%。
利率债市场的资金面情况如何?
本周资金面总体平稳。央行公开市场累计净投放12110亿元,税期资金面平稳。DR001由1.2737%上行至1.2890%,DR007由1.3214%上行至1.3898%。地方债、同业存单与政金债净融资增加,国债净融资大幅减少。国债和国开期限利差均走扩,国债短端品种收益率下行0.83BP,国开债短端品种收益率上行0.46BP,国债长端品种收益率上行1.00BP,国开债长端品种收益率上行1.90BP。
本周利率债市场的信用事件有何影响?
本周信用风险事件发酵导致理财预防性赎回,对债市造成较大冲击,债市大幅调整。尾盘央行公告政策利率切换为隔夜后,债市企稳修复。机构行为方面,银行为主要卖盘力量,保险与券商为主要买盘,基金尾盘转为净买入。银行为主要卖盘,基金、券商买入为主,保险尾盘转为净买入。券商为主要买盘,基金、银行卖出为主。券商、基金午后转为买入,保险为主要卖盘,银行尾盘转为净卖出。银行为主要卖盘,基金、券商买入为主,保险尾盘转为净买入。
利率债市场未来发展趋势如何?
从本周数据看,利率债市场受多重因素影响波动。资金面平稳但期限利差走扩,显示短期流动性有所收紧。信用事件引发的赎回压力对市场造成冲击,但央行政策利率调整显示流动性预期有所改善。未来市场走势需关注资金面变化、信用事件发酵程度及监管政策动向。机构行为显示银行在多数时段为卖盘,保险和券商为买盘,基金尾盘转为净买入,反映市场情绪波动较大。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:理财赎回冲击超预期,可能导致市场流动性进一步收紧;风险偏好上行可能引发资金流向变化;流动性超预期收紧可能对债市造成压力。此外,信用事件发酵及监管政策变化也是需关注的因素。机构行为显示银行在多数时段为卖盘,保险和券商为买盘,基金尾盘转为净买入,反映市场情绪波动较大,需警惕市场风险积聚可能带来的冲击。