猜你想问
本周ECI指数显示哪些行业景气度回升?
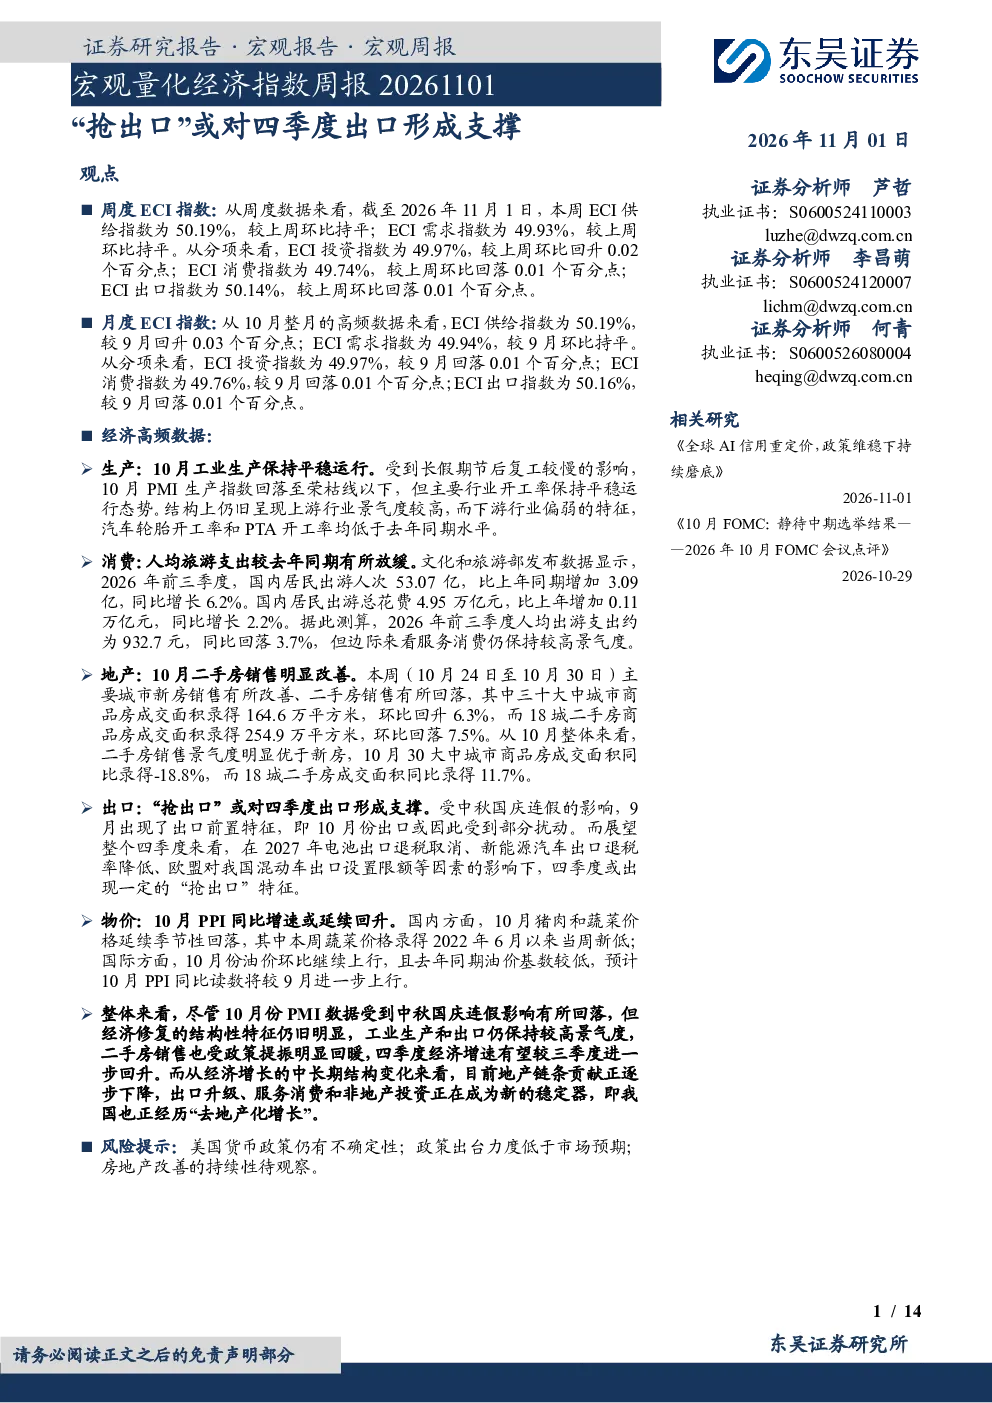
本周ECI指数显示,供给指数与需求指数均环比持平,分别为50.19%和49.93%。分项来看,投资指数回升0.02个百分点至49.97%,消费指数回落0.01个百分点至49.74%,出口指数回落0.01个百分点至50.14%。主要行业如汽车轮胎开工率环比回升,但PTA开工率回升低于去年同期,钢厂高炉开工率环比回落。基建投资方面,石油沥青装置开工率回升,水泥发运率优于去年同期,螺纹钢和建材表观需求环比回升。这些数据表明工业生产和出口保持较高景气度,但消费指数略有回落。
四季度出口可能呈现哪些特征?
四季度出口可能呈现“抢出口”特征。受2027年电池出口退税取消、新能源汽车出口退税率降低、欧盟对我国混动车出口设置限额等因素影响,企业可能加速出口以规避政策调整。此外,出口价格指数环比回升,波罗的海干散货指数均值环比上升,韩国10月前20日出口总额同比增速大幅回升,这些数据暗示出口需求有所改善。但国内港口货物吞吐量环比回落,离港船舶数量环比回落但高于去年同期,显示出口基础仍需观察。
报告如何分析“去地产化增长”趋势?
报告指出,“去地产化增长”趋势明显,地产链条贡献逐步下降,出口升级、服务消费和非地产投资成为新的稳定器。基建投资方面,石油沥青装置开工率回升,水泥发运率优于去年同期,螺纹钢和建材表观需求环比回升,显示非地产投资有所支撑。二手房销售受政策提振回暖,新房销售环比改善,二手房成交面积环比回落但同比大幅增长,表明服务消费有所企稳。这些数据共同指向经济增速可能由地产驱动转向多元化驱动。
当前市场现状有哪些关键指标?
当前市场现状的关键指标包括:工业生产方面,主要行业开工率多数回升,但PTA开工率低于去年同期,钢厂高炉开工率环比回落;消费方面,乘用车销量同比大幅下降,新能源车市场零售同比降幅收窄,航班执飞率环比回升但低于去年同期,地铁客运量环比回落;出口方面,出口价格指数环比回升,波罗的海干散货指数均值环比上升,韩国10月前20日出口总额同比增速大幅回升;通胀方面,食品价格延续季节性回落,黄金价格跌破4000美元/盎司,LME铜铝价格环比上升,螺纹钢期货价格环比回落,布伦特原油期货价格环比上升。这些指标显示经济修复呈现结构性特征。
研报提示哪些主要风险?
研报提示的主要风险包括:美国货币政策不确定性可能影响全球资本流动和出口需求;政策出台力度低于市场预期可能延缓经济修复进程;房地产改善的持续性待观察,当前二手房成交面积环比回落但同比大幅增长,需关注政策效果是否可持续。此外,ELI指数本周回落0.08个百分点至-0.72%,显示经济动能有所减弱,需警惕外部环境变化对内需的冲击。