猜你想问
中国平安最新研报核心内容是什么?
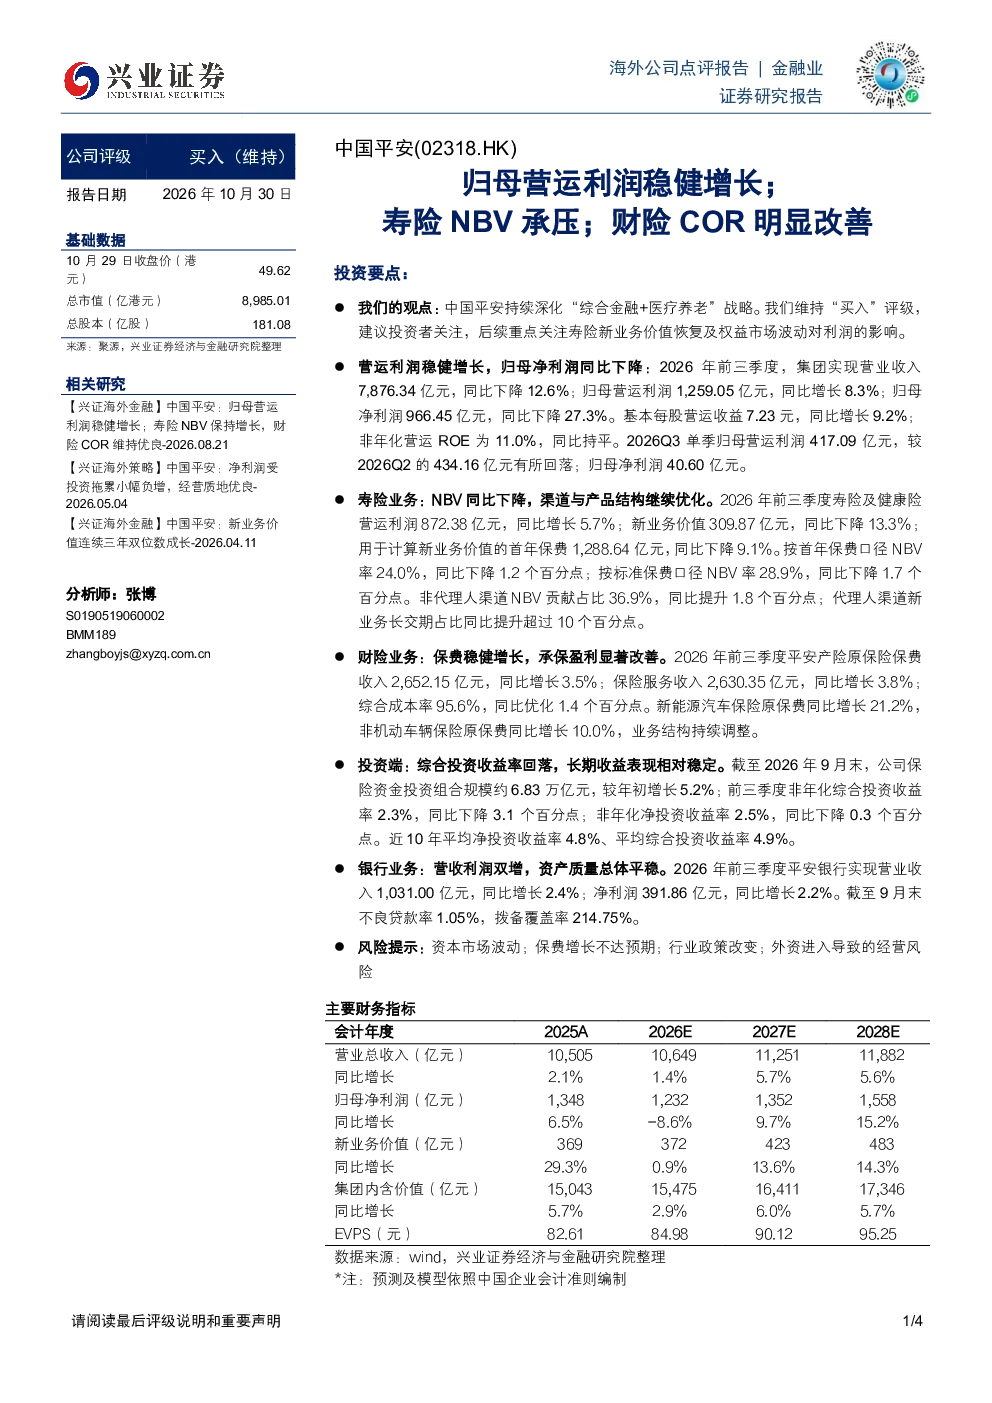
中国平安最新研报显示,公司持续深化“综合金融+医疗养老”战略,归母营运利润稳健增长,但寿险新业务价值承压,财险承保盈利明显改善。报告维持“买入”评级,建议投资者关注寿险新业务价值恢复及权益市场波动对利润的影响。
寿险行业发展趋势如何?
寿险行业正经历渠道与产品结构优化,非代理人渠道NBV贡献占比提升,代理人渠道新业务长交期占比同比提升超过10个百分点。但整体NBV同比下降,按首年保费口径NBV率下降1.2个百分点,按标准保费口径下降1.7个百分点,显示寿险业务面临一定挑战。
研报重点分析了哪些方向?
研报重点分析了平安集团营运利润、寿险NBV、财险COR、投资端收益表现及银行业务运营情况。特别关注寿险新业务价值变化、财险保费增长与承保盈利改善,以及投资端综合投资收益率回落对整体业绩的影响。
当前市场现状如何判断?
当前市场现状显示,中国平安集团营收同比下降12.6%,但归母营运利润同比增长8.3%,基本每股营运收益及ROE同比持平。寿险业务面临NBV下降压力,财险业务保费稳健增长且承保盈利改善,投资端收益率有所回落但长期表现稳定,银行业务营收利润双增且资产质量平稳。
研报提示了哪些风险?
研报提示的主要风险包括资本市场波动可能影响投资收益表现,保费增长不达预期可能拖累寿险业务发展,行业政策改变可能对业务模式产生影响,以及外资进入可能带来的经营风险。这些因素需引起投资者关注,以全面评估公司未来经营状况。
你可能感兴趣
中国太保(601601.SH)公司快报:营运利润稳健增长,财险COR同比改善
国投证券2026-10-29
国君非银|预计寿险NBV好于预期,财险COR小幅承压
金融国泰君安证券2024-07-18
2024年6月上市险企保费数据点评:预计寿险NBV好于预期,财险COR小幅承压
金融国泰君安证券2024-07-17
2503 季报综述:利润高弹性,寿险NBV高增,财险COR改善
金融国金证券2025-11-01
保险行业2022年中报业绩前瞻:寿险NBV小幅改善,财险COR超预期
金融国泰君安证券2022-07-04
保险行业2026年三季报回顾:寿险营运利润稳健增长,产险COR同比持续改善
金融东吴证券2026-10-31
保险行业2023年三季报业绩前瞻:寿险NBV延续增长,财险COR有所抬升
金融国泰君安证券2023-10-13
2025年一季报点评:归母营运利润稳健增长,价值率提升推动NBV同比+35%
金融东吴证券2025-04-26
2026年一季报点评:归母营运利润稳健增长,银保助推NBV延续高增态势
金融东吴证券2026-04-28
东吴非银孙婷团队中国平安2026年一季报归母营运利润稳健增长NBV同比
未知机构2026-04-29