猜你想问
中国太保最新快报核心内容是什么?
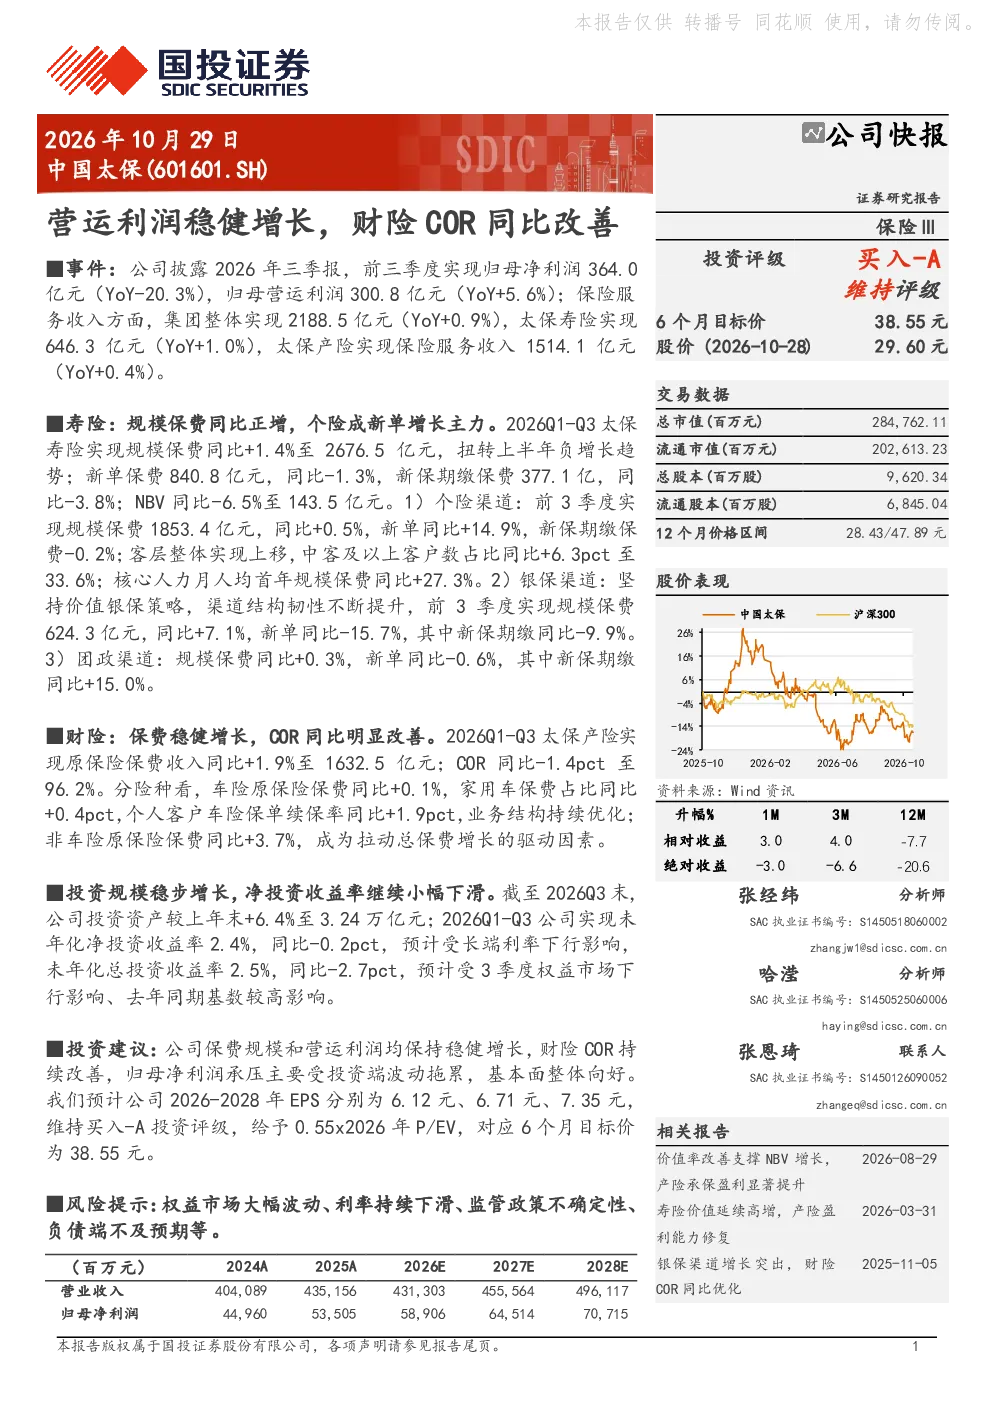
中国太保2026年前三季度实现归母净利润364.0亿元,同比减少20.3%;归母营运利润300.8亿元,同比增长5.6%;保险服务收入2188.5亿元,同比增长0.9%。寿险业务规模保费同比增长1.4%至2676.5亿元,扭转上半年负增长趋势,但新单保费同比减少1.3%至840.8亿元,新保期缴保费同比减少3.8%至377.1亿元,NBV同比减少6.5%至143.5亿元。财险业务原保险保费收入同比增长1.9%至1632.5亿元,COR同比改善1.4个百分点至96.2%。投资业务方面,投资资产较上年末增长6.4%至3.24万亿元,未年化净投资收益率为2.4%,预计总投资收益率为2.5%。
寿险业务发展趋势如何?
寿险业务方面,中国太保2026年前三季度规模保费同比增长1.4%至2676.5亿元,扭转了上半年负增长的态势。个险渠道表现较好,规模保费同比增长0.5%至1853.4亿元,新单同比增长14.9%,中客及以上客户数占比33.6%。银保渠道规模保费同比增长7.1%至624.3亿元,但新单同比下降15.7%。团政渠道规模保费同比增长0.3%,新单同比下降0.6%。总体来看,寿险业务在规模上保持稳定,但新业务价值面临一定压力。
财险业务重点分析方向是什么?
财险业务方面,中国太保2026年前三季度原保险保费收入同比增长1.9%至1632.5亿元,车险保费同比增长0.1%,非车险保费同比增长3.7%。COR同比改善1.4个百分点至96.2%,显示出财险业务的风险控制能力有所提升。财险业务在保费收入和风险控制方面均表现稳健,为公司的整体业绩提供了有力支撑。
当前市场现状如何判断?
当前市场现状显示,中国太保在营运利润方面实现了稳健增长,归母营运利润同比增长5.6%,显示出公司在成本控制和效率提升方面的成效。财险业务的COR持续改善,表明公司在风险管理和业务发展方面取得了一定进展。然而,寿险业务的新业务价值面临一定压力,需要进一步关注和改善。总体来看,中国太保在当前市场环境中表现稳健,但仍需关注业务结构和新业务价值的提升。
研报提示的主要风险有哪些?
研报提示的主要风险包括权益市场大幅波动可能影响投资收益,利率持续下滑可能对保险公司的负债成本造成压力,监管政策的不确定性可能影响业务发展,以及负债端不及预期可能影响公司的业绩表现。这些风险需要公司密切关注并采取相应的措施进行管理和应对。