猜你想问
这份研报的核心内容是什么?
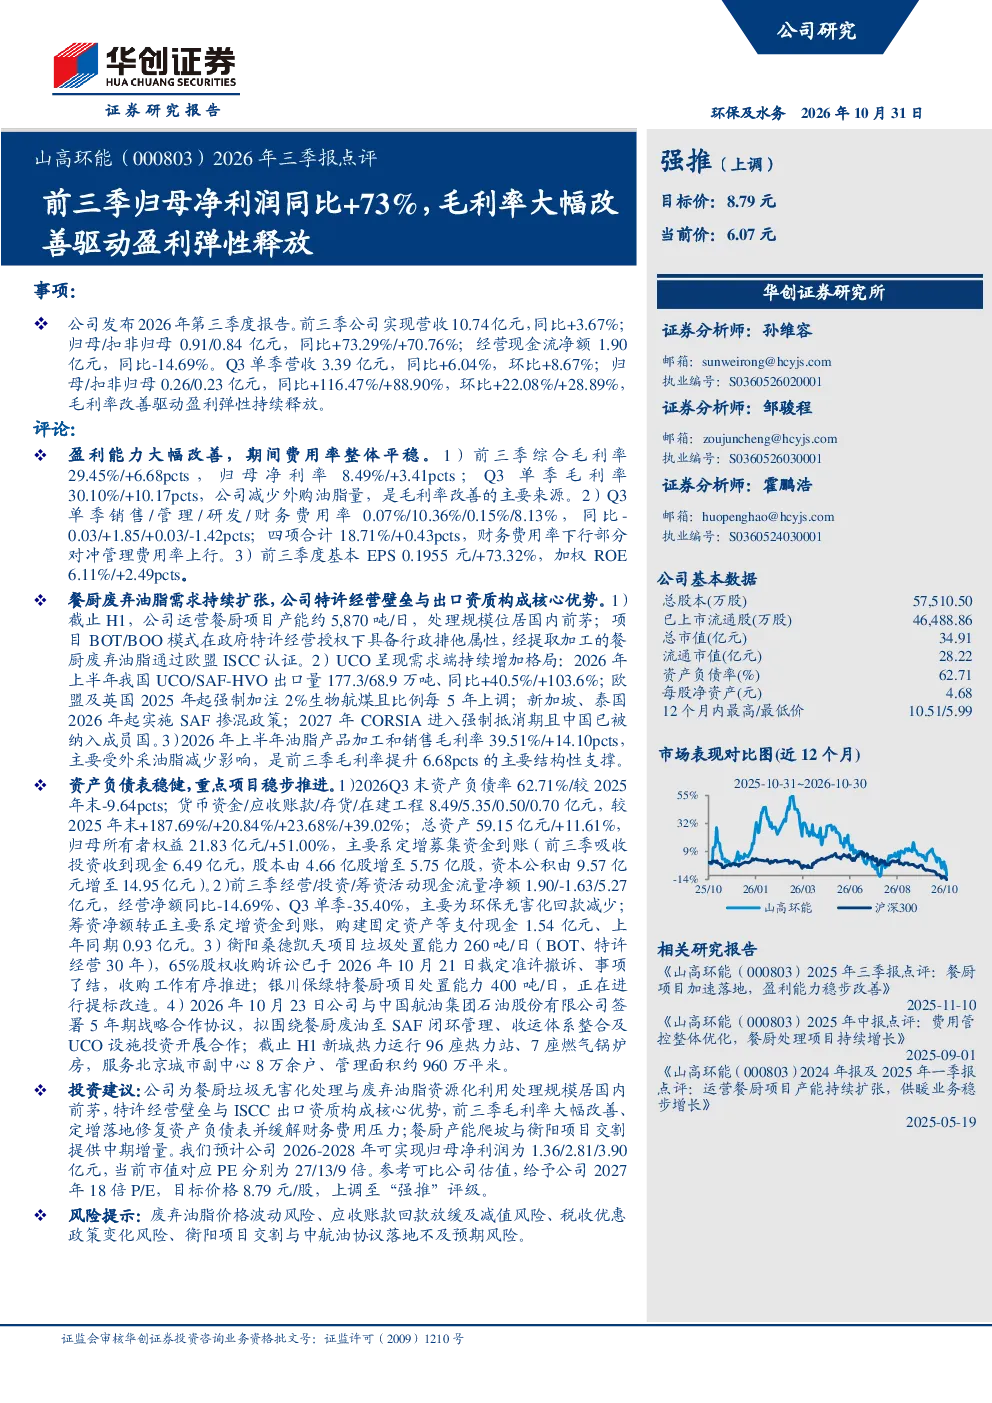
这份研报主要点评了公司2026年前三季度的业绩表现,核心亮点是归母净利润同比增长73%,主要得益于毛利率的大幅改善。Q3单季净利润同比增长116.47%,毛利率提升10.17个百分点,主要由于减少外购油脂量。费用率整体平稳,前三季度加权ROE为6.11%,同比上升2.49个百分点。
餐厨垃圾处理行业的发展趋势如何?
餐厨垃圾处理行业正迎来快速发展,UCO(废弃油脂)需求持续扩张。2026年上半年我国UCO/SAF-HVO出口量同比增长40.5%/103.6%,欧盟及英国强制加注生物航煤,新加坡、泰国实施SAF掺混政策,中国已纳入CORSIA强制抵消期。公司运营餐厨项目产能约5,870吨/日,处理规模位居国内前茅,具备行政排他属性,经提取加工的餐厨废弃油脂通过欧盟ISCC认证,具备显著竞争优势。
研报重点分析了哪些方面?
研报重点分析了公司盈利能力的大幅改善,包括毛利率提升和ROE增长。同时关注了公司的核心优势,如餐厨项目处理规模国内领先、BOT/BOO模式运营、ISCC出口资质等。此外,研报还分析了公司资产负债表的稳健性,如资产负债率下降、货币资金增长等,以及重点项目推进情况,如衡阳桑德凯天项目和银川保绿特餐厨项目。
当前市场对餐厨垃圾处理行业的现状如何?
当前市场对餐厨垃圾处理行业持积极态度,行业需求持续增长,政策支持力度加大。公司作为行业领先者,具备特许经营壁垒和ISCC出口资质,毛利率大幅改善,资产负债表稳健,未来发展潜力较大。但需关注废弃油脂价格波动、应收账款回款等风险因素。
研报提到了哪些风险提示?
研报提示了几个主要风险:废弃油脂价格波动风险,可能导致公司毛利率下降;应收账款回款放缓及减值风险,可能影响现金流;税收优惠政策变化风险,可能影响公司盈利能力;衡阳项目交割与中航油协议落地不及预期风险,可能影响公司中长期发展。需密切关注这些风险因素。
你可能感兴趣
2026年三季报点评:单Q3归母净利润+22%超市场预期,燃机放量+AIDC一体化驱动业绩弹性释放
东吴证券2026-10-22
2026年三季报点评:Q3归母净利润同比增长81%,三投联动释放业绩弹性
金融东吴证券2026-10-30
2024三季报点评:主业维持增长,投资收益增加,Q3归母净利润同比+73%
金融国信证券2024-10-28
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
2023年三季报业绩点评:单季归母净利润42.0亿元,盈利弹性率先释放
东吴证券2023-10-30
2023年三季报业绩点评:单季归母净利润创历史新高,看好后续国际航线恢复带动盈利弹性持续释放
交通运输东吴证券2023-10-30
2026 年三季报点评前三季归母净利润同比+104%,新材料项目分批转固打开成长空间
华创证券2026-10-31
2026年三季报点评:Q3归母净利润同比+17.1%,德清+墨西哥工厂扩产支撑业绩释放
东吴证券2026-10-27