猜你想问
恒力石化2026年前三季度业绩表现如何?
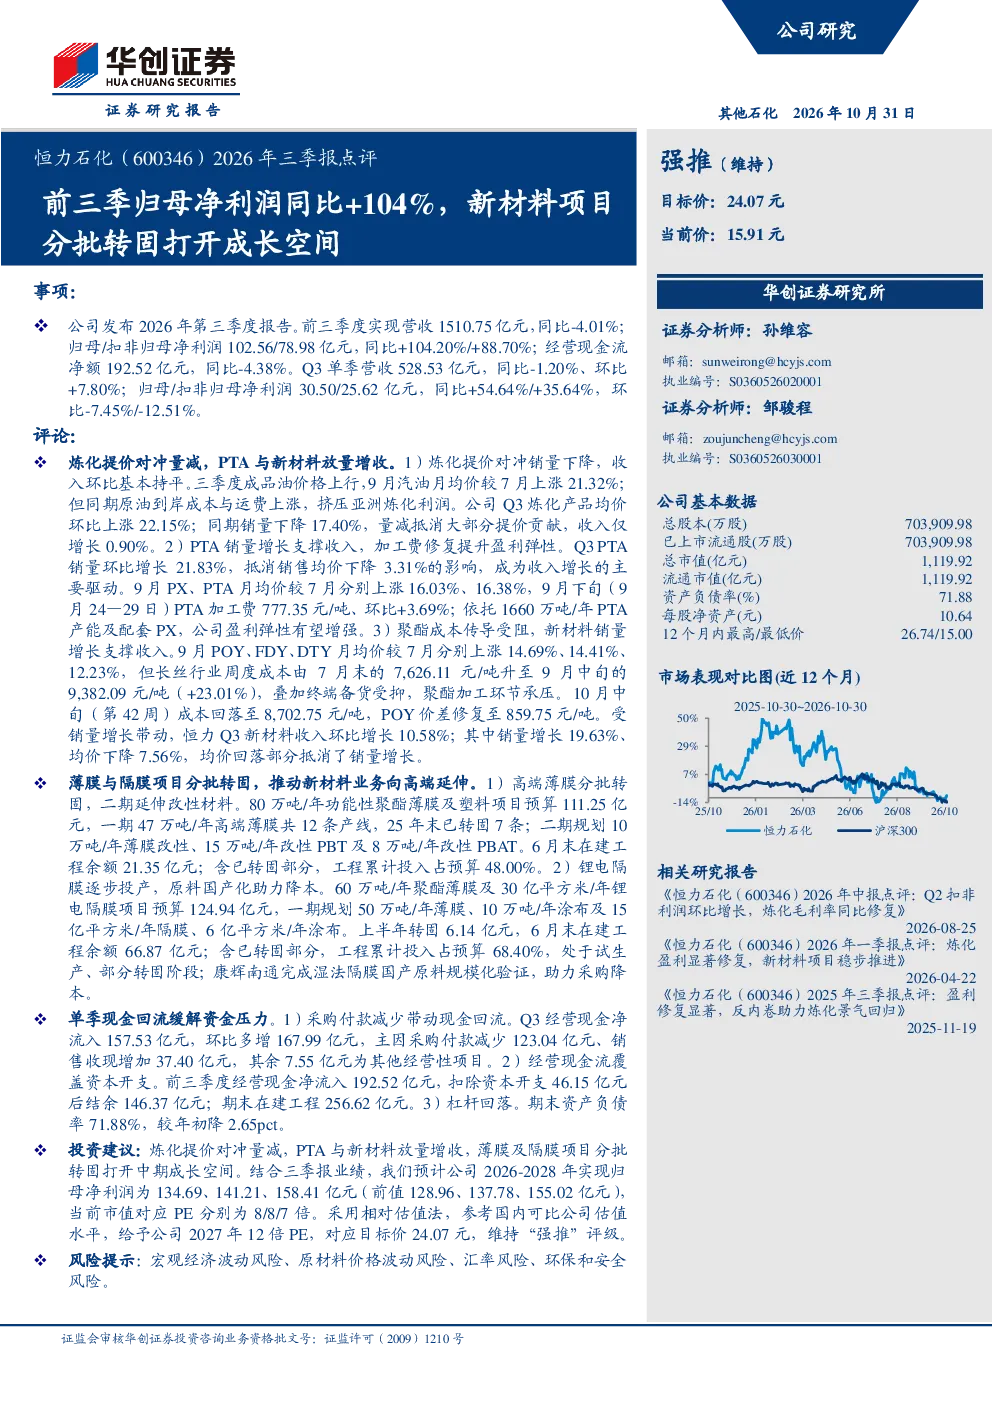
恒力石化2026年前三季度归母净利润同比大幅增长104%,主要得益于炼化产品提价对冲销量下降、PTA销量增长及新材料业务放量增收。炼化业务方面,三季度成品油价格上行但原油成本上涨挤压利润,炼化产品均价环比上涨22.15%,销量下降17.40%,收入仅增长0.90%。PTA业务成为收入增长主要驱动,销量环比增长21.83%,9月PX、PTA月均价较7月分别上涨16.03%、16.38%,加工费修复提升盈利弹性。新材料业务销量增长19.63%,收入环比增长10.58%,均价下降7.56%
新材料赛道发展趋势如何?
新材料赛道发展趋势向好,恒力石化的新材料业务表现亮眼。高端薄膜分批转固,二期延伸改性材料;锂电隔膜逐步投产,原料国产化助力降本。聚酯成本传导受阻,但新材料销量持续增长支撑收入。行业层面,随着下游应用需求扩大,功能性聚酯薄膜、锂电隔膜等新材料需求预计将保持较高增速,技术创新和成本控制能力将成为企业核心竞争力。
报告重点分析了哪些方向?
报告重点分析了恒力石化的业绩表现、各业务板块(炼化、PTA、新材料)的运营情况及项目进展。炼化业务面临成本与价格的双重压力,但提价措施部分缓解了销量下降的影响;PTA业务销量增长显著,成为主要收入增长点;新材料业务收入和销量均实现增长,成为新的增长引擎。此外,报告还关注了公司现金流状况和财务指标,如经营现金净流入157.53亿元,资产负债率较年初下降2.65pct。
当前市场对恒力石化的判断是什么?
当前市场对恒力石化的判断较为积极。公司2026年前三季度业绩超预期,归母净利润同比大幅增长104%,显示出较强的盈利能力。炼化、PTA、新材料三大业务板块表现稳健,特别是新材料业务的快速发展为公司打开了新的成长空间。项目进展方面,高端薄膜和锂电隔膜项目逐步投产,将为未来业绩提供持续动力。公司经营现金流充裕,财务状况稳健。
研报提示了哪些风险?
研报提示了宏观经济波动风险、原材料价格波动风险、汇率风险以及环保和安全风险。宏观经济波动可能影响下游需求,进而影响公司产品销量;原材料价格波动特别是原油和PX价格的变动,将直接影响公司成本端压力;汇率波动可能影响公司外币结算业务;环保和安全风险则涉及生产过程中的合规性和安全生产问题,需要公司持续关注和管理。