猜你想问
恒通股份2026年前三季度业绩表现如何?
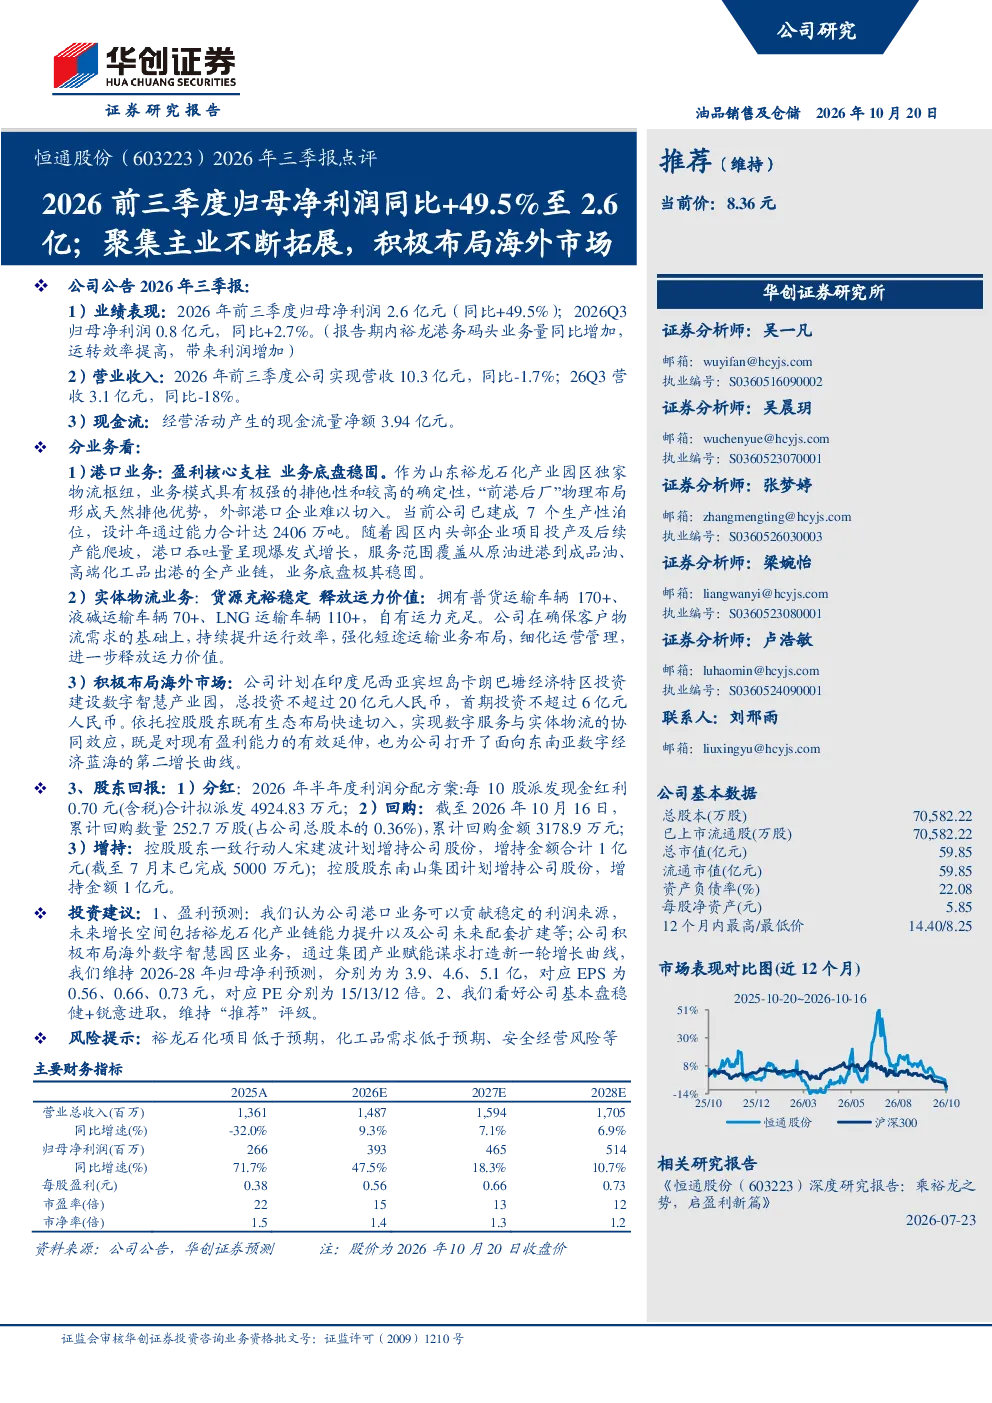
2026年前三季度,恒通股份归母净利润同比增长49.5%至2.6亿元,其中Q3归母净利润同比增长2.7%。尽管营业收入同比-1.7%,Q3同比-18%,但利润增长主要得益于港口业务量增加和效率提升,以及实体物流业务的运力价值释放。
恒通股份的业务板块有哪些?
恒通股份主要业务板块包括港口业务、实体物流业务和海外市场布局。港口业务作为山东裕龙石化产业园区独家物流枢纽,具有排他性和高确定性;实体物流业务依托自有运力充足和货源稳定,持续提升运行效率;海外市场方面,公司计划在印度尼西亚宾坦岛投资建设数字智慧产业园,拓展东南亚数字经济蓝海。
恒通股份报告重点分析了哪些方向?
报告重点分析了恒通股份的港口业务盈利能力、实体物流业务运力布局,以及海外数字智慧产业园的投资计划。其中,港口业务是公司核心支柱,裕龙港务码头业务量同比增加,运转效率提高;实体物流业务通过强化短途运输业务布局,释放运力价值;海外市场布局则旨在实现数字服务与实体物流的协同效应,为未来增长提供新动力。
当前恒通股份的市场现状如何?
恒通股份基本盘稳健,港口业务盈利能力稳固,实体物流业务运力充足,海外市场布局为未来增长提供新动力。公司维持“推荐”评级,未来增长空间包括裕龙石化产业链能力提升及配套扩建,以及海外数字智慧园区业务的发展。目前,公司已实施累计回购,控股股东及一致行动人计划增持股份,显示对未来的信心。
恒通股份报告有哪些风险提示?
报告提示的风险包括裕龙石化项目低于预期、化工品需求低于预期、安全经营风险等。此外,海外市场投资存在不确定性,需要关注当地政策环境和市场需求变化。公司需持续提升运营效率,加强风险管理,以应对潜在的市场波动和经营挑战。
你可能感兴趣
2026年半年报点评2026H1归母净利润同比+85.5%至1.8亿;聚集主业不断拓展,积极布局海外市场
华创证券2026-08-27
中航沈飞2023年三季报点评:2023年前三季度归母净利润同比增长35.85%,盈利能力不断提升
安信证券2023-10-29
三季报点评:前三季度归母净利润同比提升131%,研发投入大幅增长
国信证券2022-11-01
2021年三季报点评:前三季度归母净利润同比增长67%,智能激光切割头持续突破
信息技术国信证券2021-11-02
2021年三季报点评:受益核电景气向上,前三季度归母净利润同比增长32%
机械设备国信证券2021-11-02
2023年三季报点评:前三季度归母净利润同比+80%,平台化属性日益凸显
机械设备国信证券2023-10-22
2023年三季报点评:前三季度归母净利润同比-46%,静待上下游需求改善
东吴证券2023-10-30
2023年三季报点评:前三季度归母净利润同比+49%,合同负债高增
机械设备国信证券2023-11-02
三季报点评:前三季度归母净利润同比提升131%,研发投入大幅增长
国信证券2022-11-07
2021年三季报点评:工业设备智能运维专家,前三季度扣非归母净利润同比增长52%
电子设备国信证券2021-11-02