猜你想问
这份研报的核心内容是什么?
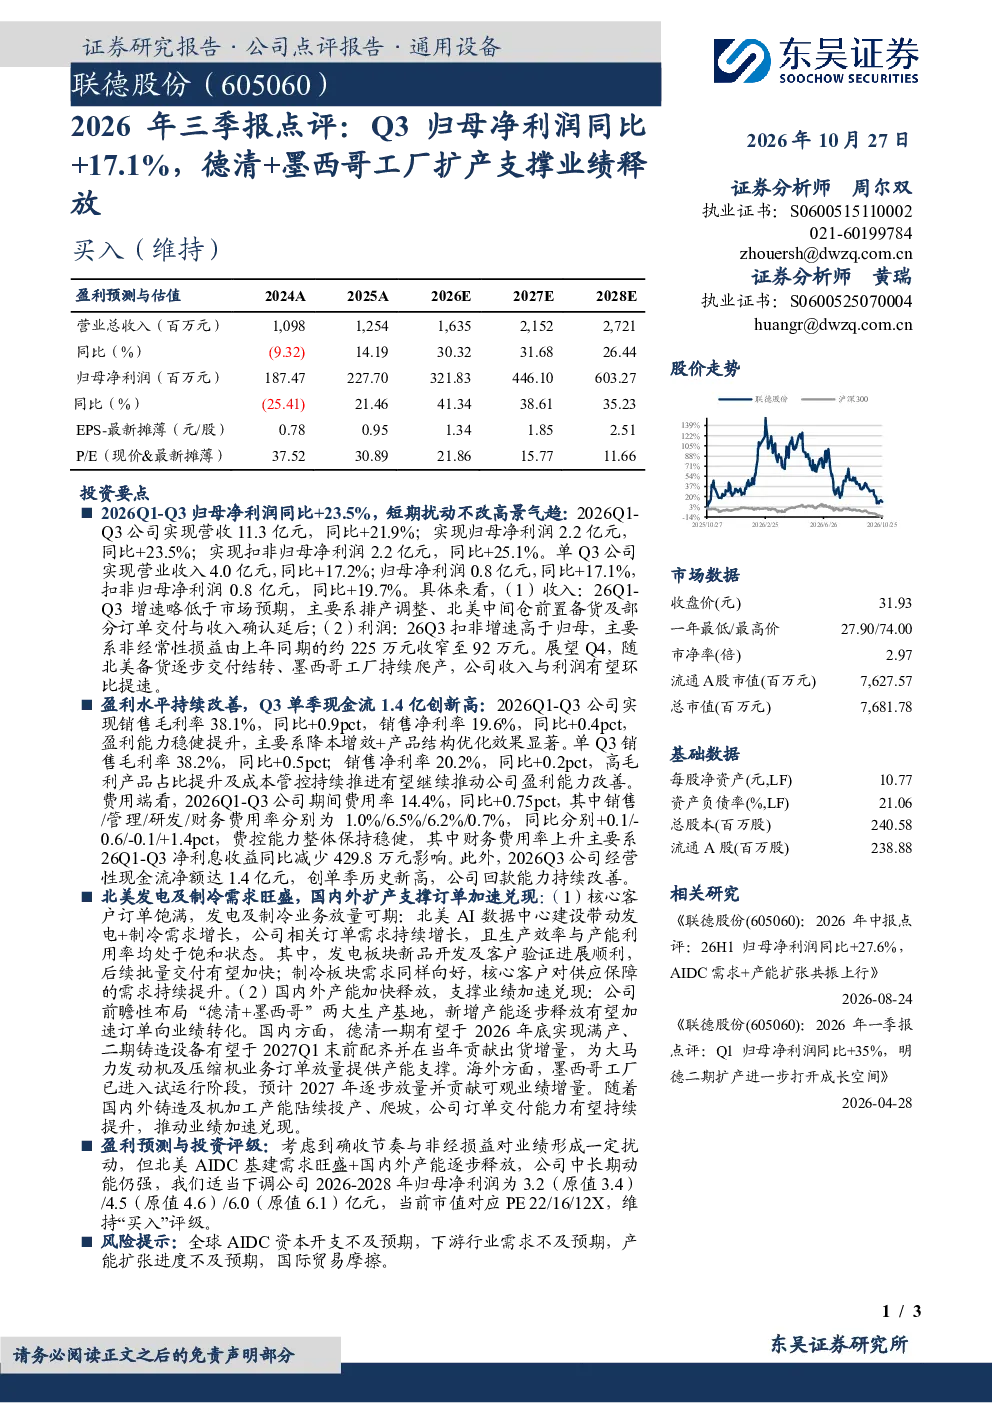
这份研报主要点评了公司2026年第三季度的业绩表现,指出Q3归母净利润同比增长17.1%,达到2.2亿元。报告分析了业绩增长的主要驱动因素,包括德清工厂和墨西哥工厂的扩产计划对业绩释放的支撑作用。此外,报告还详细披露了公司的营收、毛利率、净利率等关键财务数据,以及单季度的经营性现金流净额创历史新高的情况。
AI数据中心建设对行业发展趋势有何影响?
AI数据中心建设正带动发电及制冷需求的增长,为相关企业提供了广阔的市场机遇。随着AI技术的快速发展,数据中心的数量和规模不断扩大,对高效、稳定的发电和制冷设备需求日益增加。这促使相关企业加大研发投入,提升产品性能,以满足市场的高标准要求。同时,行业竞争也日益激烈,企业需要不断创新,才能在市场中占据有利地位。
研报重点分析了哪些方面?
研报重点分析了公司在北美市场的表现,特别是AI数据中心建设带来的业务放量机会。报告指出,公司核心客户的订单饱满,发电及制冷业务有望实现显著增长。此外,报告还关注了公司国内外产能扩张计划,包括德清工厂一期和墨西哥工厂的建设进度,以及这些扩产项目对公司未来业绩的预期影响。
当前市场对AI数据中心设备的需求状况如何?
当前市场对AI数据中心设备的需求旺盛,尤其是在北美地区。随着AI技术的广泛应用,数据中心的建设和运营需求持续增长,带动了发电和制冷设备的强劲需求。相关企业普遍面临订单饱满、产能紧张的局面,市场竞争激烈。然而,市场需求也存在不确定性,受宏观经济环境和下游行业需求变化的影响,企业需要密切关注市场动态,灵活调整经营策略。
研报中提到了哪些风险提示?
研报中提到了几个关键风险提示。首先,全球AI数据中心资本开支可能不及预期,这将直接影响相关企业的市场需求和收入增长。其次,下游行业需求的不确定性也是一个重要风险,如果AI技术发展不及预期或应用场景受限,可能导致市场需求下降。此外,公司产能扩张进度的不确定性也可能影响业绩表现。最后,国际贸易摩擦可能带来的政策风险也不容忽视,可能对公司的出口业务造成不利影响。