猜你想问
海尔智家最新财报核心内容有哪些?
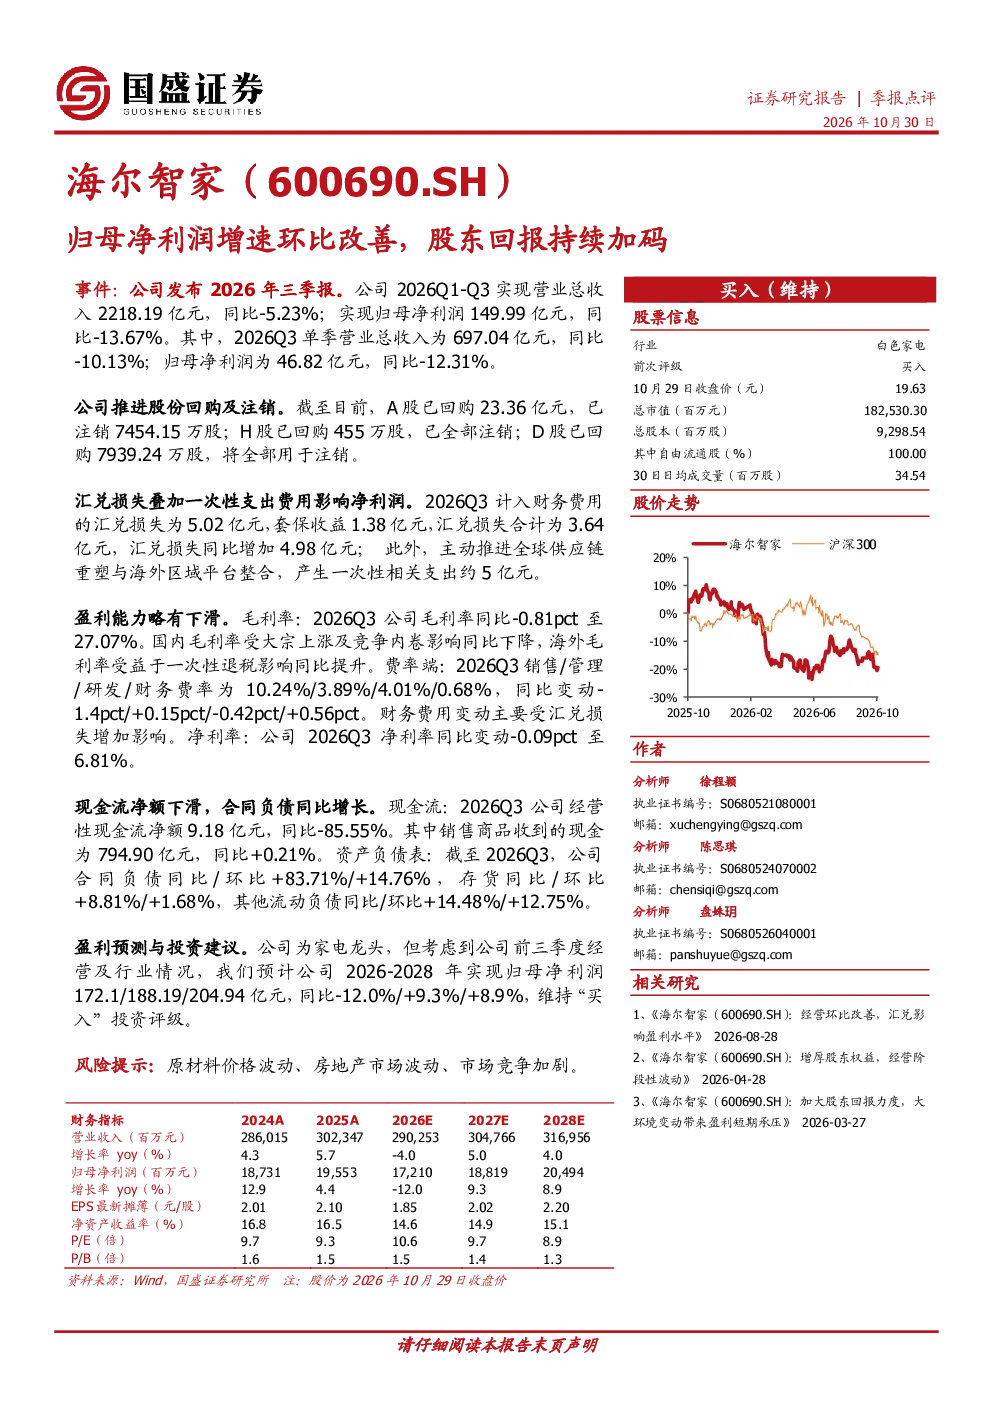
海尔智家2026年三季报显示,公司实现营业总收入2218.19亿元,同比下滑5.23%,归母净利润149.99亿元,同比下滑13.67%。其中,第三季度单季营收697.04亿元,同比下滑10.13%,净利润46.82亿元,同比下滑12.31%。公司积极推进股份回购及注销计划,A股回购金额达23.36亿元并注销7454.15万股,H股及D股亦完成回购注销,显示对股东回报的持续重视。
家电行业发展趋势如何?
家电行业目前面临原材料成本上涨和市场竞争加剧的挑战,国内市场因大宗商品价格上涨及内卷竞争导致毛利率下滑,而海外市场受益于退税政策提升毛利率。行业整体呈现结构调整,智能化、绿色化成为发展趋势,企业需加强技术创新和品牌建设以应对市场变化。
研报对海尔智家的重点分析方向是什么?
研报重点分析了海尔智家的盈利能力、现金流及股东回报政策。报告指出,公司毛利率同比下滑0.81pct至27.07%,主要受国内大宗上涨及竞争内卷影响,净利率同比下滑0.09pct至6.81%,主要因汇兑损失增加及一次性支出。同时,经营性现金流净额大幅下滑至9.18亿元,同比锐减85.55%,需关注现金流状况。
当前家电市场现状如何判断?
当前家电市场呈现需求分化,线上渠道占比提升,消费者对产品智能化、健康化需求增强。市场竞争激烈,价格战频发,企业盈利空间受挤压。原材料价格波动、房地产市场调整及国际贸易环境变化对行业造成影响,企业需加强成本控制和渠道优化以应对挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格波动风险,家电行业对铜、铝等大宗商品依赖度高,价格波动直接影响成本;房地产市场波动风险,家电销售与房地产市场关联度高,市场下行将影响需求;市场竞争加剧风险,国内外品牌竞争激烈,市场份额争夺加剧,可能压缩企业利润空间。
你可能感兴趣
2025年归母净利润同比+11%至6.3亿,经营性现金流大幅改善,持续关注股东回报
华创证券2026-04-10
2023Q2归母净利润环比+118%,盈利能力持续改善
电子设备开源证券2023-08-22
2Q23归母净利润环比改善,客户结构持续优化
电子设备国信证券2023-09-12
2024年一季报点评:盈利能力持续改善,一季度归母净利润环比提升
交通运输国信证券2024-04-28
归母净利润环比微降,股东增持彰显发展信心
化石能源安信证券2023-10-31
中煤能源(601898.SH)2026年三季报点评:26Q3归母净利润环比增长,股东增持彰显信心
国联民生证券2026-10-24
公司事件点评报告:Q3归母净利润环比提升,加码钛矿巩固成本优势
基础化工华鑫证券2024-11-12
2024年一季报点评:24Q1实现归母净利润13.8亿,同比增长23%,中期分红计划重视股东回报
交通运输华创证券2024-04-30
23年预计归母净利润符合预期,提升股东回报彰显长期发展信心
化石能源德邦证券2024-01-25
25年报及26年一季报点评:26Q1扣非归母净利润同比增长,新股东回报规划夯实信心
西部证券2026-05-06