猜你想问
国信证券2026年前三季度业绩表现如何?
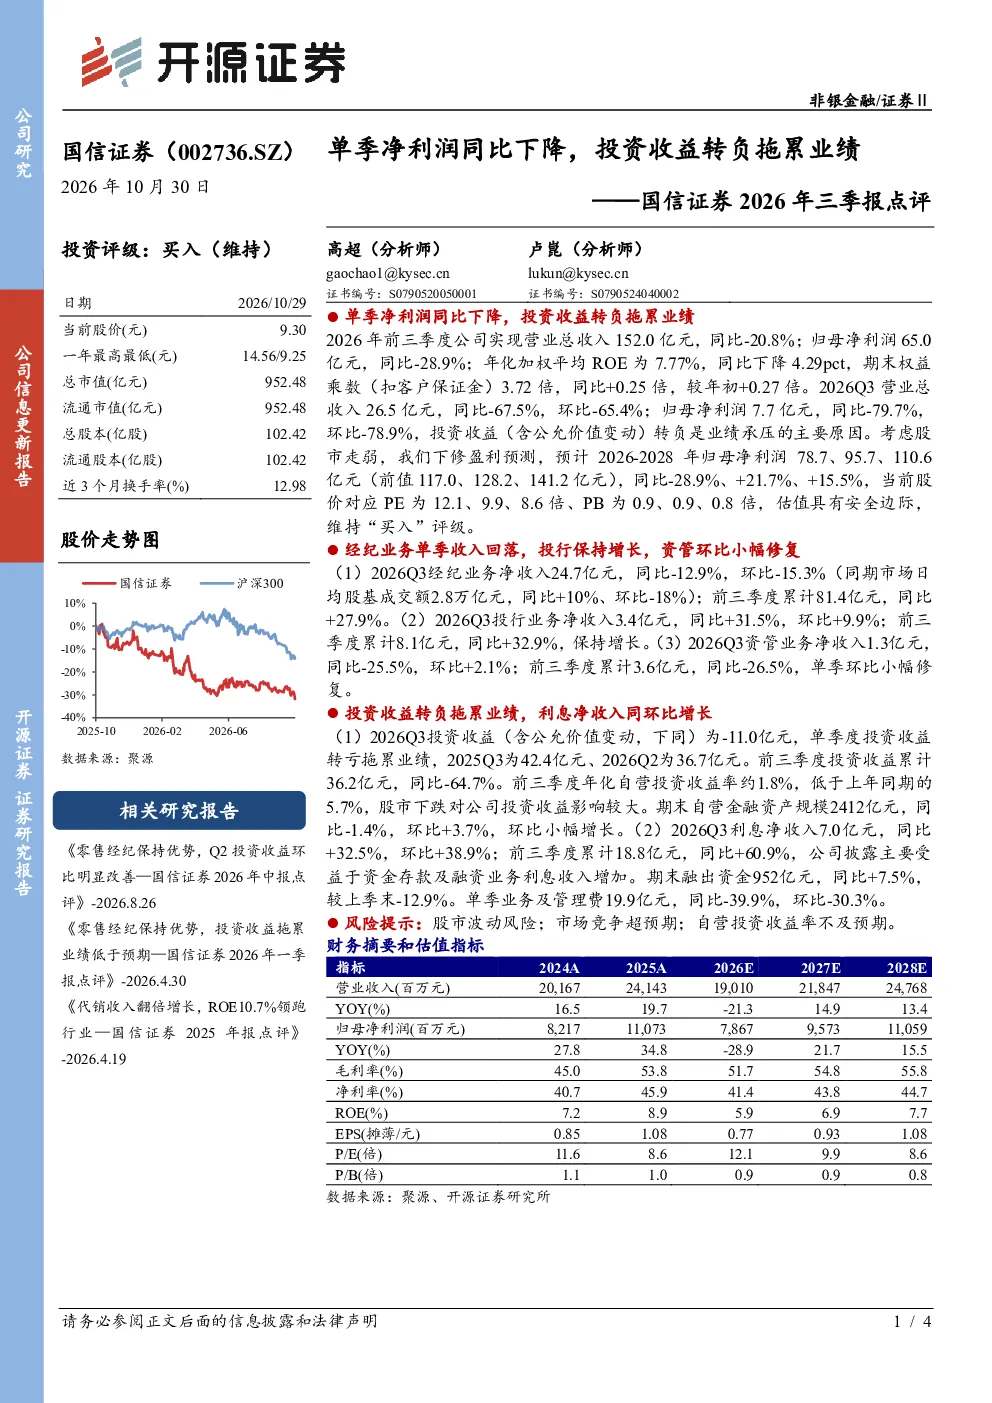
2026年前三季度,国信证券营业总收入152.0亿元,同比-20.8%;归母净利润65.0亿元,同比-28.9%。单季净利润同比下降明显,主要原因是投资收益转负拖累业绩。年化加权平均ROE为7.77%,同比下降4.29个百分点。期末权益乘数(扣客户保证金)3.72倍,同比+0.25倍。
金融行业2026年前三季度发展趋势如何?
2026年前三季度,金融行业整体面临挑战,部分券商营业总收入和净利润出现下滑。以国信证券为例,其营业总收入同比-20.8%,归母净利润同比-28.9%。行业普遍受到股市波动和投资收益转负的影响,但部分业务板块如投行业务仍保持增长,前三季度累计净收入同比+32.9%。
国信证券报告重点分析了哪些业务板块?
国信证券报告重点分析了经纪业务、投行业务和资管业务的表现。经纪业务单季净收入24.7亿元,同比-12.9%,前三季度累计81.4亿元,同比+27.9%;投行业务单季净收入3.4亿元,同比+31.5%,前三季度累计8.1亿元,同比+32.9%;资管业务单季净收入1.3亿元,同比-25.5%,前三季度累计3.6亿元,同比-26.5%,单季环比小幅修复。
当前市场对金融行业的现状判断是什么?
当前市场对金融行业的现状判断显示,行业面临一定的压力,但部分券商通过业务多元化展现出韧性。以国信证券为例,其投资收益单季转亏-11.0亿元,拖累业绩,但利息净收入单季7.0亿元,同比+32.5%,前三季度累计18.8亿元,同比+60.9%。市场认为,金融行业需加强风险管理,同时部分业务板块仍具备增长潜力。
国信证券研报提示了哪些风险?
国信证券研报提示了股市波动风险、市场竞争超预期和自营投资收益率不及预期的风险。报告指出,投资收益转负拖累业绩,自营投资收益率约1.8%,低于上年同期的5.7%。此外,市场竞争加剧和股市走弱也可能对券商业绩产生影响。
你可能感兴趣
2026年一季报点评:Q1归母净利润2.8亿元同比-41%,马消投资收益减少拖累利润
商贸零售东吴证券2026-04-29
2026年三季报点评:Q3单季归母净利润同比+23%,看好新域拓展蓄力长期成长
东吴证券2026-10-28
中国移动2026年三季报点评:单季扣非归母净利润同比基本持平,主营业务收入仍承压
国联民生证券2026-10-25
2026年三季报点评:Q3核电电量同增8%,单季归母净利润同比转正
公用事业东吴证券2026-10-29
2026年三季报点评单季净利润同比基本持平,估值具有安全边际
开源证券2026-10-30
中国外运2026年三季报点评:26Q3归母净利润9.5亿元,同比增长30%;投资收益贡献显著,业务结构持续优化
华创证券2026-10-29
四川双马2024年三季报点评:投资转负拖累业绩,收购资产布局医药
建筑建材国泰君安证券2024-11-01
2026年三季报点评:自营拖累单季业绩,轻资本业务贡献韧性
金融东吴证券2026-10-27
洛阳钼业2026年三季报点评:Q3铜产量创单季新高,小金属价格回落拖累业绩
国联民生证券2026-10-27
2026年三季报点评2026年前三季度归母净利-6.42%,Q3单季运量转弱致业绩承压
华创证券2026-10-28