猜你想问
KLA FY27Q1报告主要有哪些亮眼业绩表现?
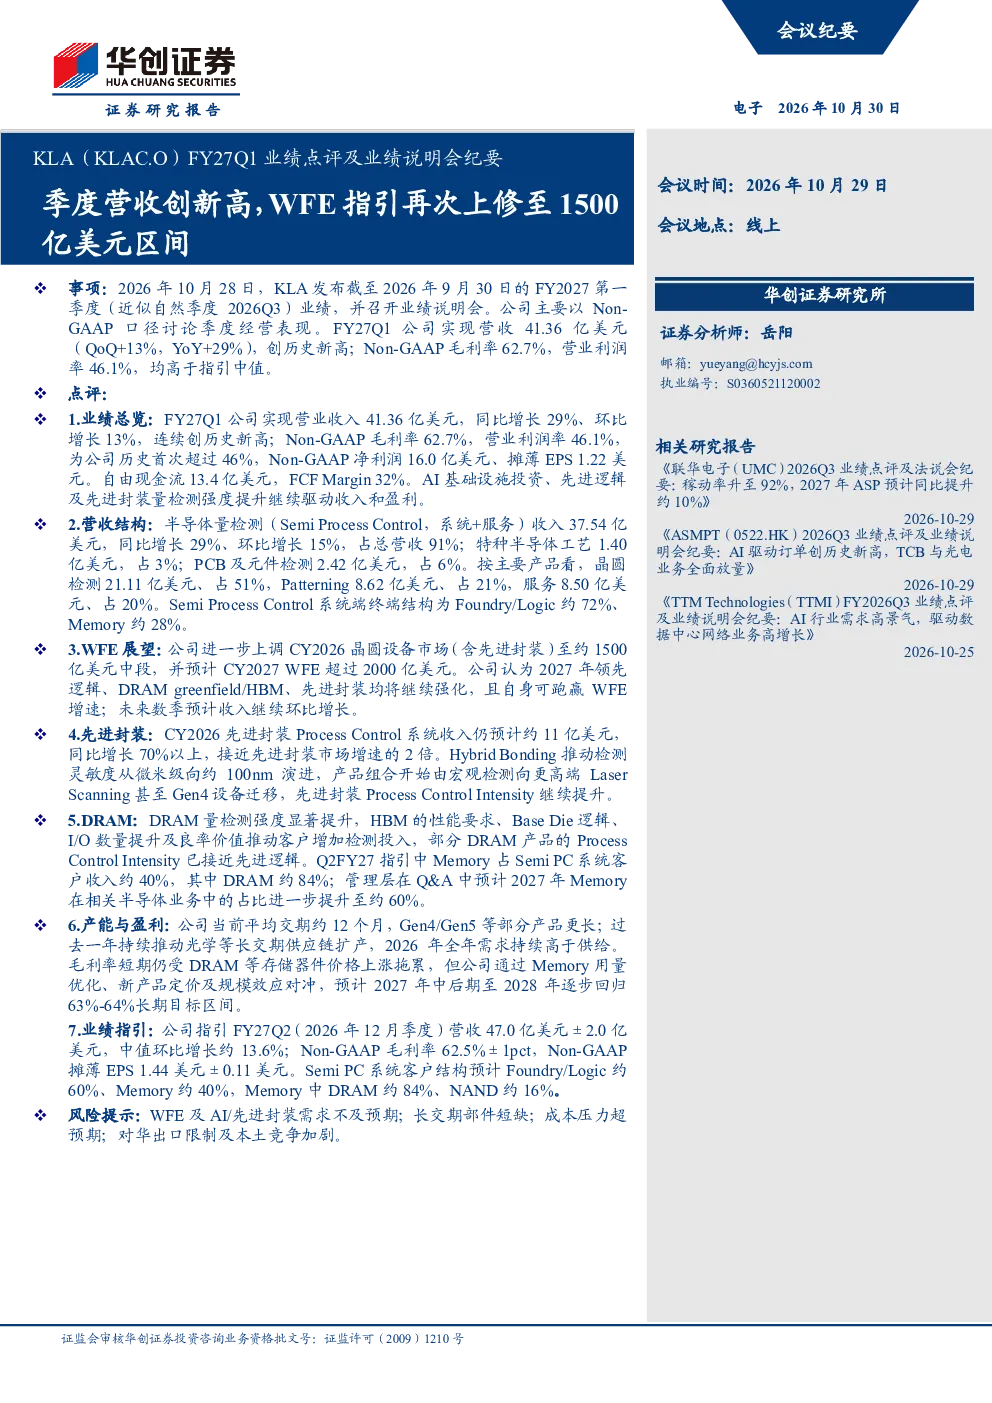
KLA FY27Q1实现41.36亿美元营收,同比增长29%、环比增长13%,创历史新高。Non-GAAP毛利率62.7%,营业利润率46.1%,均高于指引。Non-GAAP净利润16.0亿美元,摊薄EPS 1.22美元,自由现金流13.4亿美元。增长主要来自AI基础设施投资、先进制程量检测及先进封装需求。
半导体设备行业未来发展趋势如何?
KLA上调CY2026晶圆设备市场至约1500亿美元,预计CY2027 WFE超2000亿美元。未来数季收入预计持续环比增长。先进封装需求强劲,预计2026年先进封装Process Control系统收入约11亿美元,同比增长超70%。DRAM量检测强度显著提升,预计2027年Memory在半导体业务中占比提升至约60%。
KLA报告重点分析了哪些业务方向?
报告重点分析KLA三大业务分部:半导体量检测(系统+服务)收入占比91%,特种半导体工艺占3%,PCB及元件检测占6%。按终端市场,Semi Process Control系统客户收入中Foundry/Logic约72%、Memory约28%,预计FY27Q2 Foundry/Logic占比降至约60%、Memory升至约40%。按产品划分,晶圆检测收入占51%,Patterning占21%,服务占20%
当前半导体设备市场现状如何?
当前KLA平均交期约12个月,Gen4/Gen5等部分产品更长。过去一年持续推动光学等长交期供应链扩产,2026年需求持续高于供给。毛利率短期受DRAM等存储器件价格上涨拖累,但公司通过Memory用量优化、新产品定价及规模效应对冲,预计2027年中后期至2028年逐步回归63%-64%长期目标区间。
KLA报告提示了哪些投资风险?
报告提示的主要风险包括:WFE及AI/先进封装需求不及预期;长交期部件短缺;成本压力超预期;对华出口限制及本土竞争加剧。公司认为核心长交期部件供应较可靠,但需通过缓冲库存和供应链管理解决其余问题。2027年中国收入仍可能小幅增长,但占比预计降至低20%区间。