猜你想问
LAM Research FY27Q1营收和利润表现如何?
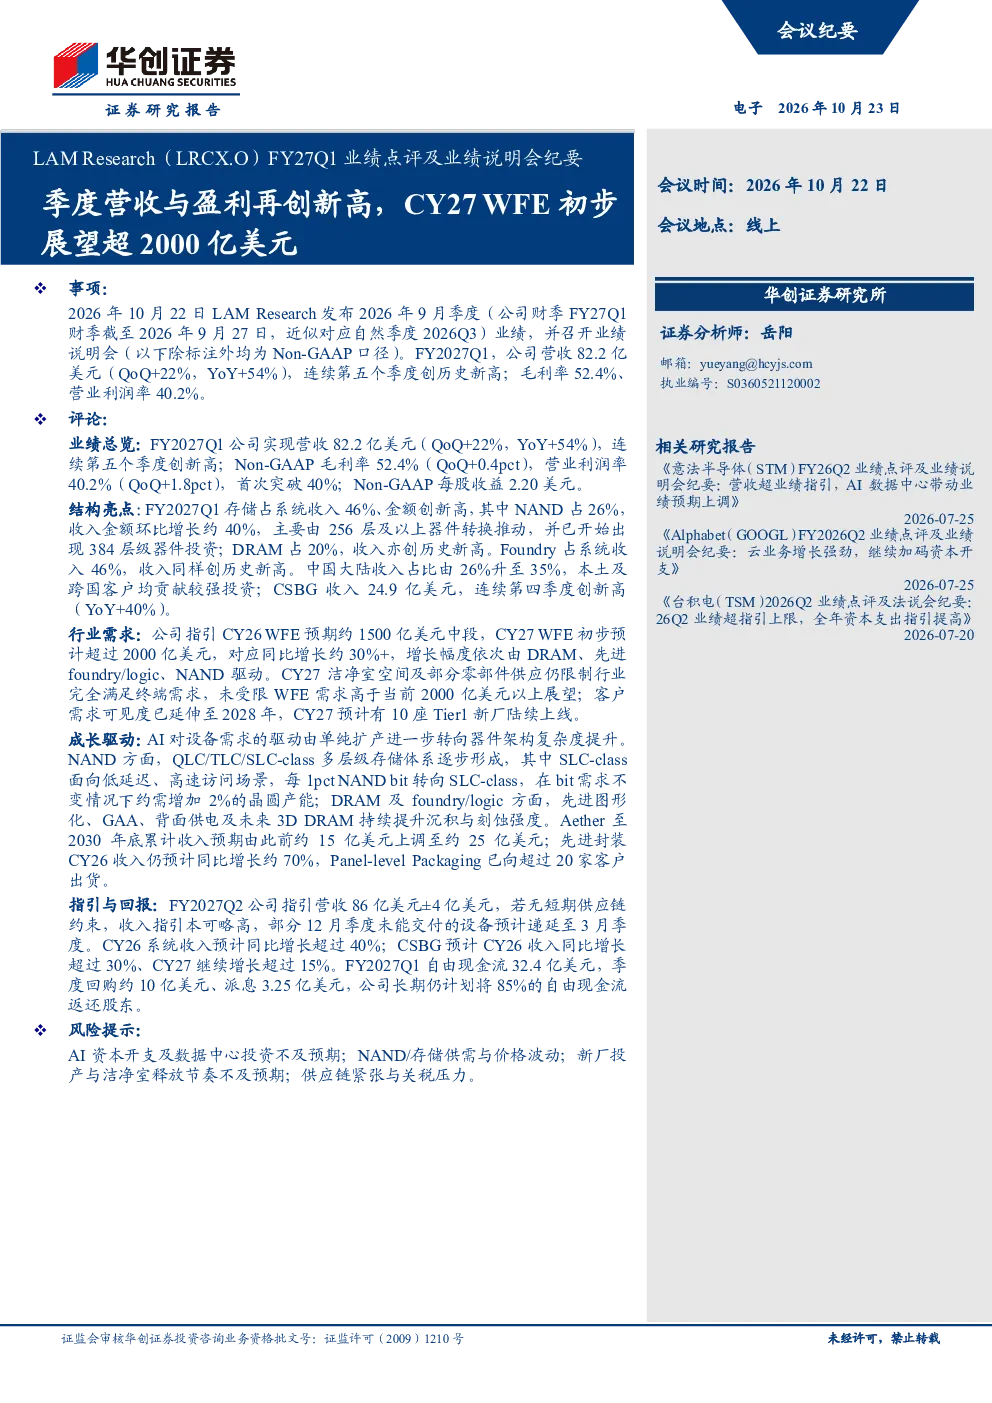
FY2027Q1,LAM Research营收82.2亿美元,环比增长22%,同比增长54%,连续第五个季度创新高。Non-GAAP毛利率52.4%,环比提升0.4个百分点,营业利润率40.2%,首次突破40%。Non-GAAP每股收益2.20美元,自由现金流32.4亿美元创历史新高。公司通过季度回购约10亿美元和派息3.25亿美元,返还约41%的自由现金流,长期目标仍为返还85%的自由现金流。
LAM Research主要业务板块营收结构是怎样的?
FY2027Q1,LAM Research营收结构中,存储业务占比46%,金额创历史新高,同比增长约120%。其中NAND存储占26%,收入金额环比增长约40%,256层及以上器件转换推动,384层级产品开始投入;DRAM存储占20%,收入亦创历史新高,主要投向1α/1β/1γ节点技术升级。代工(Foundry)业务占比46%,金额创历史新高,主要受先进节点、先进封装及中国大陆成熟节点投资推动。逻辑及其他业务占8%,投资主要集中于先进制程节点。客户支持业务(CSBG)收入24.9亿美元,连续第四季度创历史新高,环比小幅增长、同比增长约40%
WFE行业发展趋势如何?LAM Research如何受益?
CY26 WFE上修至约1500亿美元中段,主要来自晶圆厂进一步挖掘现有洁净室空间,以及部分投资项目提前实施。CY27 WFE初步预计超过2000亿美元,对应同比增长约30%以上,增速排序为DRAM、先进foundry/logic、NAND。LAM Research作为设备供应商,受益于WFE增长,其产品需求与行业景气度高度相关。公司产品如先进图形化设备、背面供电设备等在WFE增长中贡献显著,同时客户需求可见度延伸至2028年,预计有10座Tier1新厂陆续上线,进一步推动设备需求增长。
当前半导体设备市场现状如何?
当前半导体设备市场呈现供需紧平衡状态,主要受洁净室空间和部分零部件供应限制,行业未受限WFE需求高于当前2000亿美元以上展望。LAM Research面临部分短期供应链约束,但已与全球主要供应商沟通明确未来数年需求增长预期。部分供应商面对的LAM采购需求增速甚至高于LAM整体收入增速,从而出现局部紧张。公司产品如先进图形化设备、背面供电设备等在市场扩张中持续受益,但需关注供应链稳定性对短期业绩的影响。
LAM Research面临哪些风险提示?
LAM Research面临的主要风险包括:洁净室空间限制和部分零部件供应短缺可能限制行业完全满足终端需求;设备供应链紧张可能导致部分订单交付延迟;市场竞争加剧可能影响产品定价和市场份额;技术快速迭代要求公司持续投入研发保持产品竞争力;宏观经济波动可能影响客户资本开支计划。公司已通过多元化产品组合、加强供应链管理和提升运营效率等措施应对上述风险,但需持续关注行业变化和竞争格局演变。