猜你想问
9月房地产销售数据具体表现如何?
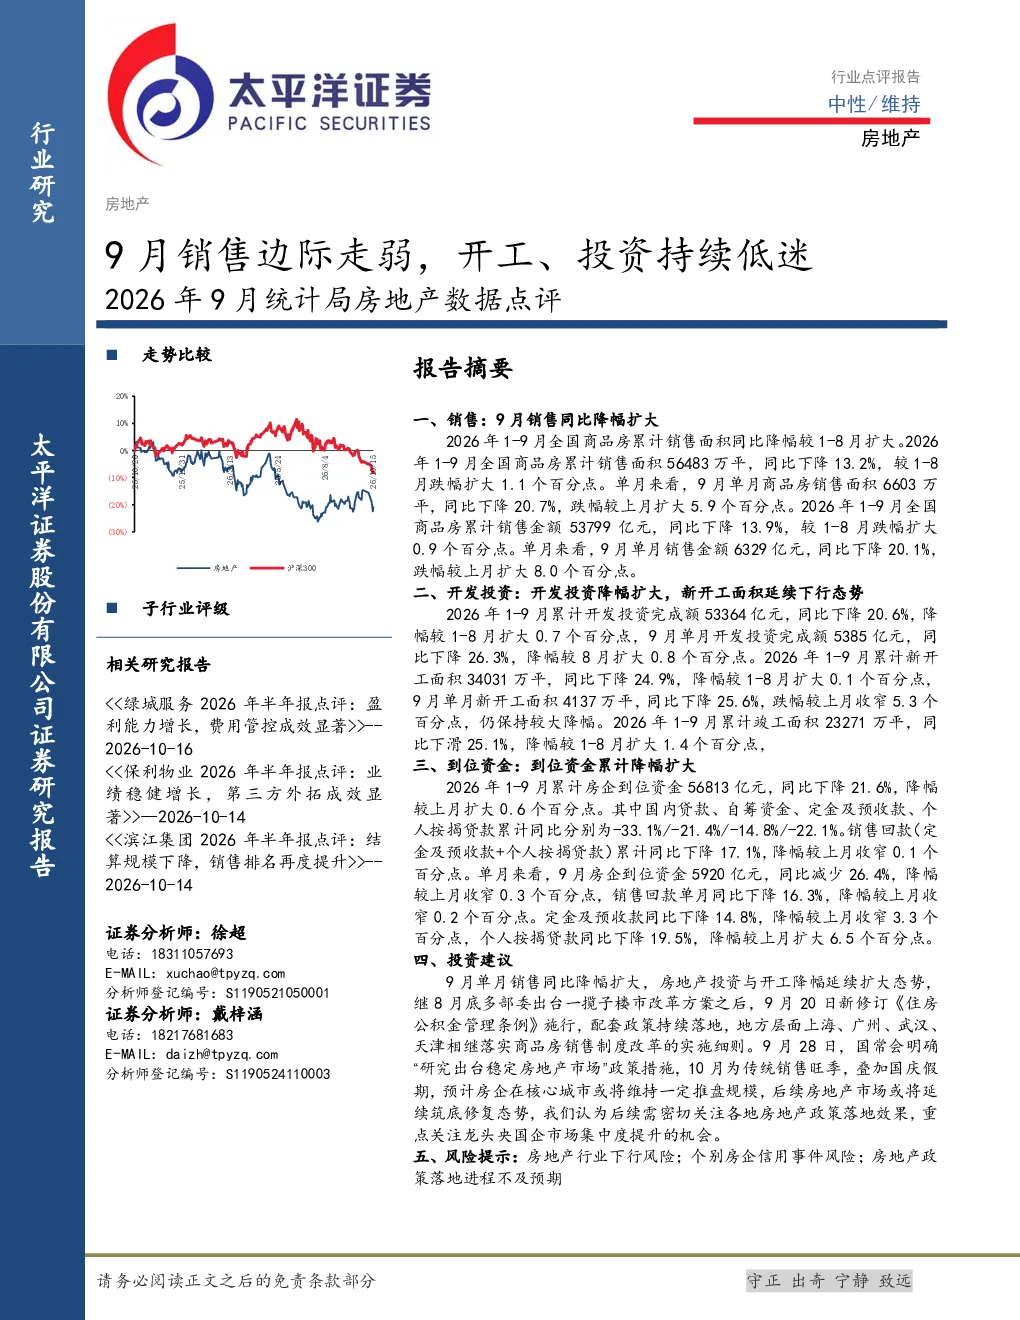
2026年9月,全国商品房单月销售面积同比下降20.7%,累计销售面积同比下降13.2%。销售金额单月同比下降20.1%,累计同比下降13.9%。东北部区域销售面积和金额同比降幅较高,显示区域分化明显。销售回款(定金及预收款+个人按揭贷款)同比下降17.1%,其中定金及预收款同比下降14.8%,个人按揭贷款同比下降22.1%
房地产投资和新开工情况怎样?
2026年1-9月,房地产开发投资累计同比下降20.6%,单月同比下降26.3%。新开工面积累计同比下降24.9%,单月同比下降25.6%,跌幅较上月收窄但仍是较大降幅。竣工面积累计同比下降25.1%,单月同比下降36.4%。东部、中部、西部和东北地区投资额同比降幅分别为-21.1%、-21.9%、-16.7%和-29.2%
房企资金到位情况如何?
2026年1-9月,房企到位资金累计同比下降21.6%,其中国内贷款、自筹资金、定金及预收款、个人按揭贷款同比降幅分别为-33.1%、-21.4%、-14.8%和-22.1%。销售回款同比下降17.1%,9月房企到位资金同比下降26.4%,销售回款同比下降16.3%
未来房地产市场发展趋势如何?
继8月底多部委出台楼市改革方案后,9月20日新修订《住房公积金管理条例》施行,地方层面落实商品房销售制度改革细则。9月28日国常会明确“研究出台稳定房地产市场”政策措施。10月为传统销售旺季,预计房企在核心城市或将维持一定推盘规模,房地产市场或将延续筑底修复态势。需关注政策落地效果和龙头央国企市场集中度提升机会
本报告有哪些风险提示?
需关注房地产行业下行风险、个别房企信用事件风险以及房地产政策落地进程不及预期。当前市场销售、投资、开工均处于下行通道,政策效果有待观察,房企经营压力较大,需警惕信用风险事件发生
你可能感兴趣
2026年9月统计局房地产数据点评:9月销售边际走弱,开工、投资持续低迷
房地产太平洋证券2026-10-20
2026年5月统计局房地产数据点评:销售边际走弱,开工、投资持续低迷
房地产太平洋证券2026-06-17
2026年6月统计局房地产数据点评:销售边际走弱,开工、投资降幅扩大
房地产太平洋证券2026-07-16
5月统计局房地产数据点评:销售走弱投资持续低迷,城市库存压力分化
房地产信达证券2023-06-16
太平洋地产固收 9月销售边际走弱开工投资持续低迷
未知机构2026-10-23
统计局2026年16月房地产数据点评6月销售规模和投融资边际走弱,但房价和库存指标尚可
房地产国信证券2026-07-15
统计局2026年1-6月房地产数据点评:6月销售规模和投融资边际走弱,但房价和库存指标尚可
房地产国信证券2026-07-15
房地产行业9月统计局数据点评及房地产月报:竣工增速继续提升,投资同比持续走弱
房地产中达证券2023-10-18
2026年8月统计局房地产数据点评:8月销售保持低位,开工、投资降幅扩大
房地产太平洋证券2026-09-17
2026年7月统计局房地产数据点评:7月销售同比降幅收窄,开工、投资降幅扩大
房地产太平洋证券2026-08-21