猜你想问
9月房地产销售数据具体表现如何?
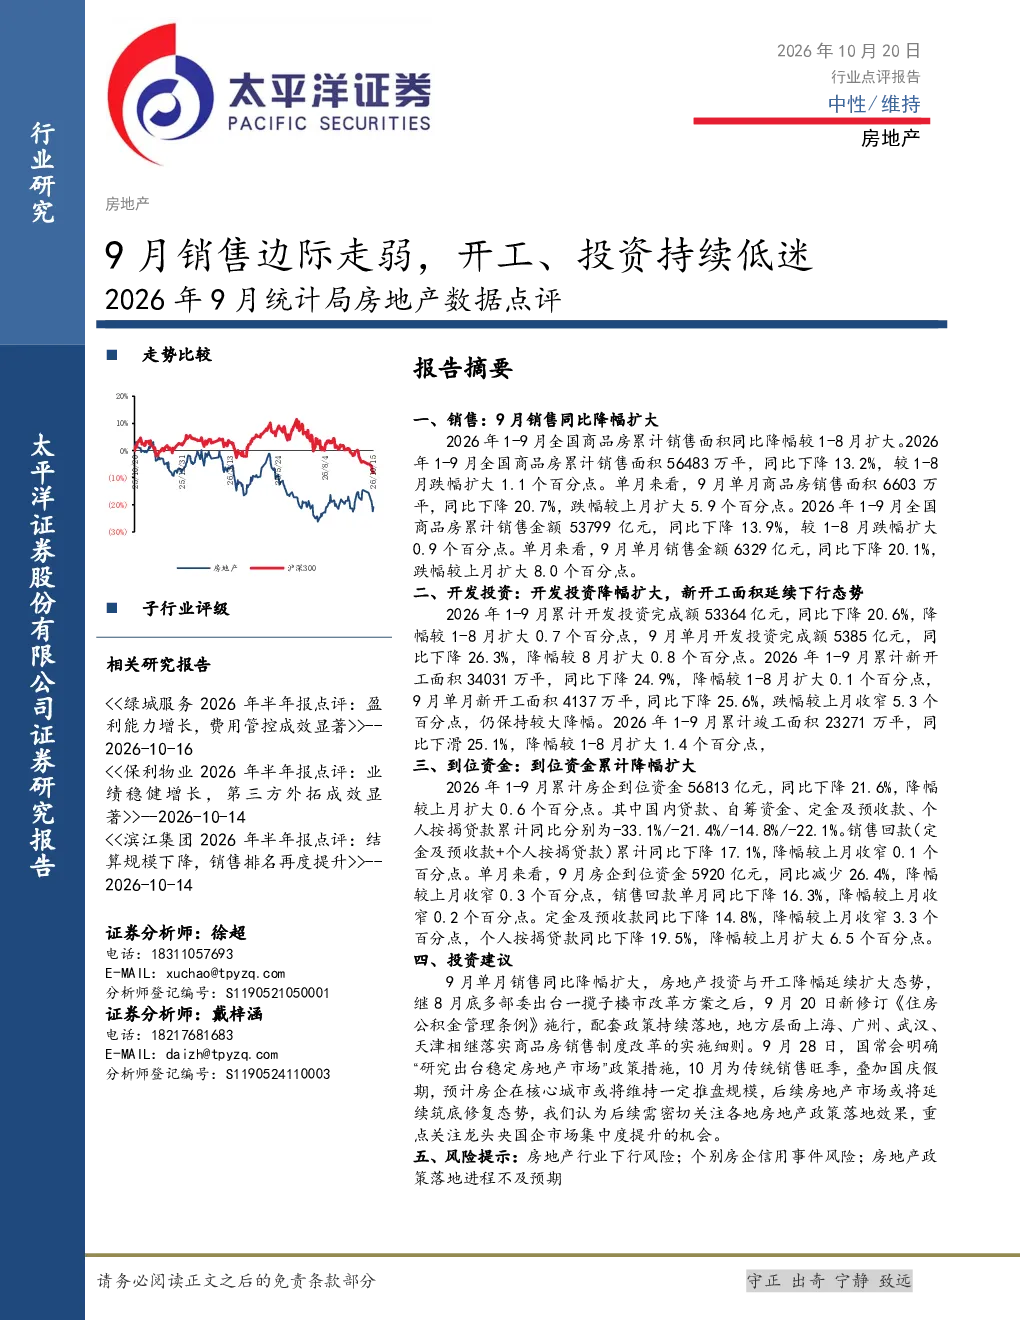
2026年9月,全国商品房销售面积同比下降20.7%,跌幅较上月扩大5.9个百分点,单月销售面积6603万平;销售金额同比下降20.1%,跌幅扩大8.0个百分点,单月金额6329亿元。分区域看,东北部区域销售面积和金额同比降幅较高。累计来看,1-9月销售面积和金额分别下降13.2%和13.9%
房地产投资和新开工情况怎样?
2026年9月,房地产开发投资完成额同比下降26.3%,降幅较8月扩大0.8个百分点,单月投资5385亿元;1-9月累计开发投资完成额同比下降20.6%,累计新开工面积同比下降24.9%,单月新开工面积4137万平,跌幅较上月收窄5.3个百分点但仍保持较大降幅;累计竣工面积同比下降25.1%
房企资金到位情况如何?
2026年1-9月,房企到位资金同比下降21.6%,其中国内贷款、自筹资金、定金及预收款、个人按揭贷款同比分别下降33.1%、21.4%、14.8%、22.1%;销售回款(定金及预收款+个人按揭贷款)累计同比下降17.1%。9月房企到位资金同比下降26.4%,销售回款同比下降16.3%
当前房地产市场整体趋势如何?
2026年9月房地产销售、投资、开工均呈现边际走弱态势,销售和投资降幅较上月扩大。政策端,8月底多部委出台楼市改革方案,9月20日新修订《住房公积金管理条例》施行,地方层面上海、广州、武汉、天津落实细则,9月28日国常会明确研究出台稳定房地产市场措施。10月为销售旺季,预计房企在核心城市或将维持一定推盘规模,市场或延续筑底修复态势
本报告有哪些风险提示需要注意?
需关注房地产行业下行风险、个别房企信用事件风险以及房地产政策落地进程不及预期风险。当前市场销售、投资、资金面均显疲软,政策效果有待观察。东北部区域销售降幅突出,房企资金链压力较大,龙头央国企市场集中度提升或带来结构性机会
你可能感兴趣
2026年5月统计局房地产数据点评:销售边际走弱,开工、投资持续低迷
房地产太平洋证券2026-06-17
2026年6月统计局房地产数据点评:销售边际走弱,开工、投资降幅扩大
房地产太平洋证券2026-07-16
5月统计局房地产数据点评:销售走弱投资持续低迷,城市库存压力分化
房地产信达证券2023-06-16
统计局2026年16月房地产数据点评6月销售规模和投融资边际走弱,但房价和库存指标尚可
房地产国信证券2026-07-15
统计局2026年1-6月房地产数据点评:6月销售规模和投融资边际走弱,但房价和库存指标尚可
房地产国信证券2026-07-15
房地产行业9月统计局数据点评及房地产月报:竣工增速继续提升,投资同比持续走弱
房地产中达证券2023-10-18
2026年8月统计局房地产数据点评:8月销售保持低位,开工、投资降幅扩大
房地产太平洋证券2026-09-17
2026年7月统计局房地产数据点评:7月销售同比降幅收窄,开工、投资降幅扩大
房地产太平洋证券2026-08-21
统计局9月房地产数据点评:销售复苏节奏缓慢,开发投资延续低迷
房地产国信证券2022-10-24
房地产行业点评报告:投资销售开工均持续走弱,竣工数据较为靓眼
房地产开源证券2023-07-19