猜你想问
粤海投资2026年三季报核心内容有哪些?
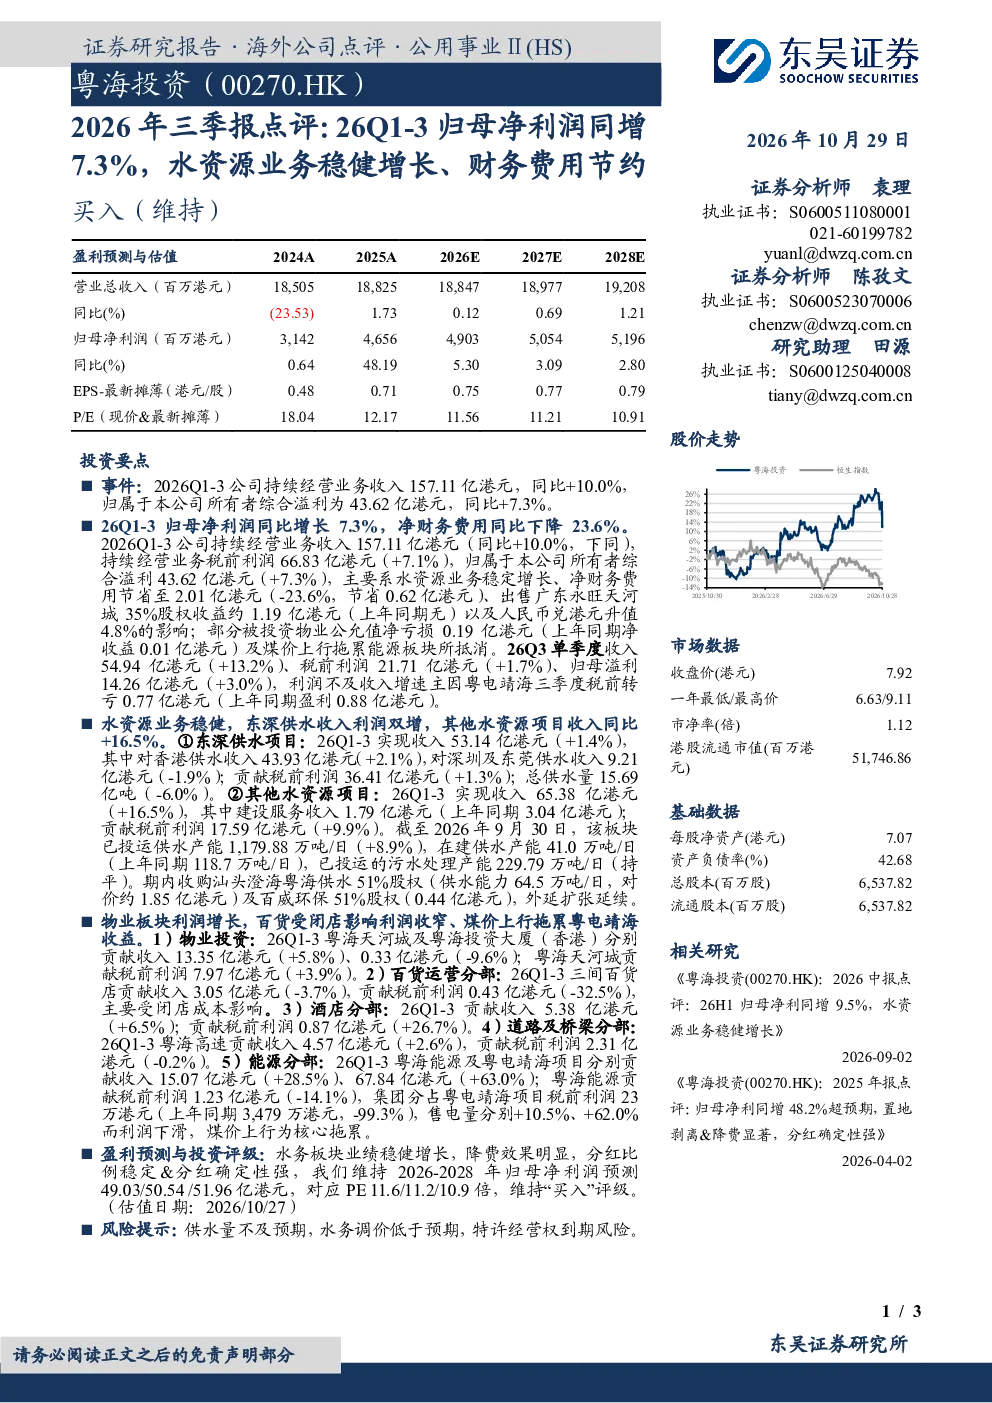
粤海投资2026年三季报显示,公司持续经营业务收入同比增长10.0%,归母净利润同比增长7.3%。主要增长动力来自水资源业务稳定增长,东深供水收入利润双增,其他水资源项目收入同比增长16.5%,并成功收购汕头澄海粤海供水及百威环保股权。此外,净财务费用节省和出售股权收益也对利润增长贡献显著,人民币升值也起到一定推动作用。物业板块中,百货受闭店影响利润收窄,酒店分部收入利润双增,能源分部受煤价上行拖累利润下滑。
水资源业务发展趋势如何?
水资源业务方面,粤海投资持续保持稳健增长态势。东深供水项目收入利润均实现双增长,显示出核心业务的强劲实力。其他水资源项目收入同比增长16.5%,表明公司在拓展新项目方面取得积极进展。成功收购汕头澄海粤海供水及百威环保股权,进一步扩大了公司在水务领域的市场份额和业务覆盖范围。这些数据反映出水资源业务作为公司核心板块,未来仍具备良好的发展潜力。
报告重点分析了哪些方面?
报告重点分析了水资源业务的增长情况,包括东深供水和其他项目的具体收入利润表现,以及收购汕头澄海粤海供水及百威环保股权的战略意义。同时,报告也关注了物业板块的分化表现,百货业务因闭店导致利润收窄,而酒店分部则实现收入利润双增。此外,能源分部受煤价影响利润下滑的问题也得到提及。通过这些分析,报告全面展示了公司在不同业务板块的运营状况和发展方向。
当前市场对粤海投资的整体评价如何?
当前市场对粤海投资的评价较为积极。公司2026年三季报显示归母净利润同比增长7.3%,且维持2026-2028年归母净利润预测分别为49.03/50.54/51.96亿港元,对应PE 11.6/11.2/10.9倍,显示出公司未来盈利能力的稳定预期。水资源业务的稳健增长和股权收购的成功,进一步增强了市场信心。不过,物业板块的闭店影响和能源板块的成本压力也提醒市场需关注公司业务结构的平衡性。
研报提示的主要风险有哪些?
研报提示的主要风险包括供水量不及预期,这可能影响水资源业务的水费收入和利润水平。水务调价低于预期也是一个风险点,调价幅度过小可能无法完全覆盖运营成本上涨,从而影响盈利能力。此外,特许经营权到期风险也不容忽视,一旦特许经营权到期未能续约,可能对公司长期业务稳定造成冲击。这些风险需要公司管理层密切关注并制定应对策略。