猜你想问
Whirlpool最新财报表现如何?
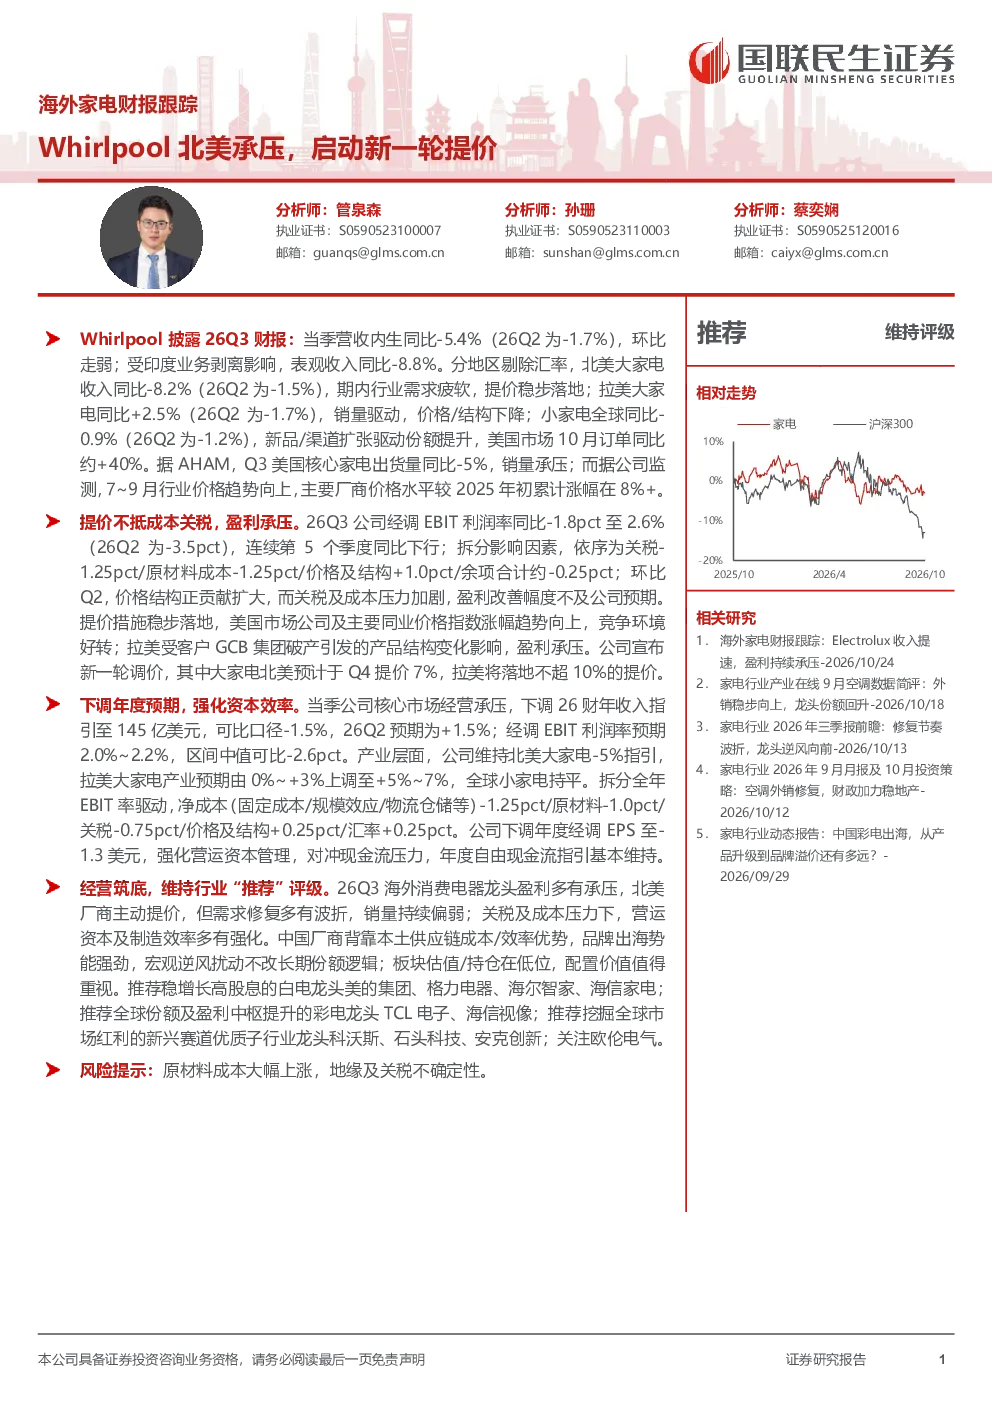
Whirlpool26Q3财报显示营收内生同比-5.4%,环比走弱,北美大家电收入同比-8.2%,行业需求疲软,提价稳步落地;拉美大家电同比+2.5%,销量驱动,价格/结构下降;小家电全球同比-0.9%,新品/渠道扩张驱动份额提升,美国市场10月订单同比约+40%
家电行业当前发展趋势是什么?
家电行业当前呈现需求疲软与价格趋势向上的矛盾状态。据AHAM,Q3美国核心家电出货量同比-5%,销量承压;而据公司监测,7~9月行业价格趋势向上,主要厂商价格水平较2025年初累计涨幅在8%+。中国厂商凭借本土供应链优势,品牌出海势能强劲,长期份额逻辑不受宏观逆风影响
报告重点分析了哪些方面?
报告重点分析了Whirlpool北美市场经营承压、启动新一轮提价但需求修复波折、关税及原材料成本压力导致盈利承压、下调年度收入指引至145亿美元、经调EBIT利润率预期2.0%~2.2%等关键财务数据,同时对比了拉美市场销量增长与盈利压力、全球小家电份额提升等区域表现
当前家电市场现状如何判断?
当前家电市场现状是北美厂商主动提价但销量持续偏弱,关税及成本压力迫使企业强化营运资本及制造效率。中国厂商凭借成本/效率优势,品牌出海表现亮眼,但全球宏观逆风仍带来扰动。行业整体估值/持仓处于低位,配置价值值得关注
研报提示了哪些风险?
研报提示的主要风险包括原材料成本大幅上涨、地缘政治及关税不确定性。Whirlpool26Q3经调EBIT利润率同比-1.8pct至2.6%,连续第5个季度同比下行,关税、原材料成本压力加剧,价格及结构贡献扩大但盈利改善不及预期。拉美市场受客户GCB集团破产影响,产品结构变化带来额外盈利压力
你可能感兴趣
海外家电财报跟踪:Whirlpool降幅收窄,北美价格趋势向上
家用电器国联民生证券2026-08-05
海外家电财报跟踪 2026年一季报篇:暖通改善超预期,北美大家电承压
家用电器国联民生证券2026-05-27
海外家电财报跟踪:Electrolux收入提速,盈利持续承压
家用电器国联民生证券2026-10-24
海外家电财报跟踪:北美商用暖通高景气,龙头上调全年指引
家用电器国联民生证券2026-08-02
纺织服装海外跟踪系列六十八 耐克各区域复苏进程分化,北美增速领先大中华区持续承压
纺织服装国信证券2025-12-19
纺织服装行业海外运动公司最新财报跟踪:收入增长利润承压,全年指引谨慎乐观
纺织服装国泰君安证券2022-08-16
纺织服装行业海外运动公司最新财报跟踪:利润承压库存高企,业绩指引普遍下调
纺织服装国泰君安证券2022-11-15
招商电新 海外财报跟踪 北美AI基建景气度持续0726
未知机构2026-07-26
家电行业周报:原料价格上涨趋缓,部分家电厂商承压提价
家用电器民生证券2016-12-05
家用电器行业2024Q3家电板块财报综述:短期承压,改善可期
家用电器国联证券2024-11-06