猜你想问
Electrolux最新财报有哪些关键数据?
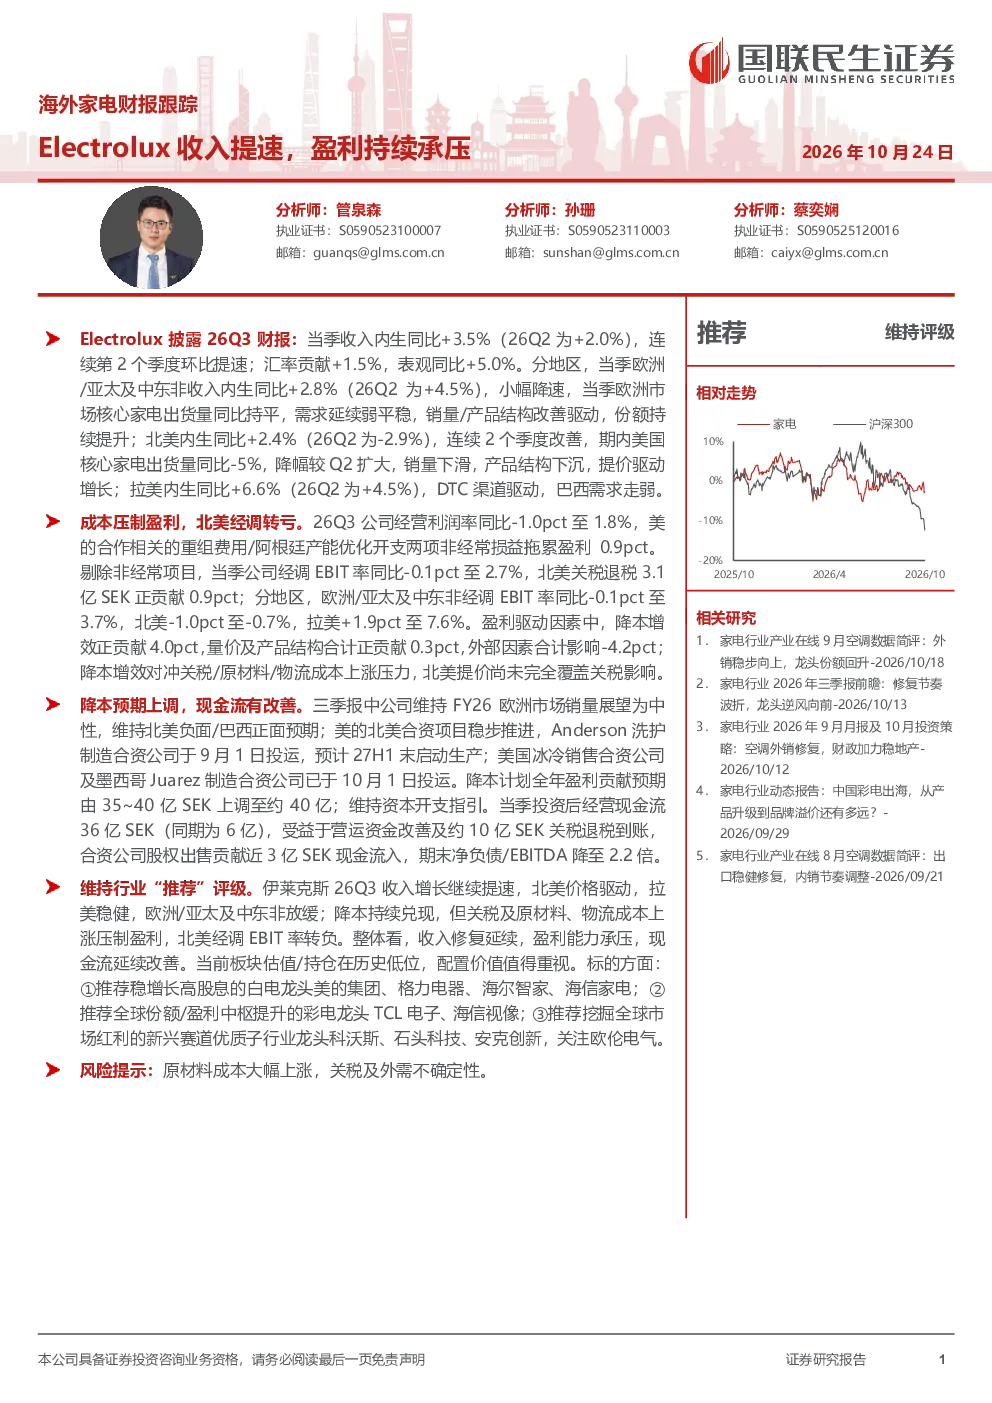
Electrolux 26Q3 财报显示收入内生同比增长3.5%,环比提速;汇率贡献+1.5%,表观同比+5.0%。盈利方面,经营利润率同比-1.0pct至1.8%,受重组费用及开支拖累;北美经调EBIT率转亏至-0.7%,但现金流持续改善,投资后经营现金流达36亿SEK。
家电行业目前发展趋势如何?
家电行业整体呈现区域分化,北美市场面临盈利压力,但降本增效计划对冲部分外部因素影响;欧洲/亚太及中东非市场表现稳健,拉美市场增长强劲。行业整体估值处于历史低位,配置价值值得关注。
Electrolux财报分析的重点是什么?
Electrolux财报分析重点在于收入增长提速但盈利承压的矛盾。降本增效贡献显著,但外部因素如关税、原材料成本上涨影响较大。北美市场提价尚未完全覆盖关税成本,需持续关注其盈利改善能力。
当前家电市场状况如何判断?
当前家电市场呈现结构性分化,部分区域市场增长强劲,但盈利能力普遍承压。企业降本增效成为关键,现金流状况改善,但外部风险仍需警惕。板块估值低为市场提供配置机会。
Electrolux财报存在哪些风险?
Electrolux财报主要风险包括原材料成本大幅上涨、关税及外需不确定性。北美市场盈利能力仍面临挑战,提价效果不及预期可能进一步拖累利润。此外,全球宏观经济波动及地缘政治风险也可能影响企业业绩表现。
你可能感兴趣
海外家电财报跟踪2026年中报篇:收入多有提速,经营预期积极
家用电器国联民生证券2026-09-09
海外家电财报跟踪 2026年一季报篇:暖通改善超预期,北美大家电承压
家用电器国联民生证券2026-05-27
纺织服装行业海外运动公司最新财报跟踪:收入增长利润承压,全年指引谨慎乐观
纺织服装国泰君安证券2022-08-16
化妆品行业海外美妆巨头Q3跟踪之三:资生堂,收入平稳,盈利能力承压
商贸零售国泰君安证券2021-12-13
教育行业新东方FY18Q4财报数据点评:季度营收增长提速,递延转化率提高,扩张期盈利短期承压
文化传媒上海证券2018-07-30
教育行业精锐教育2018财报点评:营收增长提速,扩张期盈利承压,推进并购整合
文化传媒上海证券2018-11-06
财报点评:疫情导致收入增长承压,一季度盈利表现较优
交运设备国信证券2022-04-24
财报点评收入增长稳健,盈利阶段性承压,拟扩产彰显成长信心
东方财富2026-08-19
纺织服装行业海外运动公司最新财报跟踪:利润承压库存高企,业绩指引普遍下调
纺织服装国泰君安证券2022-11-15
淡季收入环比提速,盈利能力短暂承压
食品饮料国联证券2024-10-31