猜你想问
贝莱德2026年第三季度财报核心内容是什么?
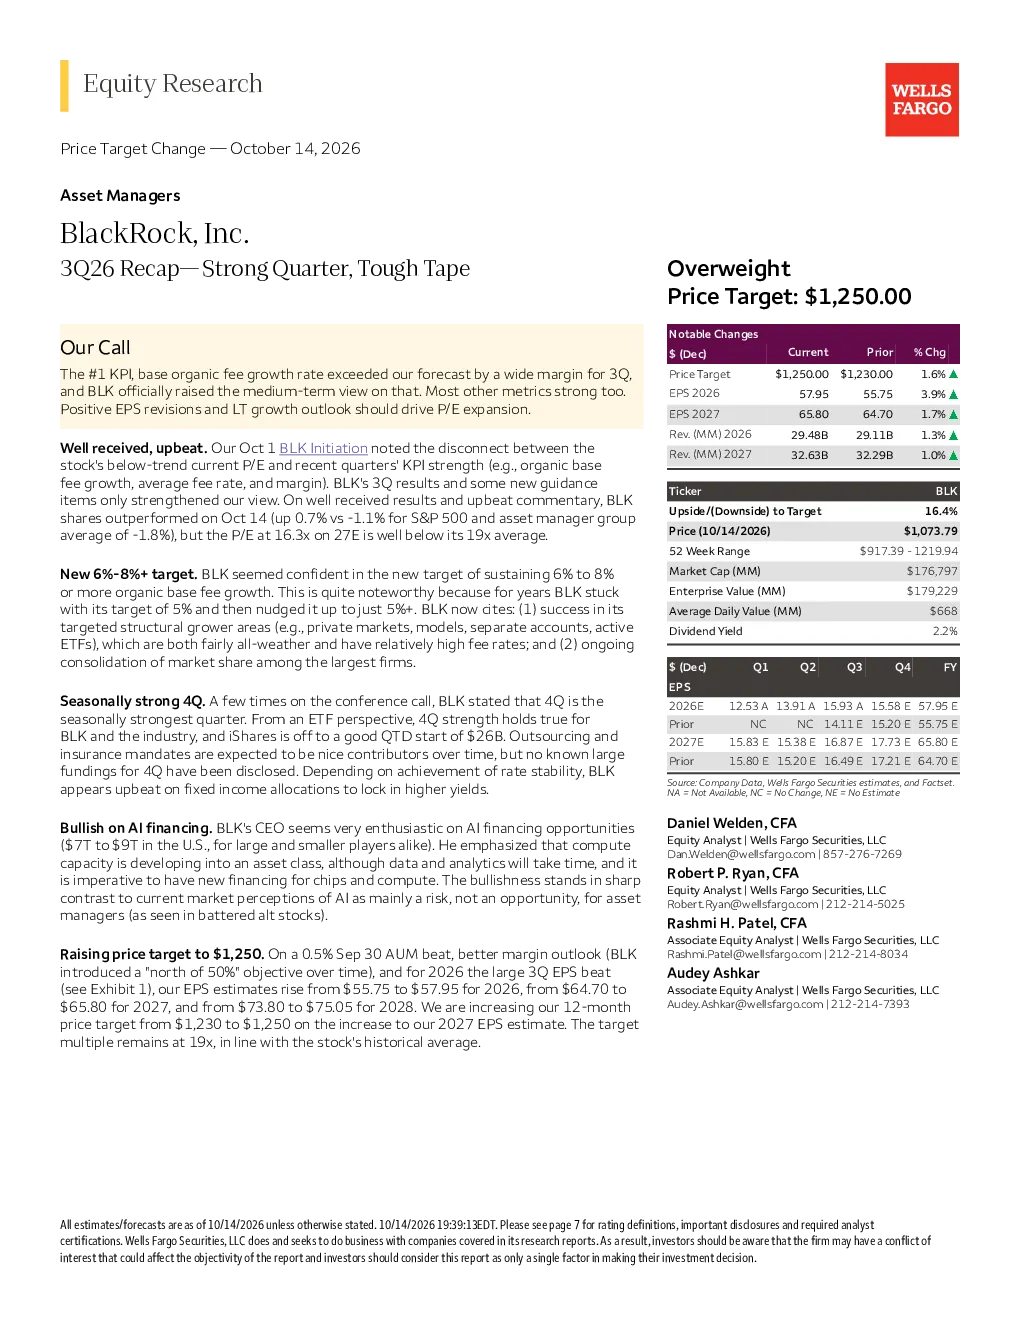
贝莱德2026年第三季度财报显示强劲表现,公司作为行业领导者,在规模、品牌、多元化、技术和客户关系方面展现优势。资产管理规模达到15.488万亿美元,同比增长1.1%。有机基准费用增长率超出预期,维持在6%至8%或更高水平。公司完成私募市场收购可能带来重大收益,资金流、收入和利润率结果相对稳健,不受环境变化影响。
报告对AI融资趋势有何看法?
报告看好AI融资机会,BLK首席执行官对AI融资表示热情,认为计算能力正成为资产类别,需要新融资支持芯片和计算发展。这反映了行业对AI技术未来潜力的认可,以及BLK在新兴技术领域的战略布局。
报告重点分析了哪些方向?
报告重点分析了BLK的私募市场业务整合与增长、投资基金表现、客户净资金流情况,以及公司如何应对宏观市场风险和金融服务行业情绪变化。同时关注公司技术优势如何转化为竞争优势,以及品牌影响力对业务发展的推动作用。
当前市场对BLK的估值如何?
当前BLK市盈率为16.3倍,低于其19倍的历史平均水平,显示出市场对其当前估值的相对保守态度。但分析师认为公司具有估值上行潜力,主要基于其稳健的资金流、收入和利润率,以及未来可能带来的增长点。
报告提示了哪些风险因素?
报告提示了宏观市场风险、金融服务行业情绪波动、私募市场业务整合挑战、投资基金表现不确定性、客户净资金流恶化风险,以及作为主要市场参与者可能面临的负面宣传影响。这些风险因素需要持续关注,可能对公司未来业绩产生不利影响。
你可能感兴趣
噢,他们又做了,还可能会在第四季度这么做——贝莱德2026年第三季度财报回顾
Evercore2026-10-14
25Q2财报点评:广告表现亮眼,云需求强劲,上调25年CAPEX指引
信息技术国信证券2025-07-25
SEA(SE.N)2025Q2 财报点评:收入表现亮眼,电商 GMV 及信贷规模增长强劲
国信证券2025-08-16
泡泡玛特(09992)财报点评:H1表现亮眼,全球化&多元化IP共驱强劲成长
东方财富2025-09-08
三季度财报点评:业绩表现持续亮眼,政策春风驱动强劲内生
医药生物东兴证券2016-10-25
MercadoLibre 2026年Q2财报核心:营收破百亿、AI与生态飞轮表现亮眼
未知机构2026-08-06
财报点评业绩表现亮眼,AI算力+海外市场打开新成长空间
东方财富2026-09-28
2026年一季报点评:营收与盈利重回双位数增长,中收表现亮眼
金融东兴证券2026-04-28
银行财报季第二天回顾:BAC、BLK、MS 和 STT 快速概览
金融Evercore2026-10-15
2025年消费贷ABS市场回顾与展望:消费贷ABS表现亮眼,未来发展仍需保持关注
联合资信评估2026-02-10