猜你想问
贝莱德第三季度财报有哪些核心数据表现?
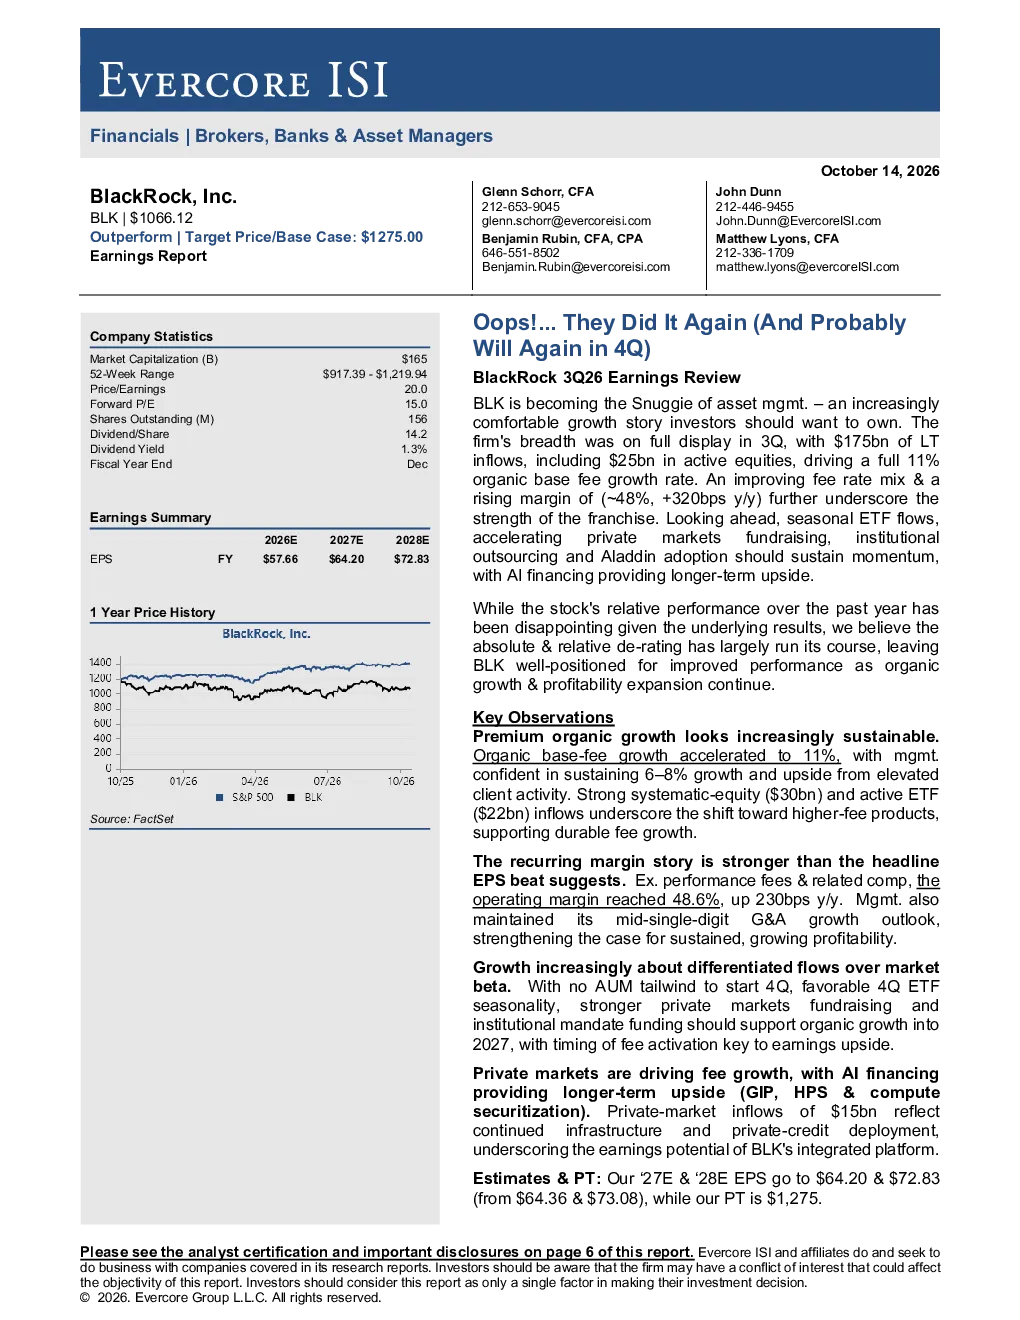
贝莱德第三季度业绩超预期,调整后每股收益为15.93美元,高于市场预期。公司实现1750亿美元长期资金流入,其中250亿美元为主动权益,推动有机基础费率增长11%。资产管理规模(AUM)增长15%,达到15.5万亿美元,调整后利润率达到47.8%,同比增长320个基点。业务全面展现,ETF、零售和机构部门均有所贡献。主动市场和非公开市场的各个子资产类别也实现资金流入。私募市场在所有五个资产类别中均呈现资金流入,总计150亿美元。
报告对贝莱德未来赛道发展趋势有何分析?
报告显示贝莱德有机基础费率增长加速至11%,管理层对维持6-8%的增长充满信心。强劲的系统权益和主动型ETF资金流入凸显了向高费率产品转变的趋势,支撑了可持续的费率增长。公司业务广度持续拓展,ETF、零售和机构部门均展现强劲表现,主动市场和非公开市场资金流入稳定。
研报重点分析了哪些方向?
研报重点分析了贝莱德的业绩回顾、业务广度、收入与利润、相对股本投资业绩、ETF资金流入、零售与主动资金流入、费用增长、业绩提成及手续费率等关键数据。同时关注了公司有机增长可持续性、估值见底情况以及未来盈利能力扩张的基础。
当前市场对贝莱德的整体判断如何?
市场对贝莱德的基本面表现给予积极评价,公司资产管理规模和利润率持续提升,主动资金流入强劲。报告指出其估值已见底,随着有机增长与盈利能力扩张的持续,贝莱德已具备良好基础以实现表现改善。但需关注全球金融市场波动、利率和信用风险等外部环境变化。
研报提示了哪些主要风险?
研报提示的主要风险包括经济风险、全球金融市场波动、利率和信用风险、激烈竞争、潜在的资金流出、监管和法律问题、经营成本增加、运营风险、市场风险和汇率风险。这些因素可能对公司业绩和估值产生不利影响,需持续关注。
你可能感兴趣
第四季度表现良好,但可能会在20年第一季度暂时拖累
招银国际2020-02-05
贝莱德 BLK.N 2026年第三季度业绩交流会
贝莱德2026-10-14
BossEnergyLimited BQSSF 2026年第四季度财报电话会议
未知机构2026-08-29
WiseTechGlobalLimited WIGBY 2026年第四季度财报
未知机构2026-08-26
The Marzetti Company MZTI 2026年第四季度财报电话会议纪要
未知机构2026-08-26
Charter Hall Group 2026年第四季度财报及2027年指引电话会议纪要
未知机构2026-08-21
Prospect Capital PSEC 2026年第四季度财报电话会议纪要
未知机构2026-08-21
Northern Star Resources Limited 2026年第四季度及财年财报电话会议
未知机构2026-08-20
SelectQuote Inc. SLQT 2026年第四季度财报电话会议文字
未知机构2026-08-26
Kromek Group plc KRMKF 2026年第四季度财报电话会议纪要
未知机构2026-09-19