猜你想问
这份研报的核心内容是什么?
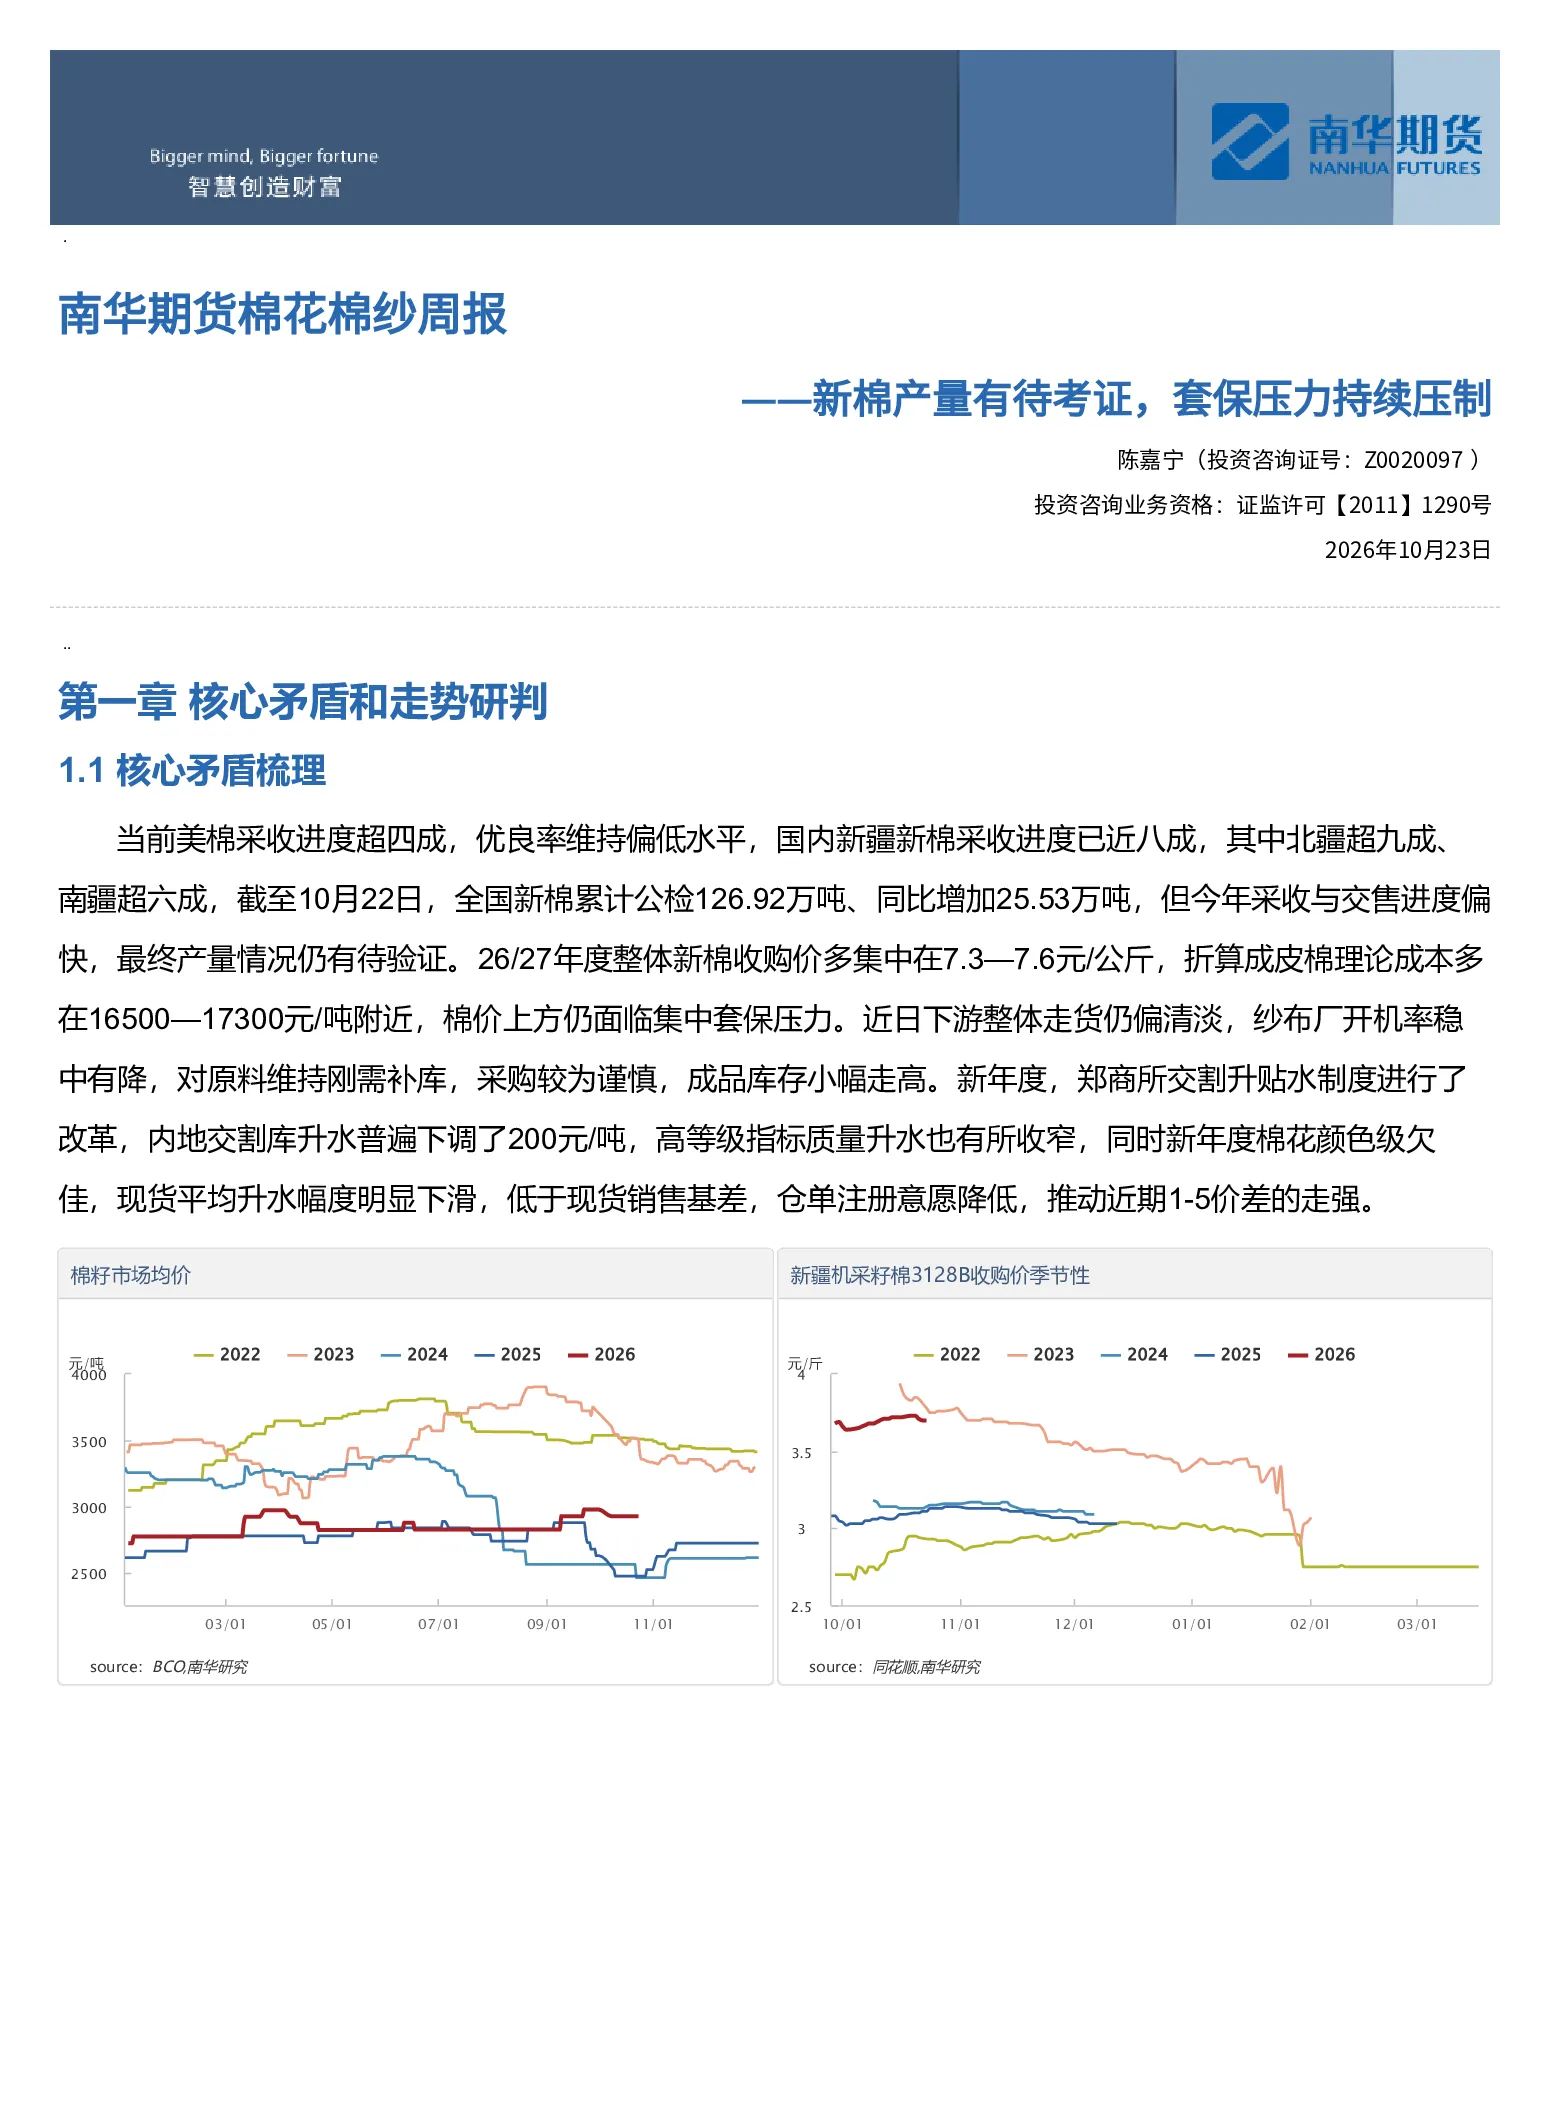
这份研报分析了美棉和国内新棉的采收情况、价格走势、下游需求以及郑商所交割规则调整对棉价的影响。报告指出,美棉采收进度超四成但优良率偏低,国内新棉产量有待考证,新棉收购价面临套保压力,下游走货清淡,郑商所交割升贴水制度改革导致仓单注册意愿降低,推动1-5价差走强。报告预计下周CF2701波动区间在15600-16100,1-5价差或稳中偏强。
棉花行业的发展趋势如何?
棉花行业的发展趋势受多方面因素影响。从全球来看,美棉和印棉的产量情况是关键变量,若全球产量高于预期,棉价上行空间受限。国内方面,新棉产量待考证,若产量维持或下修,全球供应收紧预期对棉价形成支撑。下游需求方面,虽然近期服装鞋帽针纺织品类零售额有所增长,但纱布厂开机率稳中有降,维持刚需补库,成品库存小幅走高,显示下游需求偏弱。此外,巴西植棉面积预期同比增3.7%,总产预期小幅上调至415.8万吨,也对全球棉价产生影响。
报告重点分析了哪些方向?
报告重点分析了以下几个方面:一是美棉和国内新棉的产量情况及其对棉价的影响;二是郑商所交割升贴水制度改革对仓单注册意愿和1-5价差的影响;三是下游纺纱利润的变化情况,包括新疆纱厂的成本优势和棉价上涨对利润的影响;四是国内外棉花的进口情况及内外棉价差的变化;五是未来棉花供需平衡表的推演,包括25/26年度和26/27年度的产量、进口、消费和期末库存情况。
当前棉花市场的现状如何?
当前棉花市场的现状表现为多空因素交织。一方面,新棉价格坚挺,产量待考证,交割规则调整带来结构性影响,对棉价形成支撑。另一方面,下游需求偏弱,走货清淡,纱布厂开机率稳中有降,维持刚需补库,成品库存小幅走高。此外,郑商所交割升贴水制度改革导致内地交割库升水普遍下调,仓单注册意愿降低,推动1-5价差走强。整体来看,棉价短期或区间震荡,市场关注点在于国内产量验证情况、下游需求恢复以及中美经贸政策变化。
研报提到了哪些风险提示?
研报提示了以下几个风险:一是北半球产量下调的可能性,若北半球产量低于预期,将对棉价形成支撑;二是国内下游需求好于预期的可能性,若下游需求恢复超预期,将对棉价形成压力;三是中美贸易关税政策调整的风险,中美贸易关系的变化可能对棉花出口产生影响。此外,报告还提到了国内外产量待考证、下游订单恢复及中美经贸政策变化等因素可能带来的不确定性。这些因素都可能对棉花市场产生影响,投资者需密切关注。