猜你想问
这份铅产业周报的核心内容是什么?
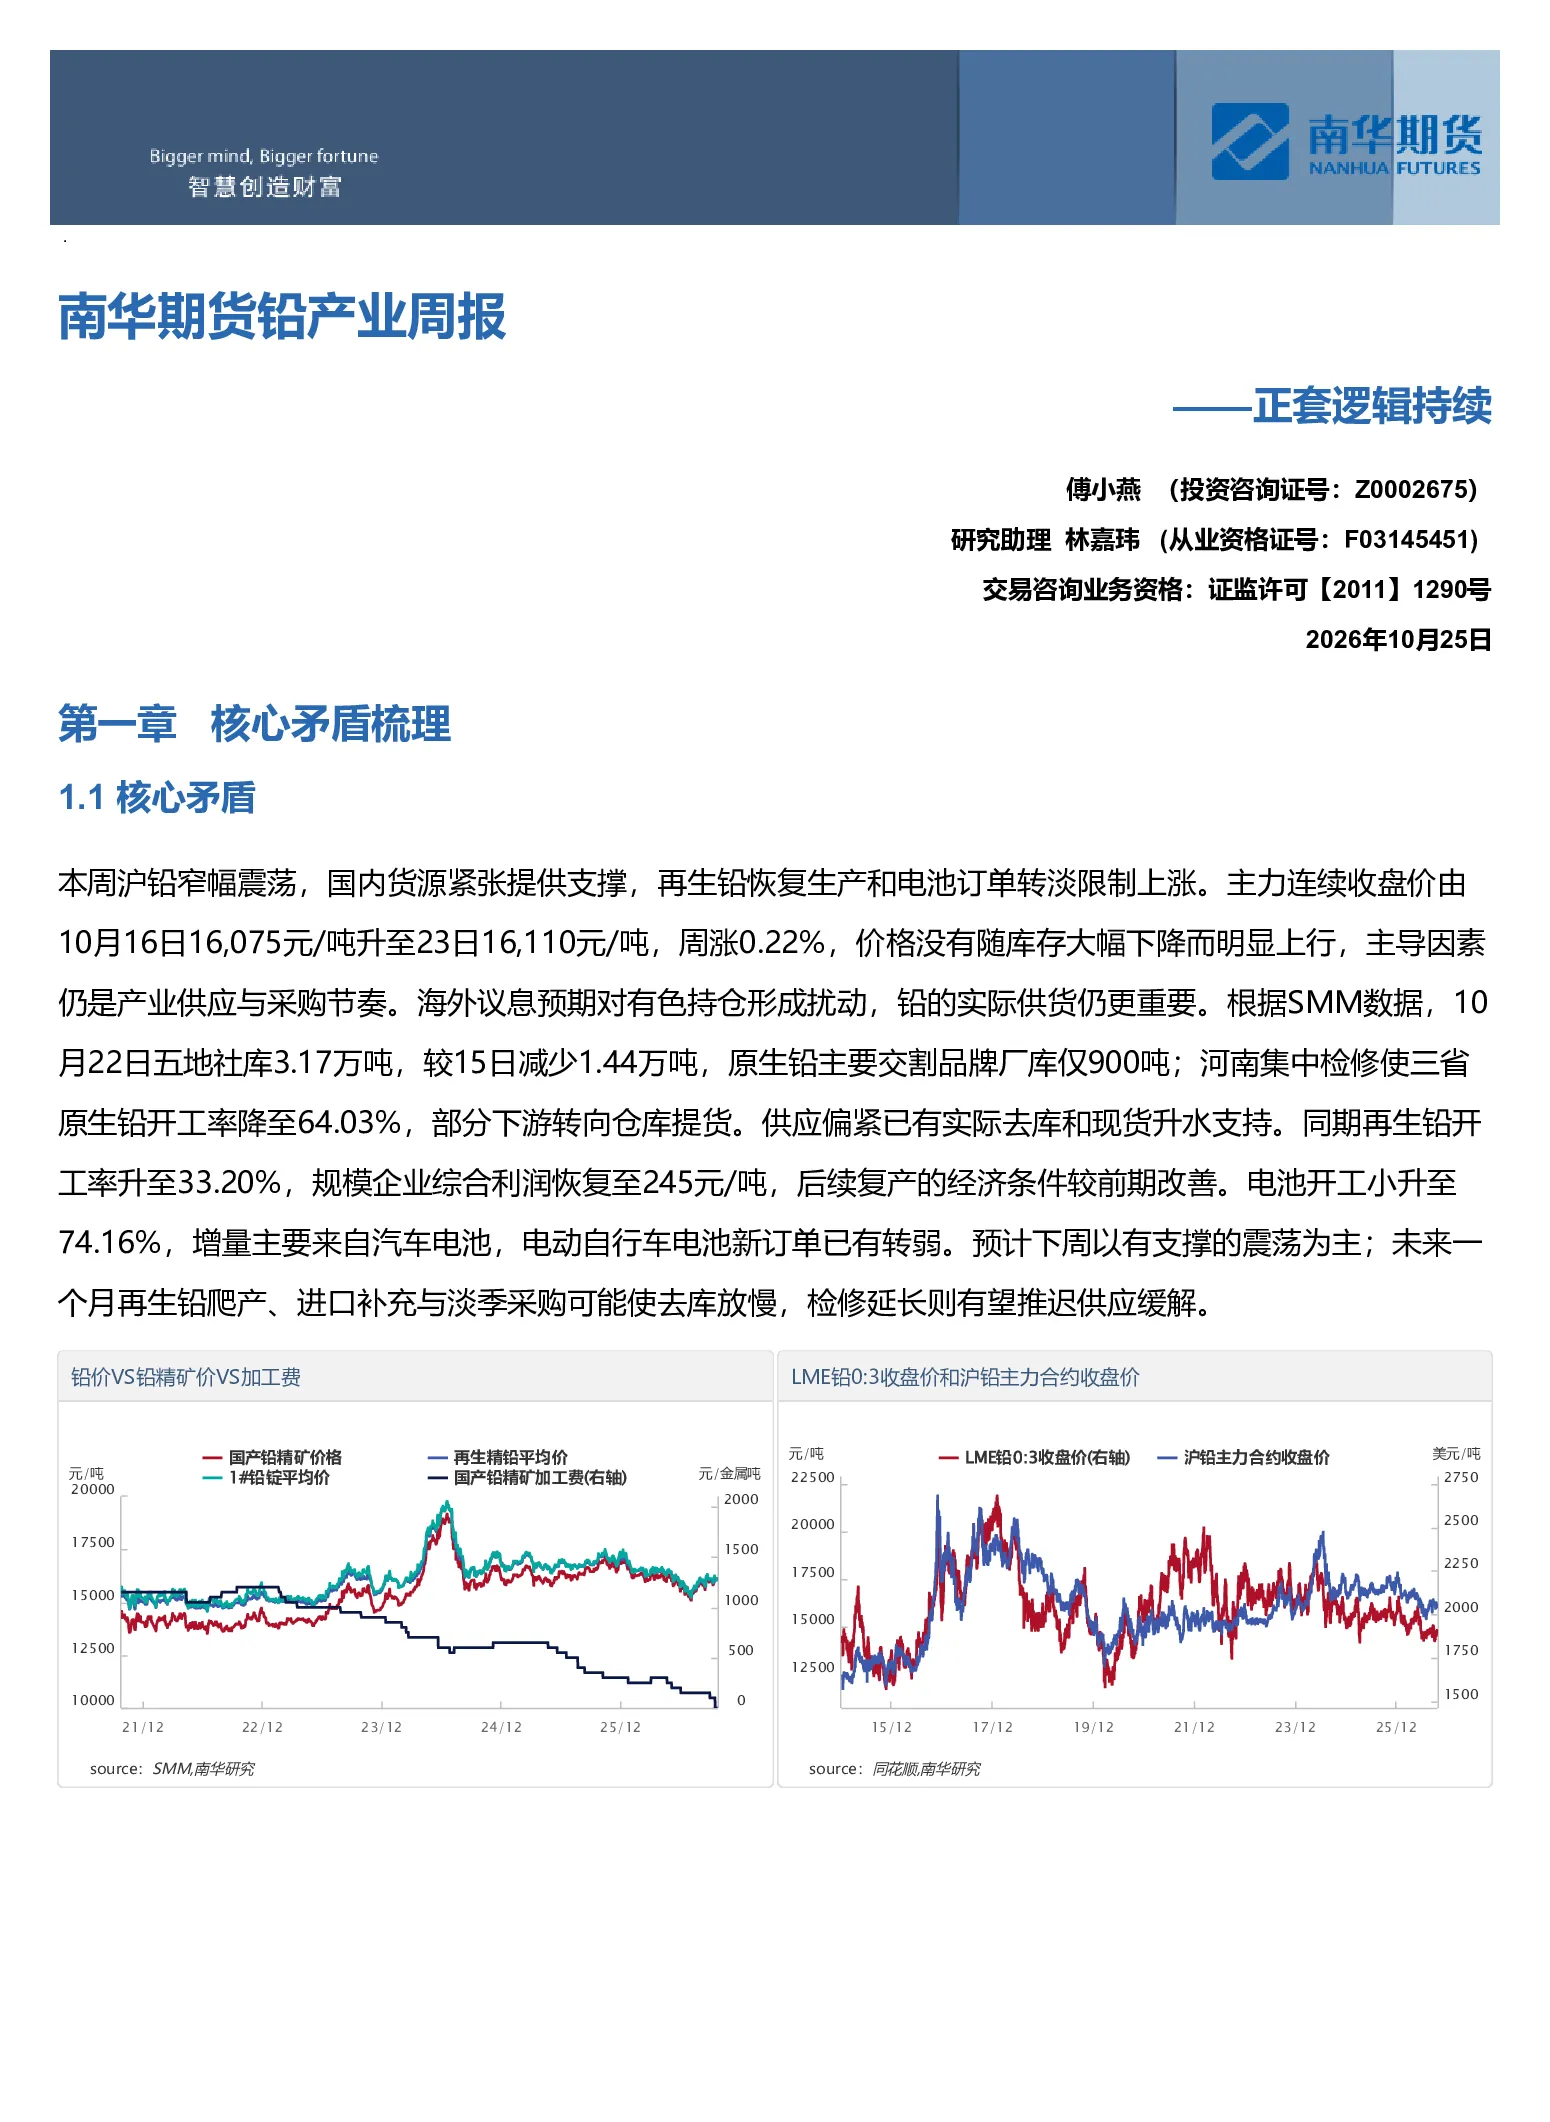
本周沪铅窄幅震荡,主要受国内货源紧张和再生铅恢复生产的影响。原生铅检修和地域性缺货使市场反映供应紧张,但未形成下游持续追价。社会库存下降支撑现货,再生铅复产增加供应约束。预计下周震荡为主,未来一个月再生铅爬产、进口补充可能使去库放慢。报告分析了近端交易逻辑和远端交易预期,指出铅价受废电瓶回收成本、炼厂利润与电池替换需求影响。
铅产业未来发展趋势如何?
铅产业未来主要受废电瓶回收成本、炼厂利润与电池替换需求影响。铅精矿加工费下降压缩原生铅加工收益,再生铅亏损限制供应扩张。汽车及电动自行车替换需求提供稳定消耗,旺季后采购节奏可能放缓。年内供应弹性随利润修复而恢复,阶段性缺货对价格的推动可能弱于本周。需区分地域货源紧张和全国总量变化。
报告重点分析了哪些方面?
报告重点分析了沪铅价格走势、现货与月差走势、价差走势。指出沪铅以震荡为主,现货紧张限制下跌空间,价格上行缺少新增采购推动。原生铅厂库偏低,检修影响仍在;再生铅盈利恢复和复产增加使供应约束逐步减轻。原生与再生精铅价差受地区、交货条件和散单数量影响。
当前铅市场现状如何判断?
当前铅市场呈现沪铅窄幅震荡,主要受国内货源紧张和再生铅恢复生产的影响。原生铅检修和地域性缺货使市场反映供应紧张,但未形成下游持续追价。社会库存下降支撑现货,再生铅复产增加供应约束。电池开工小幅上升,增量主要来自汽车电池,电动自行车电池新订单已有转弱。预计下周震荡为主,未来一个月再生铅爬产、进口补充可能使去库放慢。
这份研报提示了哪些风险?
这份研报提示了环保政策、矿端扰动、新国标需求不及预期的风险。环保政策可能影响铅矿和冶炼企业生产,矿端扰动可能导致供应不稳定。新国标需求不及预期可能影响电池替换需求,进而影响铅价。需关注这些风险因素对铅市场的影响。
你可能感兴趣
南华期货锡产业周报:现货成交与低库存持续支撑,风偏影响下估值承压20261025
南华期货2026-10-25
南华期货沥青产业周报:库存或现边际拐点,关注正套机会
南华期货2022-04-17
南华期货沥青产业周报:观点依旧,正套维持20260505
南华期货2026-05-05
南华期货沥青产业周报:六月排产继续新低,正套维持20260516
南华期货2026-05-16
南华期货沥青产业周报:排产新低,正套维持20260523
南华期货2026-05-23
南华期货碳酸锂产业周报:储能与新能源重卡需求较好,关注正套策略
南华期货2025-09-07
南华期货沥青产业周报:近端偏强,关注正套或12空配机会20260824
南华期货2026-08-24
南华期货煤焦产业周报:关注焦炭9-1正套20250830
南华期货2025-08-30
南华期货锌产业周报:下方支撑较足,继续关注内外正套机会20260427
南华期货2026-04-27
南华期货沥青产业周报:绝对价格高点已现,正套维持20260510
南华期货2026-05-10