猜你想问
南华期货锡产业周报的核心内容是什么?
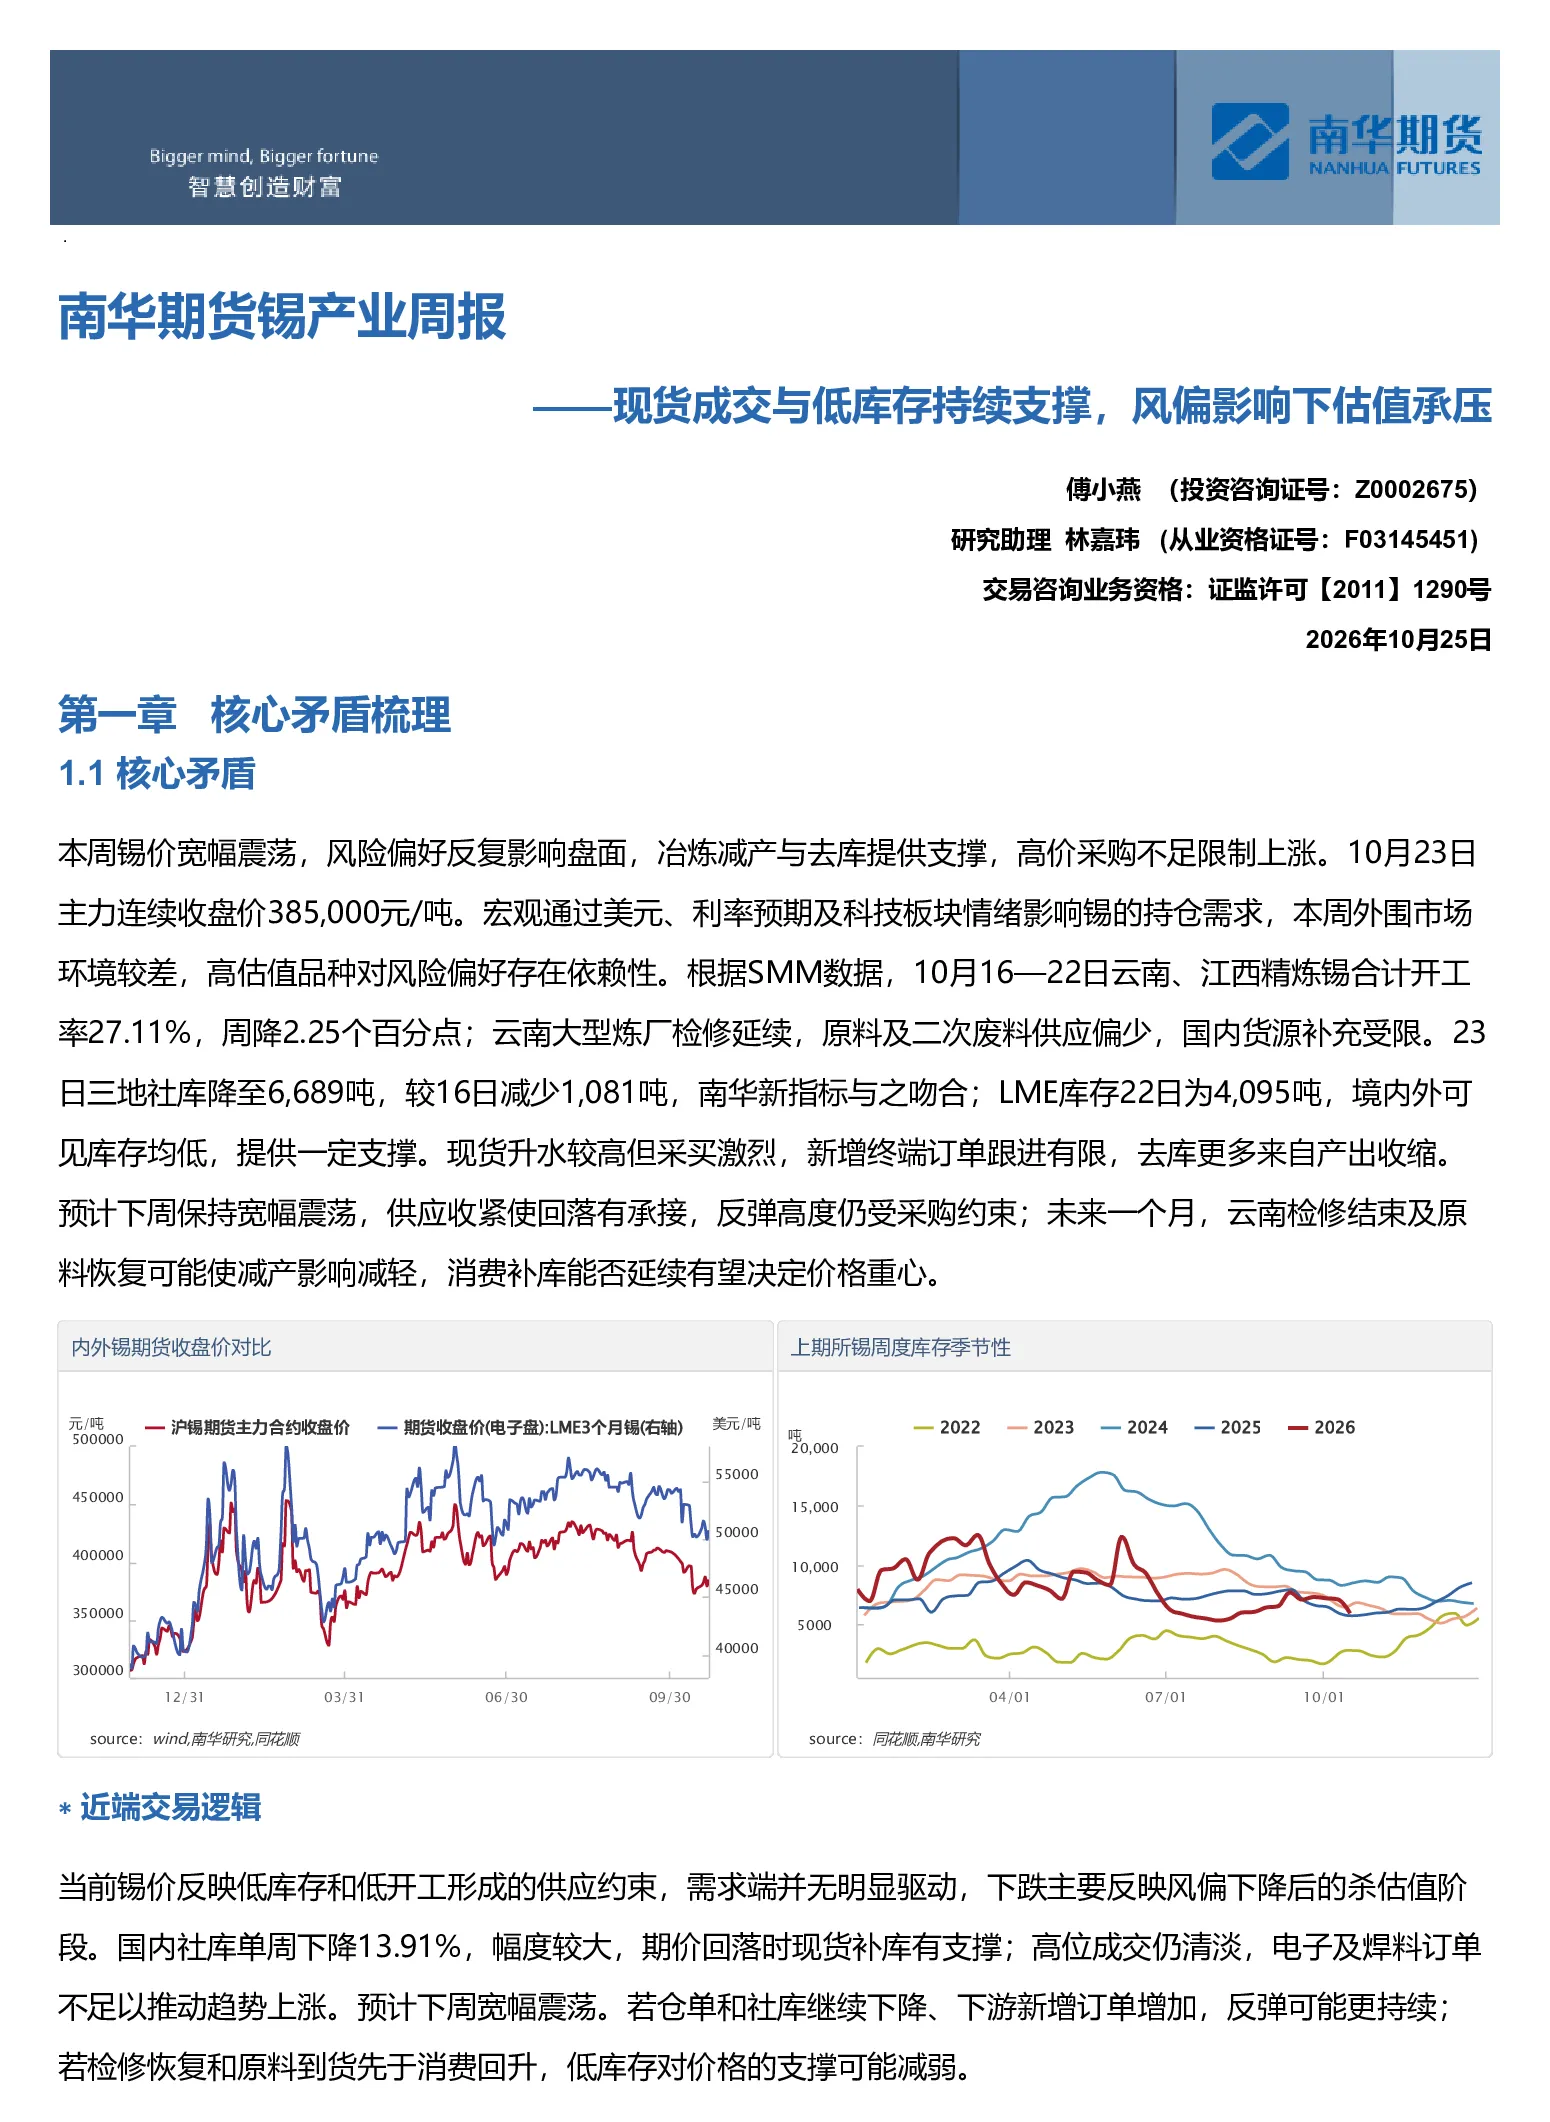
南华期货锡产业周报分析了锡价受风险偏好影响下的宽幅震荡,指出冶炼减产与去库提供支撑,但高价采购不足限制上涨。报告强调了低库存和低开工对供应的约束,以及宏观因素对持仓需求的影响。近端交易逻辑显示锡价反映供应约束,需求端无明显驱动,下跌为杀估值阶段。远端交易预期则关注矿端恢复节奏、冶炼利润与电子需求分化,指出年内价格波动较大,需求预期影响快于实际耗锡量。
锡行业的发展趋势如何?
锡行业发展趋势受多种因素影响,包括矿端恢复节奏、冶炼利润、电子需求分化等。缅甸供矿恢复及印尼出口将决定进口补充,国内检修结束后产出可能缓解供应紧张。AI服务器与先进封装提供结构性需求,而传统消费电子、光伏和一般焊料采购对价格敏感。年内锡价波动较大,需求预期的影响快于实际耗锡量。这些因素共同塑造了锡行业的未来走向。
报告重点分析了哪些方向?
报告重点分析了锡价的价格与价差研判,包括沪锡的宽幅震荡走势、现货与月差的结构、以及内外价差的相对强弱。此外,报告还关注了供需及库存推演,包括供应端和需求端的详细分析。通过这些分析,报告旨在揭示锡市场的内在逻辑和未来可能的变化趋势。
当前锡市场的现状如何判断?
当前锡市场呈现宽幅震荡的走势,受风险偏好反复影响,冶炼减产与去库提供支撑,但高价采购不足限制上涨。低库存和低开工对供应形成约束,需求端无明显驱动。现货升水短期有支撑,近月相对远月保持偏强,受下游接货能力约束。内外库存都低,国内检修有利于内盘相对坚挺,但海外供应及风险偏好可能改变相对强弱。
研报提到了哪些风险提示?
研报提示了几个关键风险,包括AI发展不及预期可能影响相关电子需求,海外矿端扰动可能影响锡供应,以及印尼政策变化可能对锡市场产生影响。这些风险因素需要投资者密切关注,以便及时调整投资策略。
你可能感兴趣
南华期货锡产业周报:低库存支撑明显,关注风偏修复20260720
南华期货2026-07-20
南华期货锌产业周报:宏观承压仍对估值造成压制,去库与减产预期提供支撑20261025
南华期货2026-10-25
南华期货锡产业周报:风偏承压,等待现货承接反弹
南华期货2026-10-18
南华期货锡产业周报:宏观承压,风偏回归后或小幅反弹20261012
南华期货2026-10-12
南华期货锡产业周报——宏观承压,风偏回归后或小幅反弹
南华期货2026-10-11
南华期货锌产业周报:风偏承压,底部支撑尚存
南华期货2026-07-20
南华期货锌产业周报:风偏承压,底部支撑尚存20260720
南华期货2026-07-20
南华期货锡产业周报:关注利率会议,低库存支撑仍存20260727
南华期货2026-07-27
南华期货锡产业周报:关注利率会议,低库存支撑仍存
南华期货2026-07-27
锡产业周报:宏观承压,风偏回归后或小幅反弹
南华期货2026-10-11