第一章核心矛盾梳理
1.1 核心矛盾
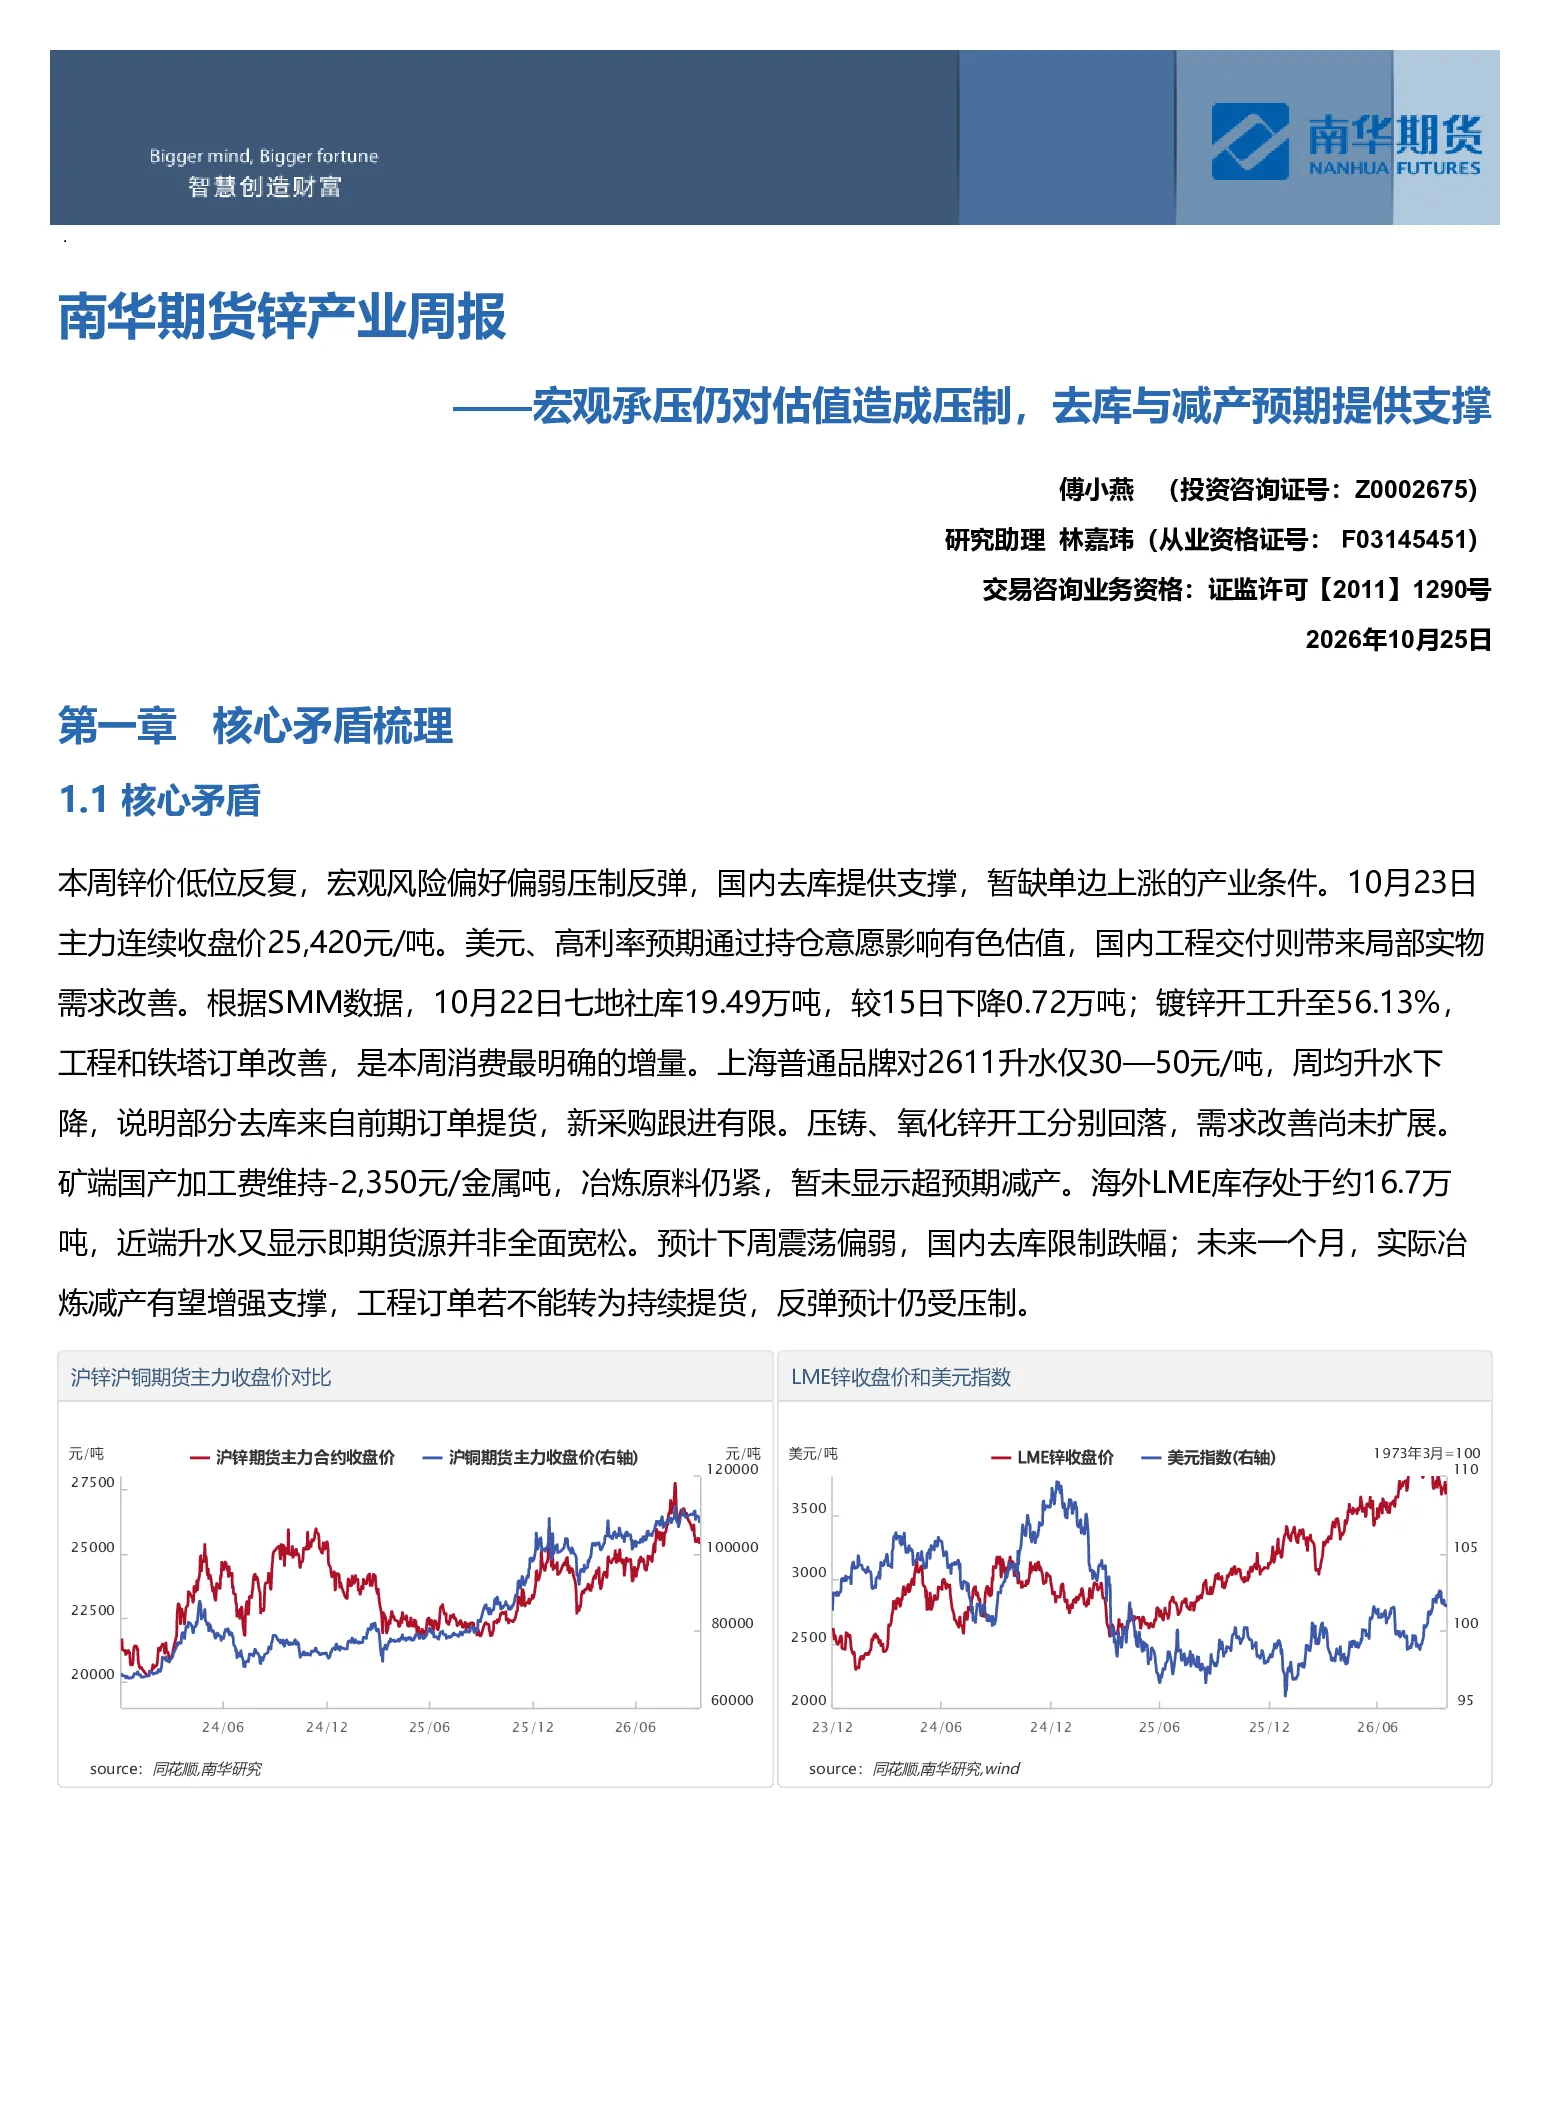
本周锌价低位反复,宏观风险偏好偏弱压制反弹,国内去库提供支撑,暂缺单边上涨的产业条件。10月23日主力连续收盘价25,420元/吨。美元、高利率预期通过持仓意愿影响有色估值,国内工程交付则带来局部实物需求改善。根据SMM数据,10月22日七地社库19.49万吨,较15日下降0.72万吨;镀锌开工升至56.13%,工程和铁塔订单改善,是本周消费最明确的增量。上海普通品牌对2611升水仅30—50元/吨,周均升水下降,说明部分去库来自前期订单提货,新采购跟进有限。压铸、氧化锌开工分别回落,需求改善尚未扩展。矿端国产加工费维持-2,350元/金属吨,冶炼原料仍紧,暂未显示超预期减产。海外LME库存处于约16.7万吨,近端升水又显示即期货源并非全面宽松。预计下周震荡偏弱,国内去库限制跌幅;未来一个月,实际冶炼减产有望增强支撑,工程订单若不能转为持续提货,反弹预计仍受压制。
近端交易逻辑
当前市场更重视宏观压力和海外交仓,国内矿紧与去库尚不足以主导价格。上海现货成交转差、升水小降,广东因到货偏少表现较强,地区差异较大。预计下周仍以震荡调整为主,回落时刚需采购可能增加。若镀锌订单延续、成品库存开始下降,国内支撑有望增强;若精锌产量维持、海外库存继续增加,价格上方压力预计仍大。
远端交易预期
预计2026年余下时间,锌市场仍面临原料紧张与传统终端需求偏弱并存的局面。负加工费压缩冶炼收益,冬储采购及原料可得性可能制约产能释放;减产幅度还受副产品收入、检修安排及企业现金流影响。基建、汽车与家电用锌有需求基础,地产相关订单不足限制总消费弹性。国内锌锭外流可缓解销售压力,也可能补充海外交割货源,矿紧对价格的影响预计仍需结合实际产量与库存判断。
1.2 价格及价差预测
价格走势研判
预计10月26—30日沪锌震荡偏弱,国内去库有望使回落保持节奏,反弹仍受新增采购不足和海外库存压力限制。镀锌的改善有实际订单支持,成品库存同步累积又表明交付消化尚未充分完成。未来一个月,低加工费若促成明确减产,价格下方支撑可能增强;目前以排产保持、需求分化的状态判断,持续上行依据有限。周五海外最新近端升水升至75.50美元/吨,可能放大下周反弹,因此偏弱判断不宜延伸为单边下跌。
现货与月差走势研判
预计上海和宁波升水偏弱,广东相对坚挺,地区分化可能延续。10月23日上海综合升贴水为5元/吨。上海前期采购逐步到货、贸易商出货不畅,天津和广东则受到流通货源偏少支撑。国内去库有利于近月,但当前普通品牌升水幅度有限,预计国内近远月结构难仅凭矿端偏紧持续走强。海外近端升水周内约40美元/吨、23日最新75.50美元/吨,包含即期货源和持仓影响。
价差研判
预计进口对国内供应的即期补充仍有限。根据SMM本周数据,沪伦比值约6.8,进口窗口持续关闭,海外近端价格相对坚挺;这与LME总库存增加并不矛盾。后续国内需求改善及去库可能提高内盘相对强度,海外能源风险又可能支撑伦锌,两者使比价方向仍有不确定性。
1.3 风险提示
矿端扰动,冶炼端检修,宏观利率等
第二章本周重要信息及下周关注事件
2.1 本周重要信息
【利多信息】
- 国内锌锭去库:根据SMM数据,10月22日七地社库19.49万吨,较15日减少0.72万吨,较19日减少0.53万吨。影响判断:广东、天津提货支撑实物消耗,缓和国内锌锭供应压力。
- 镀锌订单与开工改善:根据SMM数据,10月22日当周镀锌开工率56.13%,周升2.63个百分点,工程交付及铁塔订单改善。影响判断:增加即期耗锌,但成品库存也有累积,持续性取决于后续交付。
- 矿端加工费维持低位:根据SMM数据,10月23日当周国产锌精矿TC为-2,350元/金属吨,环比持平,南华同名指标一致;SMM进口锌精矿周度指数降6.30至-156.50美元/干吨。影响判断:原料采购压力持续,制约炼厂增产能力,尚未形成可量化的新增减产。
- 海外近端升水扩大:LME现货对三个月升水10月23日为75.50美元/吨,属于国内日盘收盘后的海外信息。影响判断:对下周近端偏紧预期构成支持,降低直接追跌的把握;库存增加与即期升水并存,需区分总量和可交付货源。
【利空信息】
- 下游改善不均衡:根据SMM数据,10月22日当周压铸锌合金开工47.50%,周降0.27个百分点;氧化锌53.54%,周降1.44个百分点。影响判断:五金及橡胶相关需求偏弱,镀锌回升尚难代表整体消费转强。
- 上海现货成交转差:根据SMM数据,10月23日上海普通国产品牌对2611升水30—50元/吨,本周升水均价下降5元/吨。影响判断:前期采购货源持续到货,下游新增采购以刚需为主,压制期价反弹的持续性。
- 海外库存处于较高水平:LME锌总库存最新标注10月22日为167,025吨。影响判断:可见库存增加削弱总量短缺预期。
- 炼厂尚未明显追加减产:SMM于10月23日按排产预计精炼锌月度产出维持约57万吨,四季度暂未出现超预期减停产。影响判断:低加工费对锭供应的影响存在滞后,短期难靠预期减产抵消宏观压力。该数值为排产判断,不是已经公布的实际产量。
2.2 下周重要事件关注
国内
- 10月26—30日11月锌精矿加工费谈判及炼厂排产:比较国产TC与-2,350元/金属吨的变化,重点看是否出现明确检修或减产计划。
- 10月26—30日七地社库及现货成交:以10月22日19.49万吨为基准,区分前期订单提货与下游新增采购,核对上海升水是否继续走低。
- 10月26—30日镀锌订单交付和下游开工更新:比较镀锌56.13%、压铸47.50%、氧化锌53.54%,重点看镀锌成品累库能否缓解。
国际
- 10月27—28日美联储议息会议(美国日期):政策路径可能通过美元及持仓意愿改变有色估值。
- 10月29日美国9月个人收入和支出数据:PCE价格指标可能影响后续利率预期。
- 10月26—30日LME锌交仓与现货对三个月价差:核对总库存、注销仓单和即期升水,观察海外库存增加是否伴随现货紧张缓解。
第三章盘面解读
3.1 价量及资金解读
【内盘】
【外盘】
【内外价差跟踪】
第四章估值和利润分析
4.1 产业链上下游利润跟踪
4.2 进出口利润跟踪
第五章供需及库存推演
5.1 供需平衡表推演
5.2 供应端及推演
5.3 需求端及推演