猜你想问
本周A股市场整体估值有何变化?
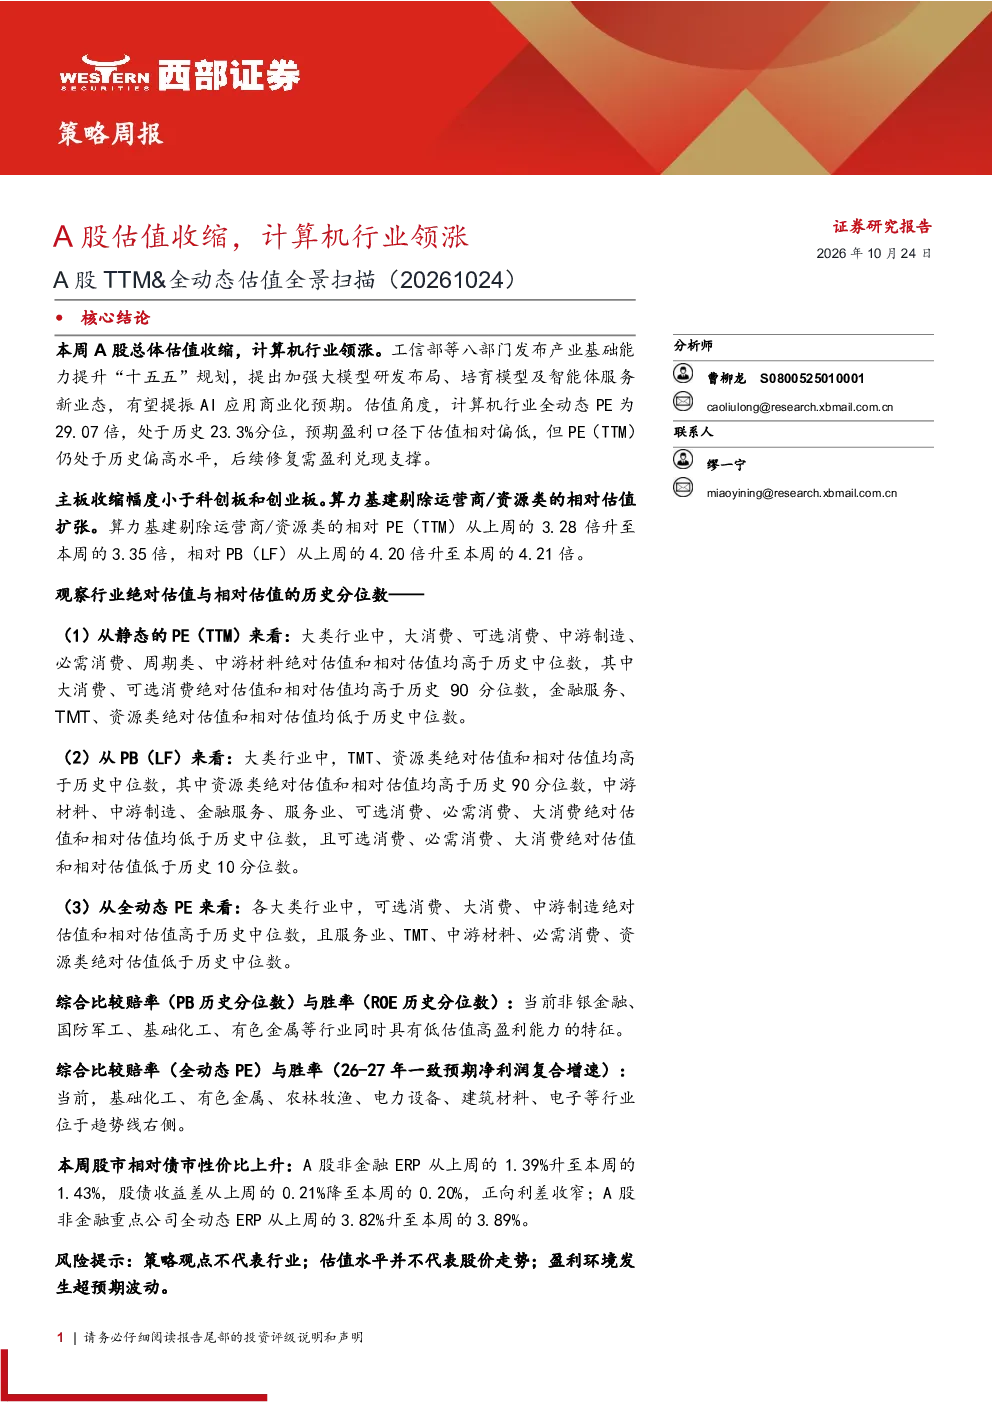
本周A股市场总体估值呈现收缩态势,具体表现为A股总体PE(TTM)从上周的19.46倍降至本周的19.27倍,A股总体PB(LF)从上周的1.64倍降至本周的1.63倍,A股总体重点公司全动态PE也从上周的13.33倍降至本周的13.15倍。这种估值收缩趋势在主板、创业板和科创板中均有体现,其中主板PE(TTM)降至15.73倍,创业板降至51.61倍,科创板降至114.52倍。
计算机行业本周表现为何突出?
计算机行业本周表现突出主要得益于工信部等八部门发布的产业基础能力提升“十五五”规划,该规划提出加强大模型研发布局、培育模型及智能体服务新业态,这有望提振AI应用商业化预期。从估值角度看,计算机行业全动态PE为29.07倍,处于历史23.3%分位,预期盈利口径下估值相对偏低,但PE(TTM)仍处于历史偏高水平,后续修复需盈利兑现支撑。算力基建相对估值也呈现扩张态势,进一步支撑了计算机行业的表现。
报告主要分析了哪些板块的估值水平?
报告主要分析了A股市场中大类板块和一级行业板块的估值水平。从静态PE(TTM)来看,大消费、可选消费、中游制造、必需消费、周期类、中游材料、建筑材料、轻工制造、钢铁、计算机等板块的绝对估值和相对估值均高于历史中位数。从PB(LF)来看,TMT、资源类、电子、机械设备、石油石化等板块的绝对估值和相对估值均高于历史中位数。从全动态PE来看,可选消费、大消费、中游制造、农林牧渔、房地产、建筑材料、电力设备、电子等板块的绝对估值和相对估值高于历史中位数。
当前A股市场处于什么状态?
当前A股市场总体估值处于收缩状态,但部分板块和行业仍处于相对较高的估值水平。从ERP和股债收益差来看,A股非金融ERP从上周的1.39%升至本周的1.43%,股债收益差从上周的0.21%降至本周的0.20%,正向利差收窄。这表明市场整体估值压力有所缓解,但风险因素仍需关注。
投资本报告提示哪些风险?
投资本报告需关注的市场风险主要包括政策变化风险、行业竞争加剧风险、技术迭代风险等。虽然计算机行业受益于产业政策支持,但AI应用商业化落地仍面临不确定性,盈利兑现需要时间。此外,部分高估值板块如TMT、资源类等需警惕估值回调风险。投资者应结合自身风险承受能力,合理配置资产,关注市场动态变化。